猜你想问
这份研报主要分析了哪些内容?
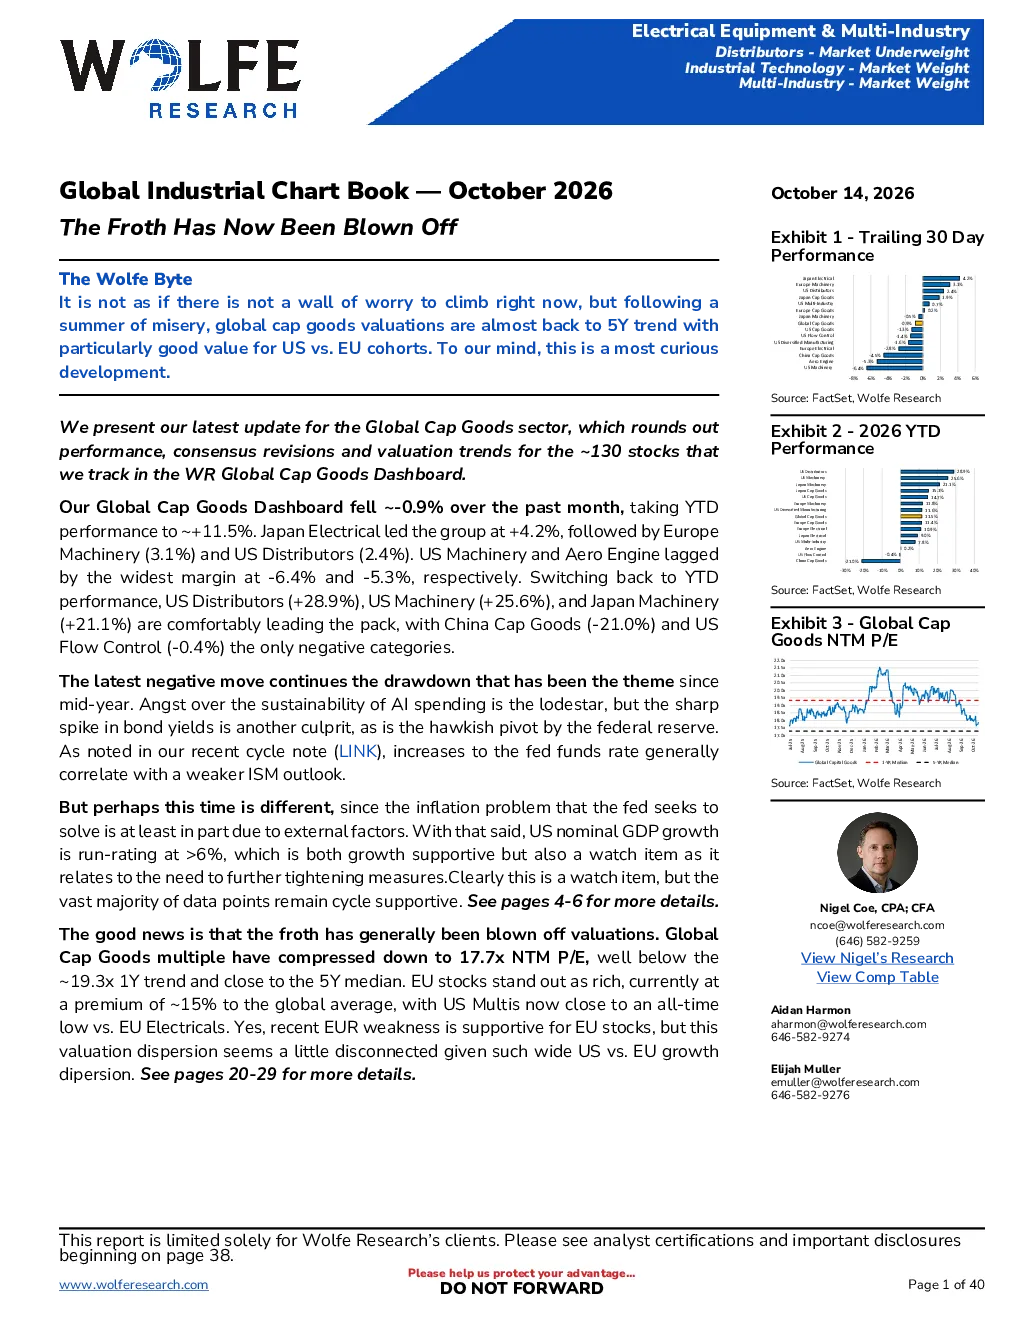
这份研报主要分析了全球工业设备板块的表现,重点关注了不同地区和子行业的表现差异。报告指出,板块整体估值已接近五年趋势线,美国公司估值相对欧洲公司表现更优。日本电气设备引领上涨,而美国机械和航空发动机表现落后。此外,报告还分析了板块的NTM P/E估值、地区表现、美国经济数据、资本支出预期和库存预期等关键数据。
机械设备行业未来发展趋势如何?
机械设备行业未来发展趋势方面,报告显示不同子行业表现不一。日本电气设备表现强劲,而美国机械和航空发动机则面临压力。全球工业设备板块的NTM P/E已压缩至17.7倍,接近五年均值,但欧洲公司估值溢价明显,与美国电气设备存在较大差距。美国经济数据显示制造业PMI连续第九个月高于50,显示经济复苏势头,但人工智能支出可持续性、债券收益率飙升以及美联储鹰派立场等因素可能带来风险。
研报重点分析了哪些方向?
研报重点分析了全球工业设备板块的估值变化、地区表现差异以及不同子行业的表现。报告指出,板块估值已接近五年趋势线,美国公司估值相对欧洲公司表现更优。日本电气设备引领上涨,而美国机械和航空发动机表现落后。此外,报告还分析了NTM P/E估值、地区表现、美国经济数据、资本支出预期和库存预期等关键数据,并建议将多行业子行业的评级从“减持”上调至“市场权重”。
当前市场现状如何判断?
当前市场现状方面,报告显示全球工业设备板块经历了一个夏天的低迷期后,估值已接近五年趋势线。板块整体过去一个月下跌0.9%,年初至今累计上涨11.5%。地区表现上,日本电气设备上涨4.2%,欧洲机械上涨3.1%,美国分销商上涨2.4%,而美国机械和航空发动机分别下跌6.4%和5.3%。NTM P/E为17.7倍,低于一年前的19.3倍趋势,接近五年均值。欧洲公司估值溢价明显,而美国多行业公司估值接近历史低点。
研报提示了哪些风险因素?
研报提示的主要风险因素包括人工智能支出可持续性担忧、债券收益率飙升以及美联储的鹰派立场。报告指出,人工智能支出可持续性存在不确定性,债券收益率飙升可能增加企业融资成本,而美联储的鹰派立场可能导致进一步收紧措施。此外,美国名义GDP增长率超过6%,需要警惕进一步收紧措施的可能性。这些因素可能对板块表现带来负面影响。