猜你想问
这份研报的核心内容是什么?
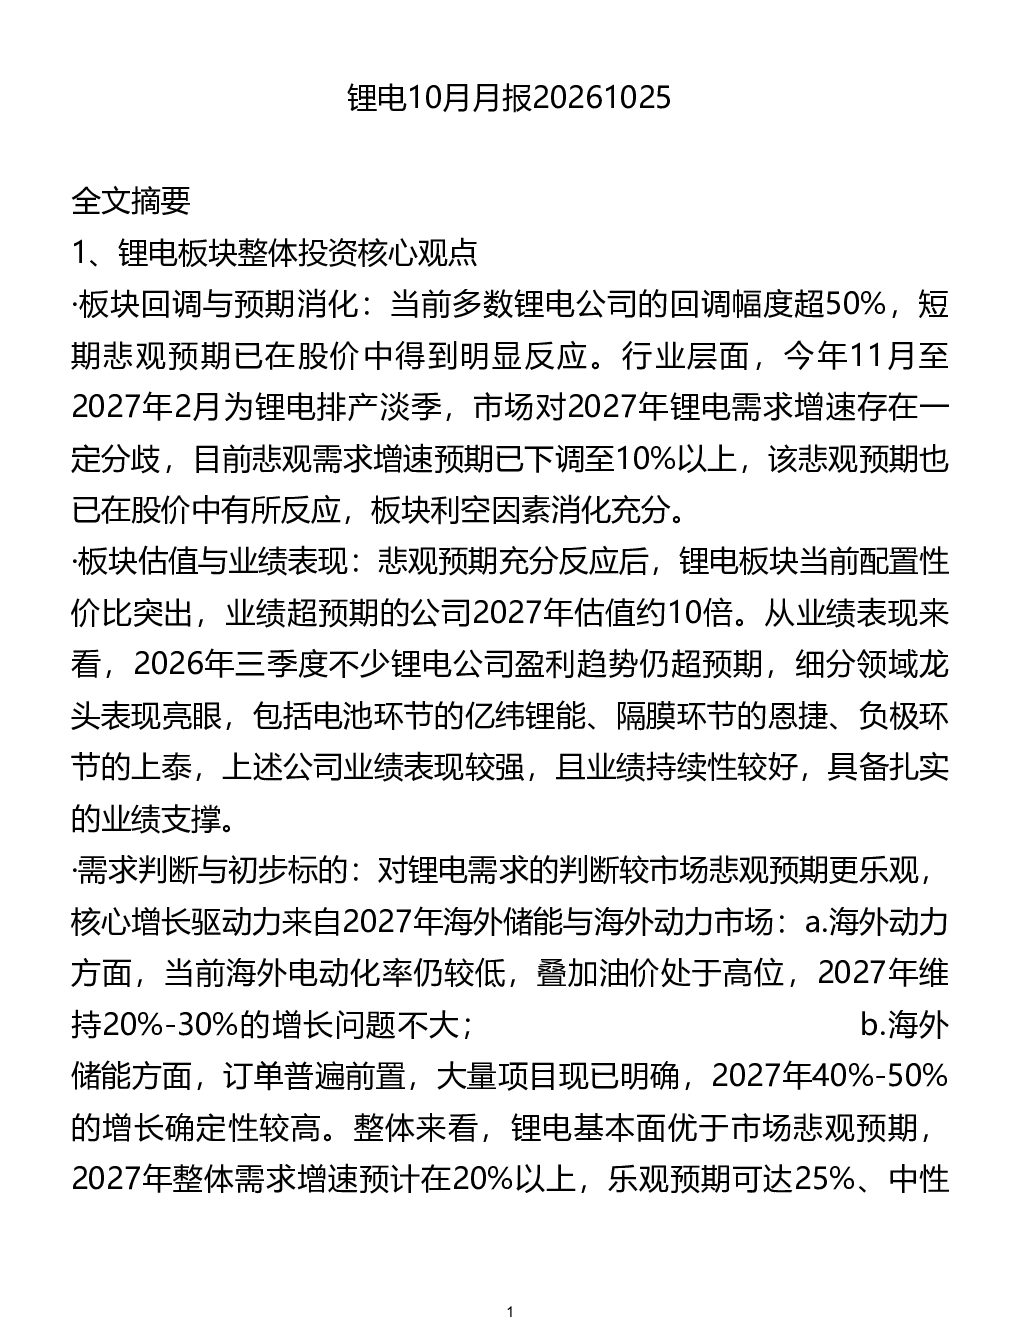
本研报分析了锂电板块整体投资核心观点,指出板块回调幅度超50%,悲观预期已在股价中反映。报告强调配置性价比突出,业绩超预期公司2027年估值约10倍,并看好宁德时代、亿纬锂能、恩捷、上泰等龙头企业。同时,报告测算国内乘用车市场本土需求偏弱但出口强劲,商用车市场表现强劲,海外市场增长迅速,全球动力电池需求2026年增速约20%。储能需求同比翻倍,排产节奏显示淡季提前,电池份额变化显示宁德时代份额有所下降但海外份额仍提升,成本与盈利展望显示碳酸锂价格下跌带动成本下降,明年盈利预计持平或微降。材料环节分析显示铜箔、隔膜、负极盈利向上,恩捷、上泰等公司业绩亮眼。
锂电赛道未来发展趋势如何?
锂电赛道未来发展趋势显示,全球动力电池需求2026年增速约20%,2027年15%-17%,海外储能与动力市场是核心驱动力。国内乘用车市场本土需求偏弱但出口强劲,商用车市场表现强劲,明年重卡销量预计35-40万辆,增长15%-20%。海外市场增长迅速,欧洲电动车增长约35%,新兴市场增长较快。储能需求同比翻倍,明年增速40%-50%。排产节奏显示淡季提前,明年有效产能供给增长30%以上,但2028-2029年供给将收缩。材料环节显示铜箔、隔膜、负极盈利向上,碳酸锂价格短期震荡,明年需求增速明确时可支撑10万元/吨以上。
研报重点分析了哪些方向?
研报重点分析了锂电板块整体投资核心观点、国内及海外动力电池需求测算与展望、储能需求测算、排产节奏判断、电池份额与产能供需分析、电池成本与盈利展望、上游及中游材料环节分析。具体包括板块回调与预期消化、估值与业绩表现、需求判断与初步标的、国内乘用车及商用车市场表现、欧洲及新兴市场需求、全球动力电池需求增速、全球及国内储能需求、排产节奏变化、电池企业份额变化、电池产能供需、三季度盈利表现、明年盈利展望、碳酸锂价格走势、中游材料盈利变化、隔膜、负极、铜箔铝箔、铁锂与电解液环节分析。
当前锂电市场现状如何判断?
当前锂电市场现状显示,锂电公司回调幅度超50%,悲观预期已在股价中反映。行业淡季及需求增速预期下调至10%以上,利空因素已消化。配置性价比突出,业绩超预期公司2027年估值约10倍。国内乘用车市场本土需求偏弱,出口及海外需求强劲,9月销量同比下滑16%,1-9月下滑约12%,但纯电车型占比持续提升。商用车市场表现强劲,1-9月销量同比增长42%,重卡增长60%。海外市场增长迅速,欧洲电动车增长约40%,新兴市场增长较快。全球动力电池需求2026年增速约20%。储能需求同比翻倍,明年增速40%-50%。排产节奏显示淡季提前,11月起头部企业减产。电池份额显示宁德时代国内份额降至40%-41%,海外份额降至37.8%。成本与盈利方面,碳酸锂价格下跌带动成本下降,明年盈利预计持平或微降。材料环节显示铜箔、隔膜、负极盈利向上。
研报提示哪些风险?
研报提示的风险包括排产节奏变化可能导致阶段性利用率下滑,明年有效产能供给增长30%以上可能引发竞争加剧,电池成本与盈利受碳酸锂价格波动影响较大,明年盈利取决于税费传导与降本收益分配可能持平或微降,上游碳酸锂价格短期震荡存在不确定性,中游材料如六氟、铁锂盈利可能下降,铁锂产能可能过剩,电解液产能利用率下降,海外储能需求受美国市场政策影响存在不确定性。此外,国内储能装机增速不足20%,明年若政策改善,增速20%-30%仍需观察。