猜你想问
Fastenal 2026年第三季度财报核心内容是什么?
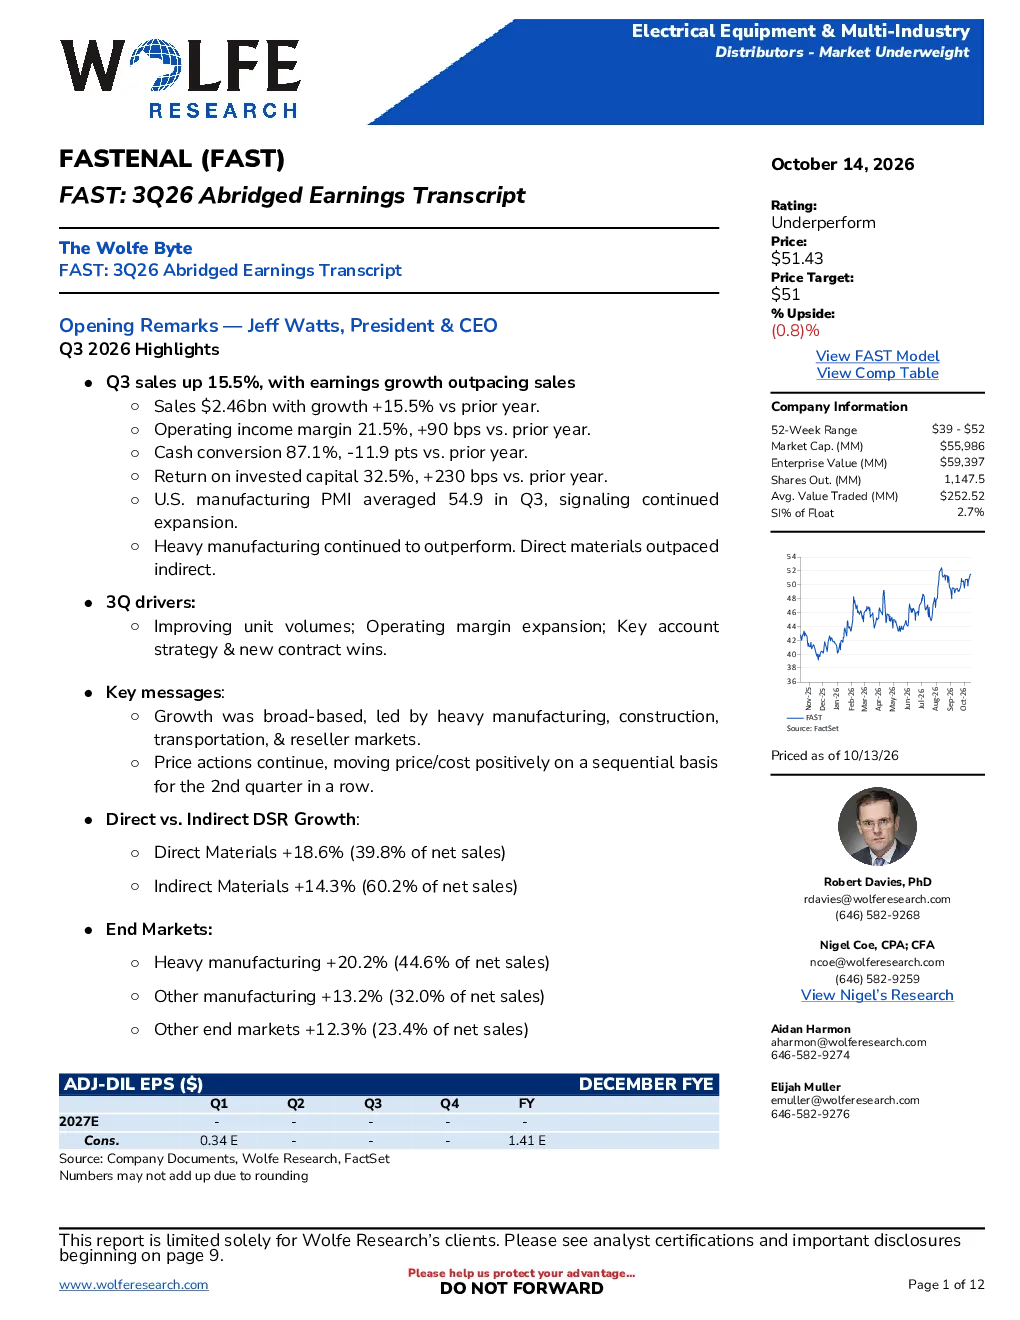
Fastenal 2026年第三季度财报显示,公司销售额增长15.5%至24.6亿美元,营业利润率提高90个基点至21.5%。公司通过转向高消费、更复杂的供应链需求的大客户实现增长,尽管毛利率下降,但支撑了顶线增长。公司正努力控制SG&A支出以保持核心营业利润率增长。
Fastenal所处赛道/行业发展趋势如何?
Fastenal所处赛道为工业品分销,受益于美国制造业持续扩张,2026年第三季度美国制造业PMI平均为54.9。重型制造业增长20.2%,其他制造业增长13.2%,其他终端市场增长12.3%。公司通过关键客户战略和新合同赢得推动增长,但行业面临价格/成本负差距和通货膨胀压力。
Fastenal报告重点分析了哪些方向?
报告重点分析了Fastenal的增长动力,包括单位销量增长、营业利润率扩张和关键客户战略。公司正扩大数字足迹,FMI设备基础已超过14.3万个单位,与关键客户合作通过FMI解决方案降低成本并增加市场份额。公司还努力提高价格执行能力以应对通胀。
Fastenal当前市场现状如何被判断?
Fastenal市场现状表现为高增长但利润率承压。公司绝对估值处于高位,相对估值接近峰值。5年中位数市盈率接近5倍,接近股票历史上三次见顶水平。虽然公司通过转向大客户实现增长,但价格/成本负差距和ADS增长已很高,短期内增量利润受影响。
Fastenal研报提示了哪些风险?
研报提示Fastenal面临价格/成本差距持续为负的风险,这将影响增量利润。ADS增长已很高,未来增长空间有限。此外,关税撤销的可能性也是潜在风险。公司虽资产负债表灵活,可通过并购实现增长,但需警惕这些风险因素。
你可能感兴趣
Fastenal(FAST)2026年第三季度财报电话会议纪要节选
沃尔夫研究2026-10-14
2026 年第四季度财报电话会议记录
未知机构2026-09-16
High Tide Inc.(HITICA)2026年第三季度财报电话会议记录
未知机构2026-09-17
Photronics Inc. PLAB 2026年第三季度财报电话会议记录
未知机构2026-08-27
FuelCell Energy Inc 2026年第三季度财报电话会议记录
未知机构2026-09-03
FreightosLimited CRGO 2026年第二季度财报电话会议记录
未知机构2026-08-17
ScanSource Inc. SCSC 2026年第四季度财报电话会议记录
未知机构2026-08-21
Gogoro Inc. 2026年第二季度财报电话会议记录
未知机构2026-08-24
CarlsbergAS CABGY 2026年第二季度财报电话会议记录
未知机构2026-08-19
Tecsys Inc TCSCA 2027年第一季度财报电话会议记录
Tecsys Inc2026-09-11