猜你想问
Fastenal最新财报主要有哪些业绩亮点?
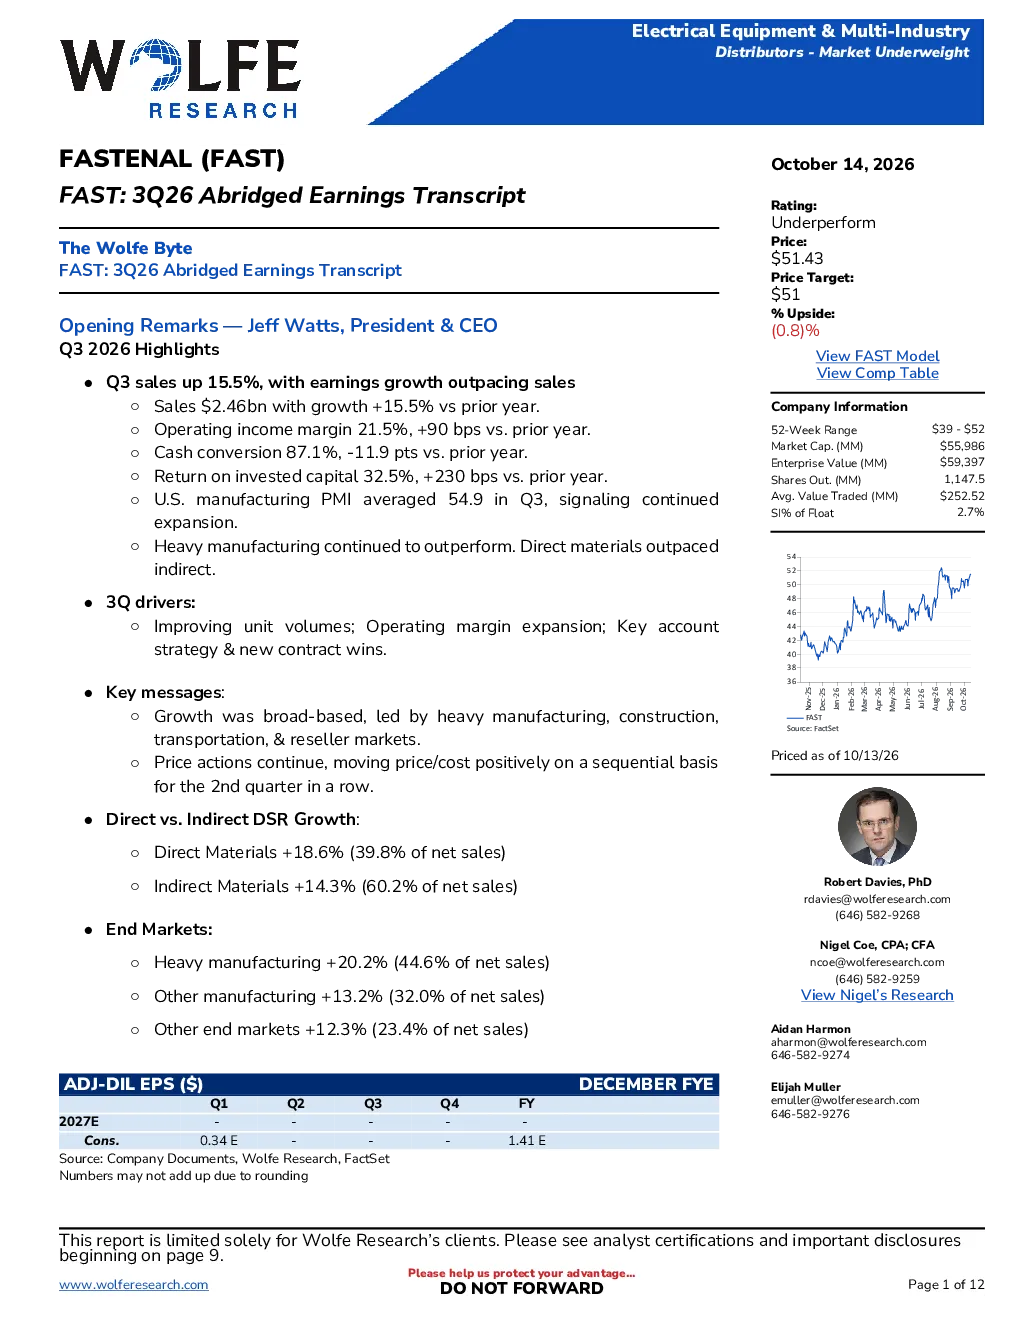
Fastenal2026年第三季度销售额同比增长15.5%,达到24.6亿美元,营业利润率提升90个基点至21.5%。主要增长动力来自重工业(+20.2%)、其他制造业(+13.2%)及其他终端市场(+12.3%),其中重工业占比提升至44.6%。公司通过提升单量、扩大运营利润率及重点客户战略与新合同获取推动业绩增长。同时,数字足迹占比达61.4%,FMI设备基数超14.3万台,电子商务销售额增长与整体业务同步。
Fastenal所在行业的发展趋势如何?
美国制造业PMI第三季度平均54.9,显示持续扩张,为Fastenal提供良好外部环境。重工业表现优于其他领域,建筑业、交通运输业和经销商贡献强劲增长。电气、焊接/磨料等细分领域超越公司总DSR。但需关注终端市场需求波动及竞争格局变化,行业整体面临成本压力和供应链调整挑战。
Fastenal报告中的关键分析方向是什么?
报告重点分析终端市场结构变化,重工业占比提升至44.6%,大客户签约增长推动合同数量提升6.4%。公司数字化战略成效显著,数字足迹占比达61.4%。同时关注价格与成本平衡,毛利率下降40个基点主要受大客户批量折扣影响,但通过费用控制(SG&A杠杆作用多130个基点)仍推动利润率提升。
当前Fastenal市场表现如何?
Fastenal经营现金流为4.216亿美元(净利润的105%),自由现金流为3.496亿美元(净利润的87.1%)。股东回报328.4亿美元,包括股息(298.2亿美元)和股票回购(30.2亿美元)。美国制造业PMI持续扩张,重工业领域表现突出,但需警惕建筑业、交通运输业等细分领域需求不确定性。
Fastenal报告提示哪些风险?
通胀压力下价格/成本差距存在扩大风险,当前毛利率下降40个基点主要受大客户批量折扣影响,管理层正努力缩小差距但效果有限。销售部门裁员400人聚焦大客户以提高效率,但可能影响短期业绩弹性。四季度价格/成本目标为尽快恢复中性,可能需至2027年Q1实现。自营车队优势有助于缓解燃料成本影响,但需持续关注原材料价格波动。