猜你想问
多晶硅当前市场表现如何?
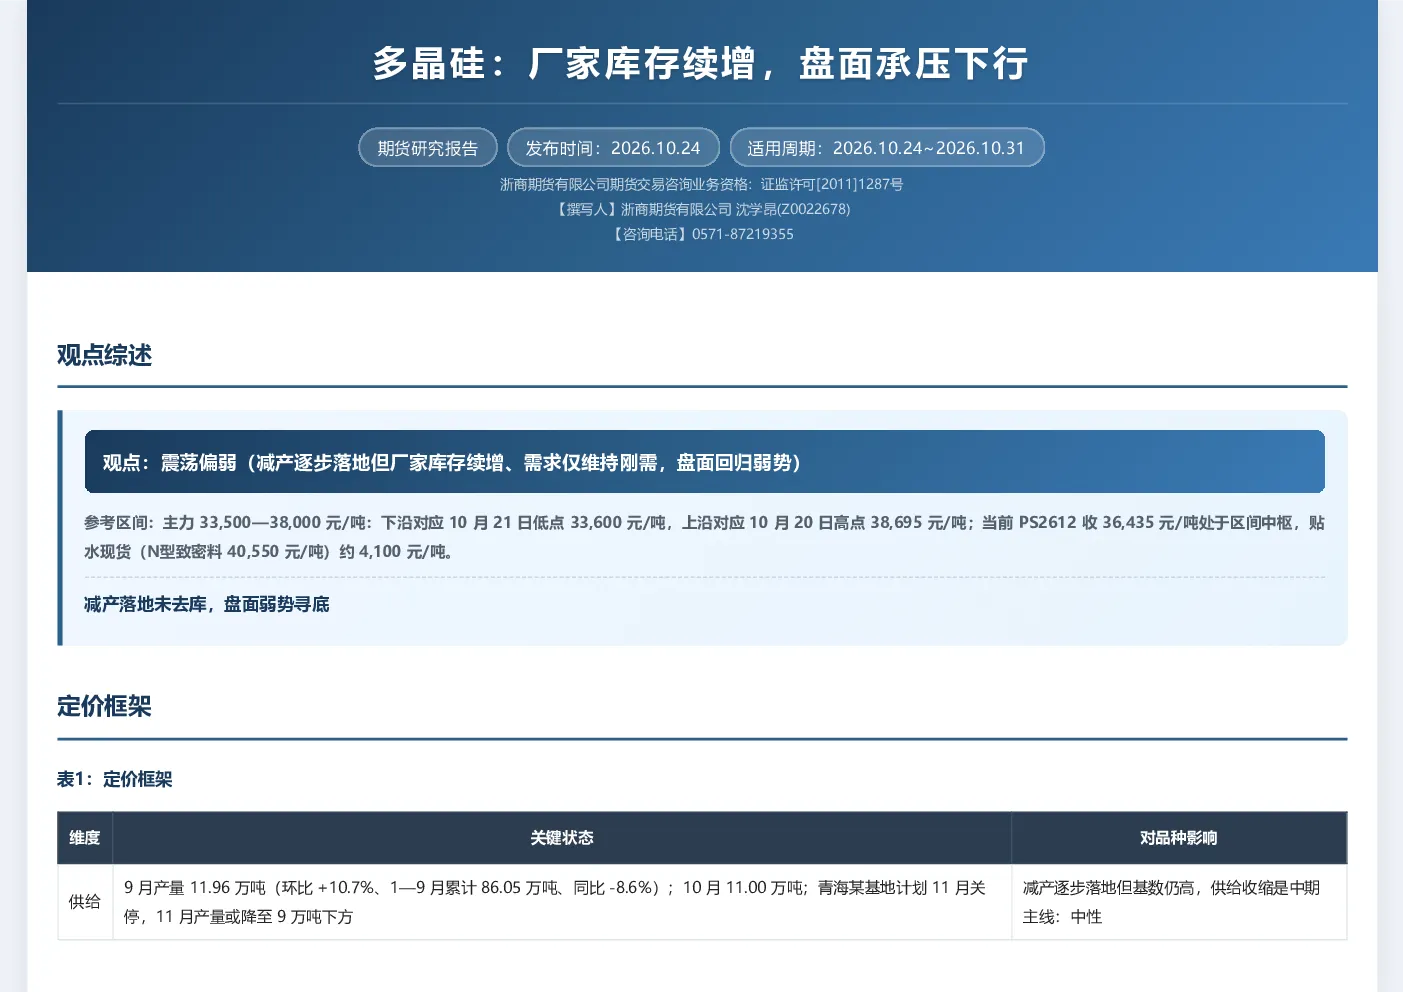
当前多晶硅市场呈现震荡偏弱态势。减产措施虽已逐步实施,但厂家库存持续增加,导致市场供应压力加大。需求方面仅维持刚需状态,未能有效提振价格。主力价格PS2612收于36,435元/吨,周跌4.1%,显示市场下行压力明显。N型致密料价格持稳在40.55元/千克,但下游采购以刚需为主,实际成交有限。9月份硅料产量创新高至11.96万吨,库存同步走高,供需小幅过剩1.05万吨,过剩压力尚未缓解。行业平均成本是价格的核心下沿,当前现货价格已低于该水平,盘面价格也低于完全成本口径。
多晶硅行业未来发展趋势是什么?
多晶硅行业未来发展趋势需关注供需关系变化和终端需求启动情况。目前上游厂家库存持续累库,累库拐点尚未出现,预计短期内市场供应压力仍将存在。硅片产量虽回升至12.11GW,但采购仍以刚需为主,未转化为对硅料的补库行为。终端装机当月值维持近年低位,累计装机同比大幅回落,显示需求端尚未实质性放量。Q4作为传统旺季,其能否启动将是需求端最大的观察点。行业平均成本是价格下沿支撑,但当前价格已低于该水平,未来价格走势仍需关注供需平衡变化。
本报告主要分析了哪些方面?
本报告主要分析了多晶硅市场的供需平衡、库存变化及价格走势。报告指出,9月份硅料产量创新高至11.96万吨,库存同步走高,供需小幅过剩1.05万吨,显示过剩压力尚未缓解。硅片产量回升至12.11GW,但采购仍以刚需为主,未转化为对硅料的补库。厂家库存增至37.1万吨,连续第三周增加,上游累库拐点尚未出现。硅片库存降至25.73GW,连续三周去化,下游以去库代替补库。价格方面,主力价格PS2612收于36,435元/吨,周跌4.1%,N型致密料价格持稳在40.55元/千克。报告还分析了行业平均成本对价格的下沿支撑作用。
当前多晶硅市场现状如何判断?
当前多晶硅市场现状判断为震荡偏弱,主要受供需失衡和需求不足影响。一方面,上游厂家库存持续增加,累库压力加大,供应端表现宽松。另一方面,下游采购仅维持刚需状态,未能有效拉动需求。9月份硅料产量创新高至11.96万吨,库存同步走高,供需小幅过剩1.05万吨,显示市场供大于求的格局尚未改变。硅片库存虽连续三周去化,但下游更多是以去库代替补库,需求恢复力度不足。价格方面,主力价格PS2612收于36,435元/吨,周跌4.1%,显示市场下行压力明显。N型致密料价格持稳在40.55元/千克,但下游采购以刚需为主,实际成交有限。
本报告有哪些风险提示需要注意?
本报告提示的风险点主要集中在供需失衡和需求恢复不确定性方面。当前上游厂家库存持续增加,累库压力加大,若减产措施未能有效落地或需求未能及时恢复,市场供应压力可能进一步加剧。下游采购仅维持刚需状态,若终端需求未能实质性放量,价格可能继续承压下行。此外,行业平均成本是价格下沿支撑,但当前价格已低于该水平,若成本支撑不足,价格可能进一步下探。Q4装机旺季能否启动是需求端最大的观察点,若旺季不启动,供需失衡压力可能持续存在。投资者应密切关注供需关系变化和终端需求恢复情况,谨慎决策。