猜你想问
多晶硅厂家库存续增对市场有何影响?
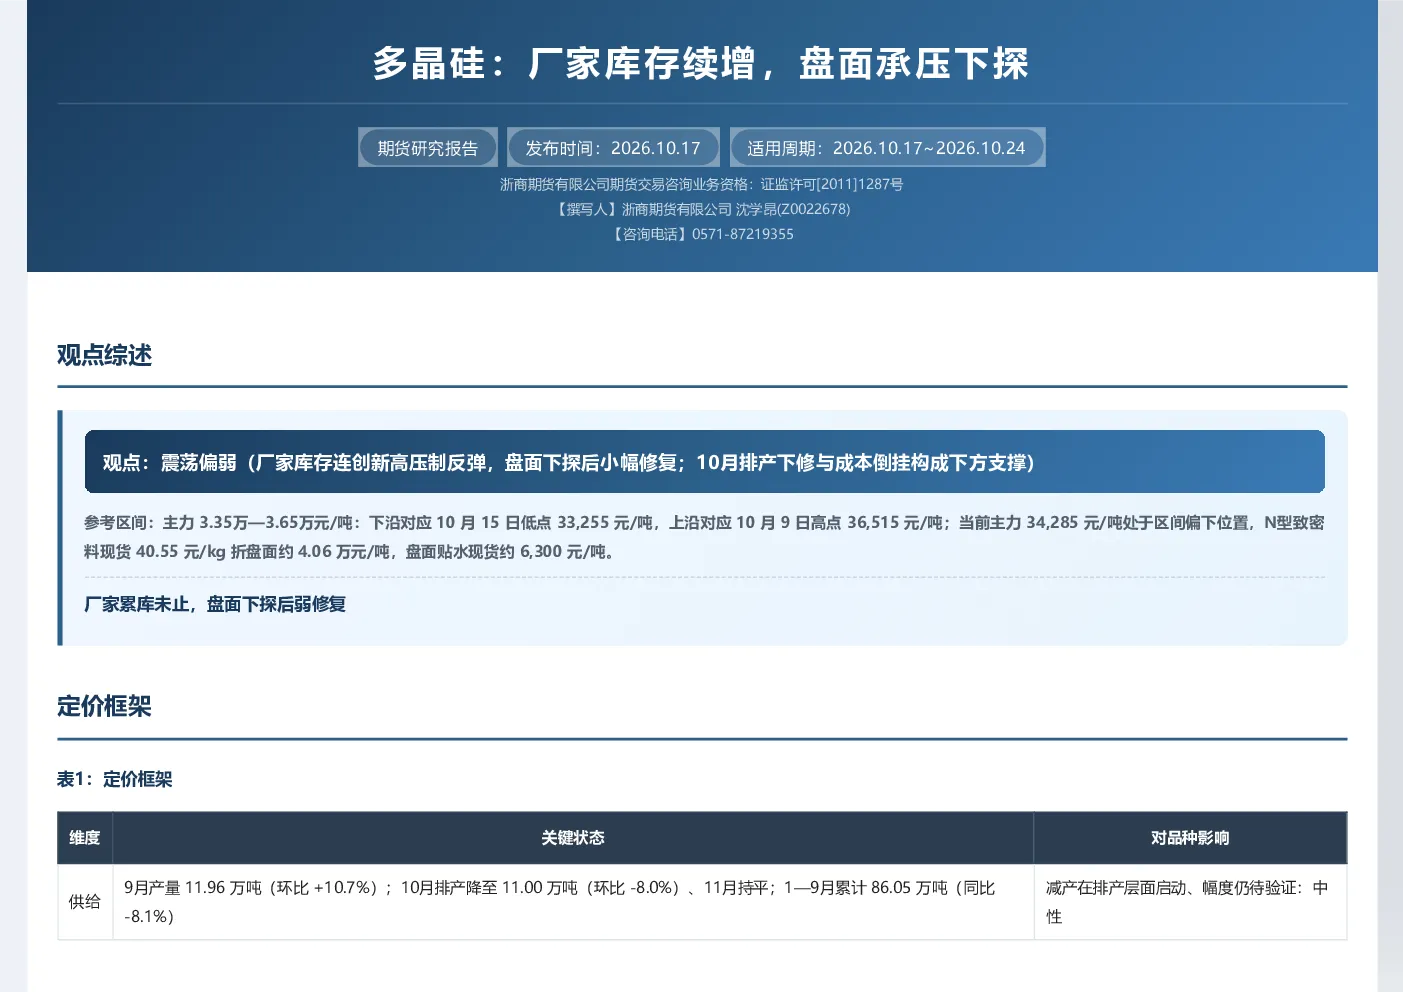
多晶硅厂家库存连续增加,表明供应端压力持续存在,对价格形成压制。报告指出,9月产量创新高但库存同步走高,供需由去库转为累库,过剩压力尚未缓解。厂家库存连续四周增加,上游累库拐点尚未出现,显示短期内价格反弹动力不足。
多晶硅行业未来发展趋势如何?
多晶硅行业未来发展趋势受供需关系和成本支撑影响。报告显示,9月产量升至11.96万吨创年内新高,但硅片采购保守未转化为补库,需求改善仍停留在排产层面。行业平均成本是价格核心下沿,现货已低于该水平,盘面低于完全成本口径。Q4装机旺季能否启动是需求端最大观察点。
本报告重点分析了哪些方向?
本报告重点分析了多晶硅供需平衡、库存变化及价格走势。报告指出,8月产量回升需求回落转为小幅累库,9月产量创新高库存同步走高,厂家库存增至36.4万吨连续四周增加。价格方面,主力合约一度下探后修复,但周内跌约5.1%仍贴水现货,10月排产下修与成本倒挂构成下方支撑。
当前多晶硅市场现状如何判断?
当前多晶硅市场处于震荡偏弱状态。报告显示,厂家库存连创新高压制反弹,盘面下探后小幅修复。主力合约跌约5.1%仍贴水现货,现货报价小幅上调但实际成交有限,“有价无市”结构未改。硅片产量回升但采购保守,装机当月值维持低位,终端需求尚未实质放量。
本报告有哪些风险提示?
本报告提示,多晶硅行业面临上游累库和需求不确定性风险。厂家库存持续增加,供应端压力明显,价格反弹动力不足。需求端,硅片采购保守,装机量维持低位,Q4旺季启动存在不确定性。此外,报告信息来源于已公开资料,准确性、完整性或可靠性不作保证,不构成投资建议,投资者需谨慎决策。
你可能感兴趣
工业硅:期货仓单库存续增,盘面弱势震荡 多晶硅:关注实际成交情况
国泰君安期货2025-02-21
纸浆策略报告:港口库存续增,期价高位承压
中州期货2019-02-28
热轧卷板市场周报:需求一般&库存续增,热卷期价再度承压走弱
瑞达期货2023-05-12
乙二醇库存续增供给承压,或延续弱势震荡
通惠期货2025-12-11
甲醇晨报:库存续增叠加油价大跌,甲醇恐持续下探
国都期货2020-03-19
玻璃:交割库扩容,近月合约受挫 纯碱:供增需弱格局,盘面均线承压
中辉期货2025-04-21
焦煤焦炭周报:双焦延续增库 盘面价格承压
华泰期货2023-01-08
PVC盘面承压震荡运行 PTA供增需减迎累库
山金期货2026-09-20
甲醇晨报:港口库存续创年内新高,甲醇仍有下探空间
国都期货2020-03-12
镍:累库限制上方弹性,多空博弈形成拉锯 不锈钢:镍铁原料承压下探,十二月钢厂排产偏高
国泰君安期货2024-12-08