猜你想问
TCL智家最新季报核心内容有哪些?
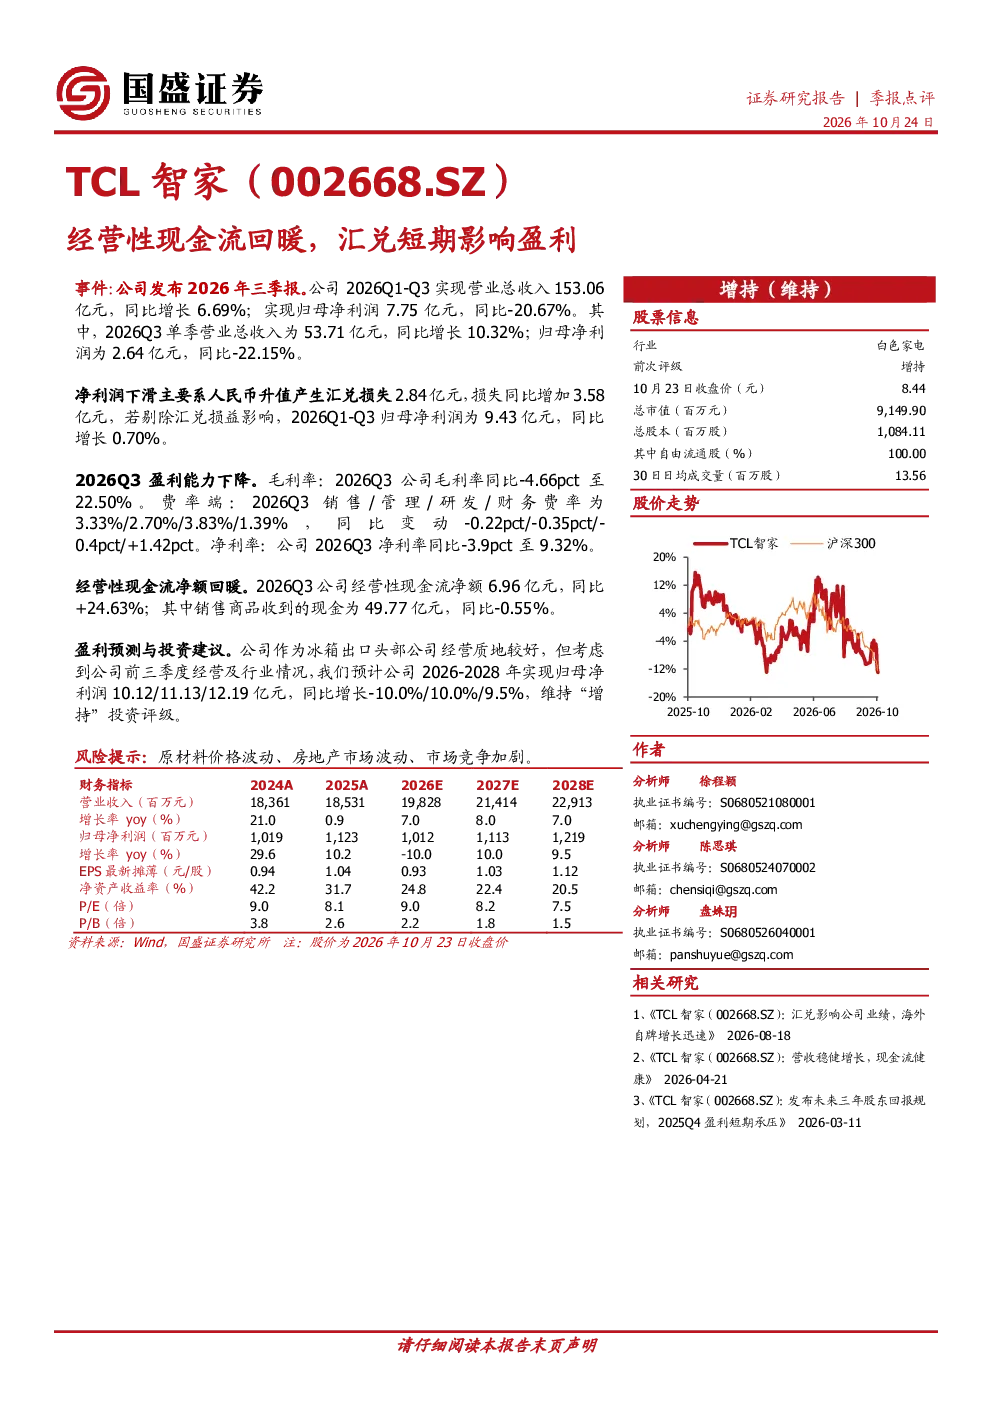
TCL智家2026年三季报显示,营业总收入153.06亿元,同比增长6.69%,归母净利润7.75亿元,同比-20.67%。Q3单季营收53.71亿元,同比增长10.32%,归母净利润2.64亿元,同比-22.15%。净利润下滑主要因人民币升值产生汇兑损失2.84亿元,同比增加3.58亿元。剔除汇兑损益后,Q1-Q3归母净利润同比增长0.70%至9.43亿元。
家电行业发展趋势如何?
家电行业整体呈现稳健增长态势,消费升级推动高端产品需求提升。智能化、健康化成为产品发展重点,线上线下渠道融合加速。市场竞争格局持续优化,头部企业品牌优势明显。政策支持绿色环保产品,推动行业向可持续发展方向转型。技术革新如物联网、AI技术应用深化,为行业带来新增长点。
报告重点分析了哪些方面?
报告重点分析了TCL智家经营性现金流净额回暖,Q3达6.96亿元,同比+24.63%,显示企业主营业务造血能力增强。同时关注到盈利能力下降,毛利率同比-4.66pct至22.50%,净利率同比-3.9pct至9.32%。报告还揭示了汇兑损失对净利润的短期冲击,以及剔除后净利润的稳健增长。
当前市场对家电企业有何判断?
当前市场对家电企业判断呈现分化格局,一方面,受益于消费升级和渠道创新,头部企业保持增长势头;另一方面,汇率波动、原材料成本上升等因素对盈利能力造成压力。经营性现金流改善被视为积极信号,表明企业抗风险能力增强。行业竞争加剧,企业需持续提升产品创新和运营效率。
研报提示哪些风险?
研报提示的主要风险包括:人民币汇率波动可能持续影响盈利表现,尤其对出口业务依赖度高的企业;原材料价格波动带来成本压力;市场竞争加剧可能导致价格战,压缩利润空间。此外,宏观经济环境变化、消费需求疲软也可能影响行业增长速度。企业需加强供应链管理和风险对冲能力。
你可能感兴趣
2018年一季报点评:收入高增长,转固、汇兑短期影响盈利
建筑建材西南证券2018-04-27
汇兑损失影响业绩增速,新签合同额及经营性净现金流大幅提升
建筑建材安信证券2017-09-05
汇兑损失影响利润增速,经营性现金流及新签合同大幅增加
建筑建材安信证券2018-03-28
季报点评:疫情影响业绩下滑,经营性现金流改善
房地产国盛证券2020-11-04
计算机行业2021年半年报总结:业绩整体回暖,经营性现金流短期受扰
信息技术国泰君安证券2021-09-02
2026年一季报点评:收入同比+21%表现亮眼,汇兑及所得税影响短期净利润
机械设备东吴证券2026-04-28
2026年一季报点评:剔除汇兑影响后归母净利润+21%,电动化、智能化驱动下盈利中枢继续上移
机械设备东吴证券2026-04-24
25年报及26年一季报点评:汇兑+减值影响Q1盈利,户储及工商储全年有望高增贡献新增长动能
东吴证券2026-05-07
2024年一季报点评:收入+45%表现亮眼,汇兑影响短期利润
东吴证券2024-04-25
汽车行业跟踪报告:铝压铸季报点评,2Q受益汇兑,预计3Q经营性仍有可观增长
交运设备华创证券2023-09-19