猜你想问
这份研报主要讲了什么内容?
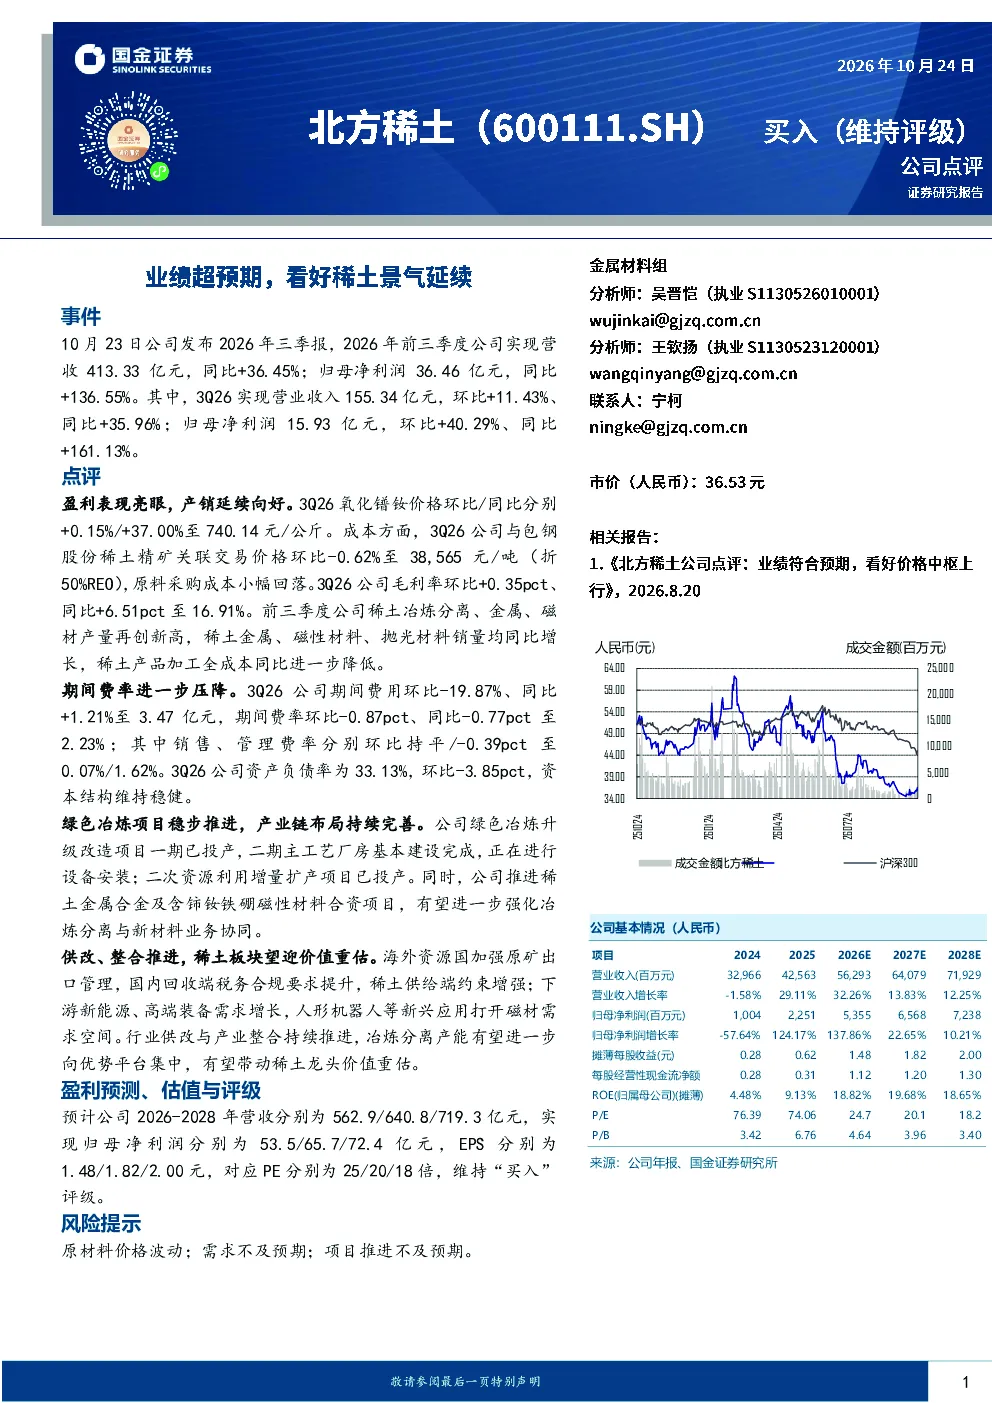
这份研报分析了北方稀土2026年前三季度报告,显示公司营收413.33亿元(同比+36.45%),归母净利润36.46亿元(同比+136.55%)。第三季度营收155.34亿元(环比+11.43%),归母净利润15.93亿元(环比+40.29%)。报告指出氧化镨钕价格环比/同比分别+0.15%/+37.00%,原料采购成本小幅回落,毛利率环比+0.35pct、同比+6.51pct至16.91%。稀土冶炼分离、金属、磁材产量再创新高,销量同比增长,产品加工全成本同比进一步降低。
稀土行业未来发展趋势如何?
稀土行业未来发展趋势显示,海外原矿出口管理加强,国内回收端税务合规要求提升,供给端约束增强。下游新能源、高端装备需求增长,人形机器人等新兴应用打开磁材需求空间。行业供改与产业整合持续推进,冶炼分离产能向优势平台集中,带动稀土龙头价值重估。
研报重点分析了哪些方面?
研报重点分析了北方稀土的盈利与产销表现、费用与财务状况、项目与产业链布局。盈利方面,公司3Q26毛利率提升至16.91%,产销延续向好。费用方面,期间费率进一步压降至2.23%。项目方面,绿色冶炼项目稳步推进,产业链布局持续完善,推进稀土金属合金及含铈钕铁硼磁性材料合资项目。
当前稀土市场现状如何判断?
当前稀土市场现状显示,稀土供给端约束增强,需求端持续增长。北方稀土等龙头企业盈利能力提升,毛利率改善明显。行业供改推动产业整合,产能向优势企业集中。稀土价格保持稳定增长趋势,下游应用领域不断拓展,市场整体呈现景气上行态势。
研报提示了哪些风险?
研报提示了原材料价格波动、需求不及预期、项目推进不及预期等风险。原材料价格波动可能影响公司盈利稳定性,需求不及预期可能导致销量增长放缓,项目推进不及预期可能影响公司长期发展。需关注行业政策变化及宏观经济环境对稀土市场的影响。
你可能感兴趣
电力设备与新能源行业电动车2022年1月月报:高景气延续,估值低+业绩超预期,全面看好
电气设备东吴证券2022-01-18
2024年一季报点评:归母净利润同比增长48.3%超预期,看好出口延续高景气
机械设备华创证券2024-04-30
2023年报点评:23年盈利15.6亿,同比+8.6%,业绩符合预期,继续看好成品油轮景气延续向上
华创证券2024-03-27
行业周报:美光业绩超预期+英伟达GTC2026召开,看好算力和存储持续高景气
电子设备开源证券2026-03-22
业绩超预期,看好氨纶景气修复
基础化工安信证券2021-01-15
公司信息更新报告:业绩预告超预期,看好稳增长下的纯碱景气上行
开源证券2022-06-29
业绩超预期坚定看好华新建材海外高景气国内稳业绩
未知机构2026-07-11
业绩超预期,看好Q4景气加速
兴证国际2020-10-24
公司信息更新报告:Q1业绩超预期,稳增长下看好全年纯碱景气上行
基础化工开源证券2022-03-30