猜你想问
这份研报的核心内容是什么?
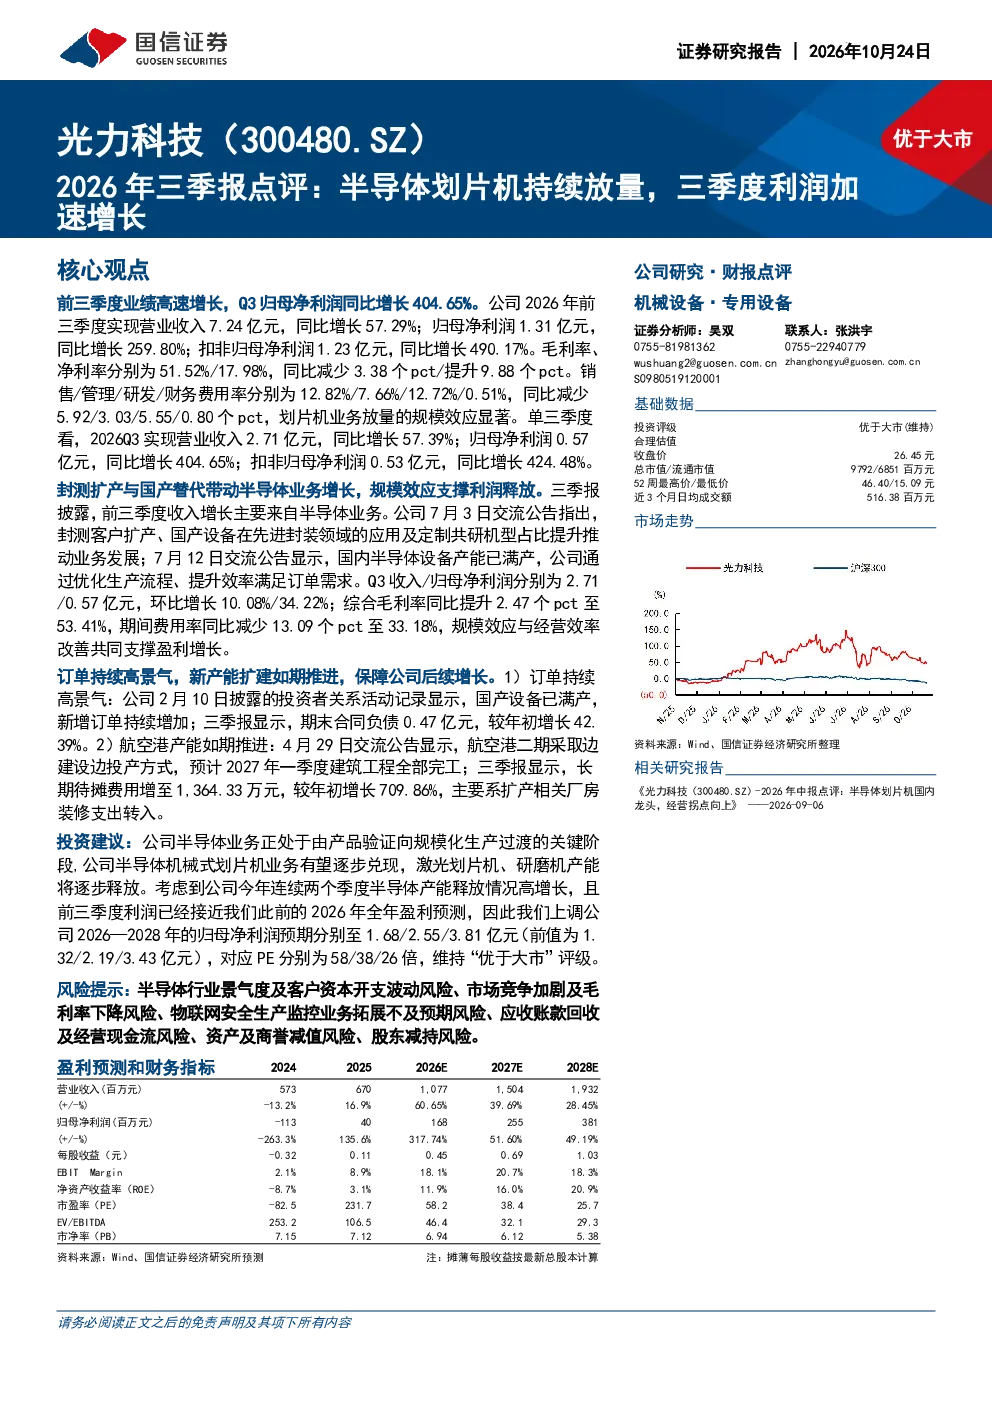
这份研报的核心内容是点评2026年前三季度半导体划片机行业的业绩增长。报告指出,公司2026年前三季度业绩高速增长,Q3归母净利润同比增长404.65%。公司2026年前三季度实现营业收入7.24亿元,同比增长57.29%;归母净利润1.31亿元,同比增长259.80%;扣非归母净利润1.23亿元,同比增长490.17%。毛利率、净利率分别为51.52%/17.98%,同比减少3.38个pct/提升9.88个pct。销售/管理/研发/财务费用率分别为12.82%/7.66%/12.72%/0.51%,同比减少5.92/3.03/5.55/0.80个pct,划片机业务放量的规模效应显著。单三季度看,2026Q3实现营业收入2.71亿元,同比增长57.39%;归母净利润0.57亿元,同比增长404.65%;扣非归母净利润0.53亿元,同比增长424.48%。报告强调,公司半导体业务正处于由产品验证向规模化生产过渡的关键阶段,半导体机械式划片机业务有望逐步兑现,激光划片机、研磨机产能将逐步释放。
半导体划片机行业的发展趋势如何?
半导体划片机行业的发展趋势主要受封测扩产与国产替代的推动。报告指出,封测客户扩产、国产设备在先进封装领域的应用及定制共研机型占比提升推动业务发展。国内半导体设备产能已满产,公司通过优化生产流程、提升效率满足订单需求。规模效应与经营效率改善共同支撑盈利增长。报告还提到,订单持续高景气,新产能扩建如期推进,保障公司后续增长。国产设备已满产,新增订单持续增加,期末合同负债较年初增长42.39%。航空港二期采取边建设边投产方式,预计2027年一季度建筑工程全部完工,长期待摊费用较年初增长709.86%,主要系扩产相关厂房装修支出转入。
研报重点分析了哪些方向?
研报重点分析了半导体划片机业务的业绩增长与规模效应。报告披露,前三季度收入增长主要来自半导体业务,Q3收入/归母净利润分别为2.71/0.57亿元,环比增长10.08%/34.22%;综合毛利率同比提升2.47个pct至53.41%,期间费用率同比减少13.09个pct至33.18%。报告还分析了公司半导体业务由产品验证向规模化生产过渡的关键阶段,机械式划片机业务有望逐步兑现,激光划片机、研磨机产能将逐步释放。公司上调2026—2028年的归母净利润预期分别至1.68/2.55/3.81亿元,对应PE分别为58/38/26倍。
当前半导体设备市场的现状如何?
当前半导体设备市场呈现高景气度与产能满产的特点。报告指出,国内半导体设备产能已满产,公司通过优化生产流程、提升效率满足订单需求。订单持续高景气,新增订单持续增加,期末合同负债较年初增长42.39%。国产设备已满产,新增订单持续增加,期末合同负债较年初增长42.39%。航空港二期采取边建设边投产方式,预计2027年一季度建筑工程全部完工,长期待摊费用较年初增长709.86%,主要系扩产相关厂房装修支出转入。报告强调,公司今年连续两个季度半导体产能释放情况高增长,且前三季度利润已经接近此前的2026年全年盈利预测。
研报提到了哪些风险提示?
研报提到了以下风险提示:半导体行业景气度及客户资本开支波动风险、市场竞争加剧及毛利率下降风险、物联网安全生产监控业务拓展不及预期风险、应收账款回收及经营现金流风险、资产及商誉减值风险、股东减持风险。报告强调,投资者需关注行业景气度变化、市场竞争加剧对毛利率的影响、物联网业务拓展的实际情况、应收账款回收及经营现金流状况、资产及商誉减值风险以及股东减持可能带来的股价波动。