猜你想问
9月社零增速回升有何重要意义?
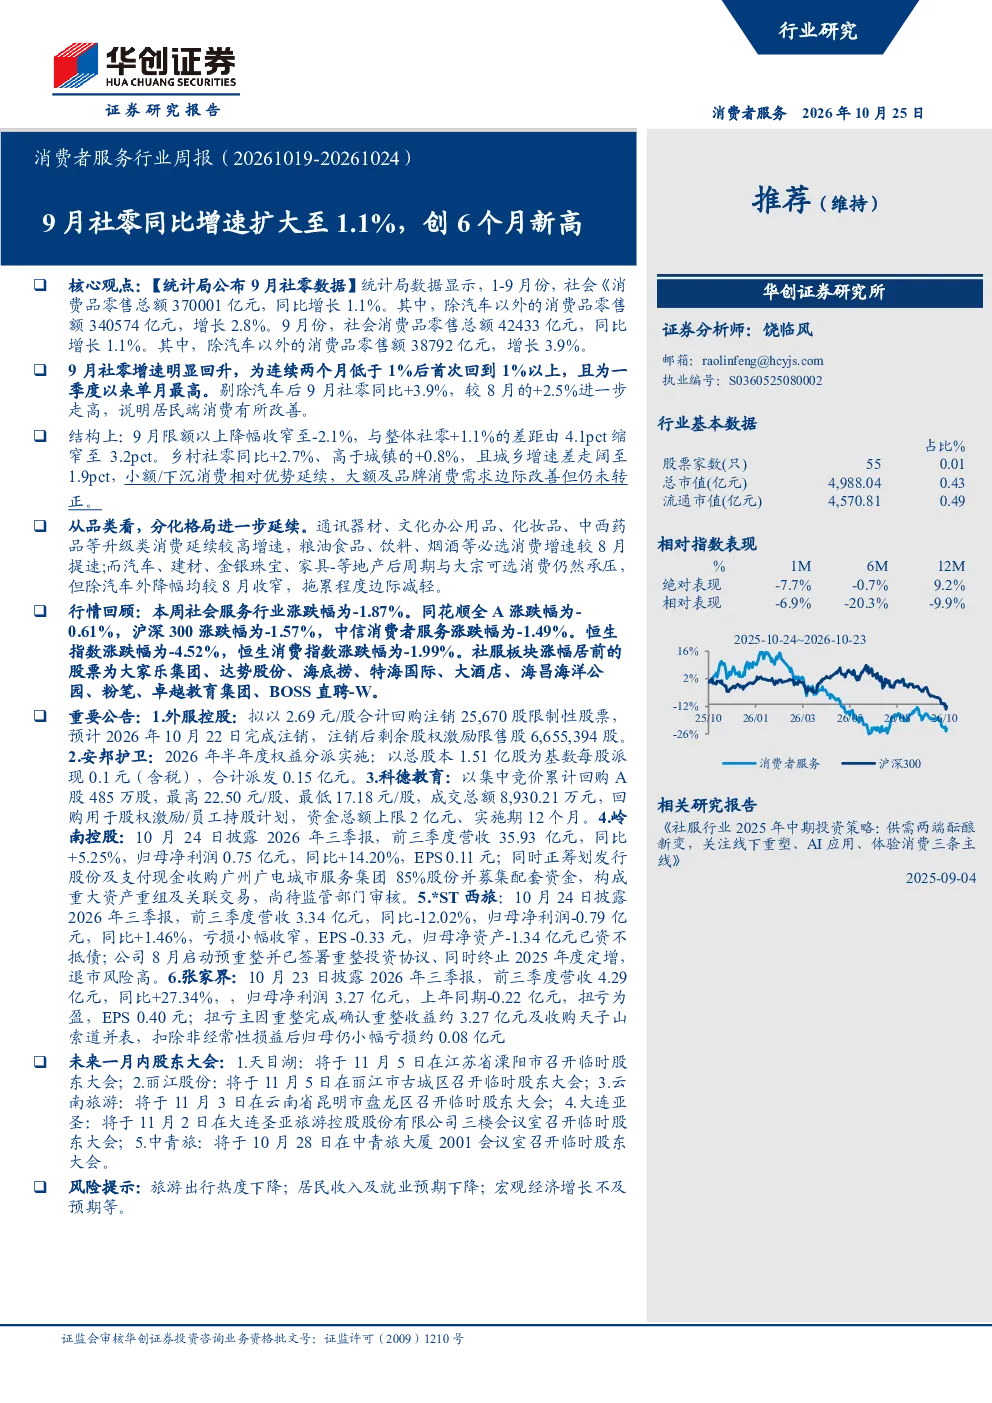
9月社零增速明显回升至1.1%,为连续两个月低于1%后首次回到1%以上,且为一季度以来单月最高。剔除汽车后9月社零同比+3.9%,较8月的+2.5%进一步走高,显示居民端消费有所改善。这一数据表明消费市场信心逐步恢复,特别是除汽车外的消费品零售额增长强劲,反映出升级类消费和必选消费的回暖趋势。社零增速回升对评估经济复苏态势和消费潜力释放具有重要意义。
休闲服务行业未来发展趋势如何?
休闲服务行业未来发展趋势需关注消费升级和结构性变化。当前数据显示通讯器材、文化办公用品、化妆品、中西药品等升级类消费延续较高增速,同时粮油食品、饮料、烟酒等必选消费增速提速,反映居民消费结构优化。此外,乡村社零增速高于城镇,城乡消费差距扩大,提示区域市场潜力。未来需关注旅游出行热度、居民收入预期等因素对行业的影响,以及新业态、新模式的创新与拓展。
报告重点分析了哪些方向?
报告重点分析了社零增速回升的驱动因素、消费结构变化趋势以及行业细分表现。具体包括剔除汽车后的社零增速、限额以上与整体社零的差距变化、城乡消费增速差异、升级类与必选消费表现、地产后周期与大宗可选消费压力等。同时,报告还关注了行业重要公告、未来股东大会安排及潜在风险因素,为投资者提供全面的市场观察视角。
当前市场现状如何判断?
当前市场现状表现为消费复苏态势逐步显现,但结构性分化明显。一方面,社零增速回升显示整体消费信心有所改善,居民消费意愿增强。另一方面,汽车、建材、金银珠宝、家具等地产后周期与大宗可选消费仍承压,但除汽车外降幅已收窄。此外,乡村消费增速领先城镇,升级类消费保持韧性,反映消费需求向更高质量、多元化方向发展。整体来看,消费市场呈现复苏基础尚不稳固、结构性机会并存的特点。
研报提示的主要风险有哪些?
研报提示的主要风险包括旅游出行热度下降、居民收入及就业预期下降、宏观经济增长不及预期等。当前消费复苏仍面临外部环境不确定性,旅游出行受季节性、政策性因素影响较大,居民收入增长和就业稳定性是消费持续复苏的关键支撑。宏观经济增长放缓可能抑制大宗消费需求,进而影响地产后周期及相关可选消费表现。此外,行业竞争加剧、成本上升等经营风险也需关注。投资者需密切关注这些风险因素对行业发展的潜在影响。