猜你想问
这份报告的核心内容是什么?
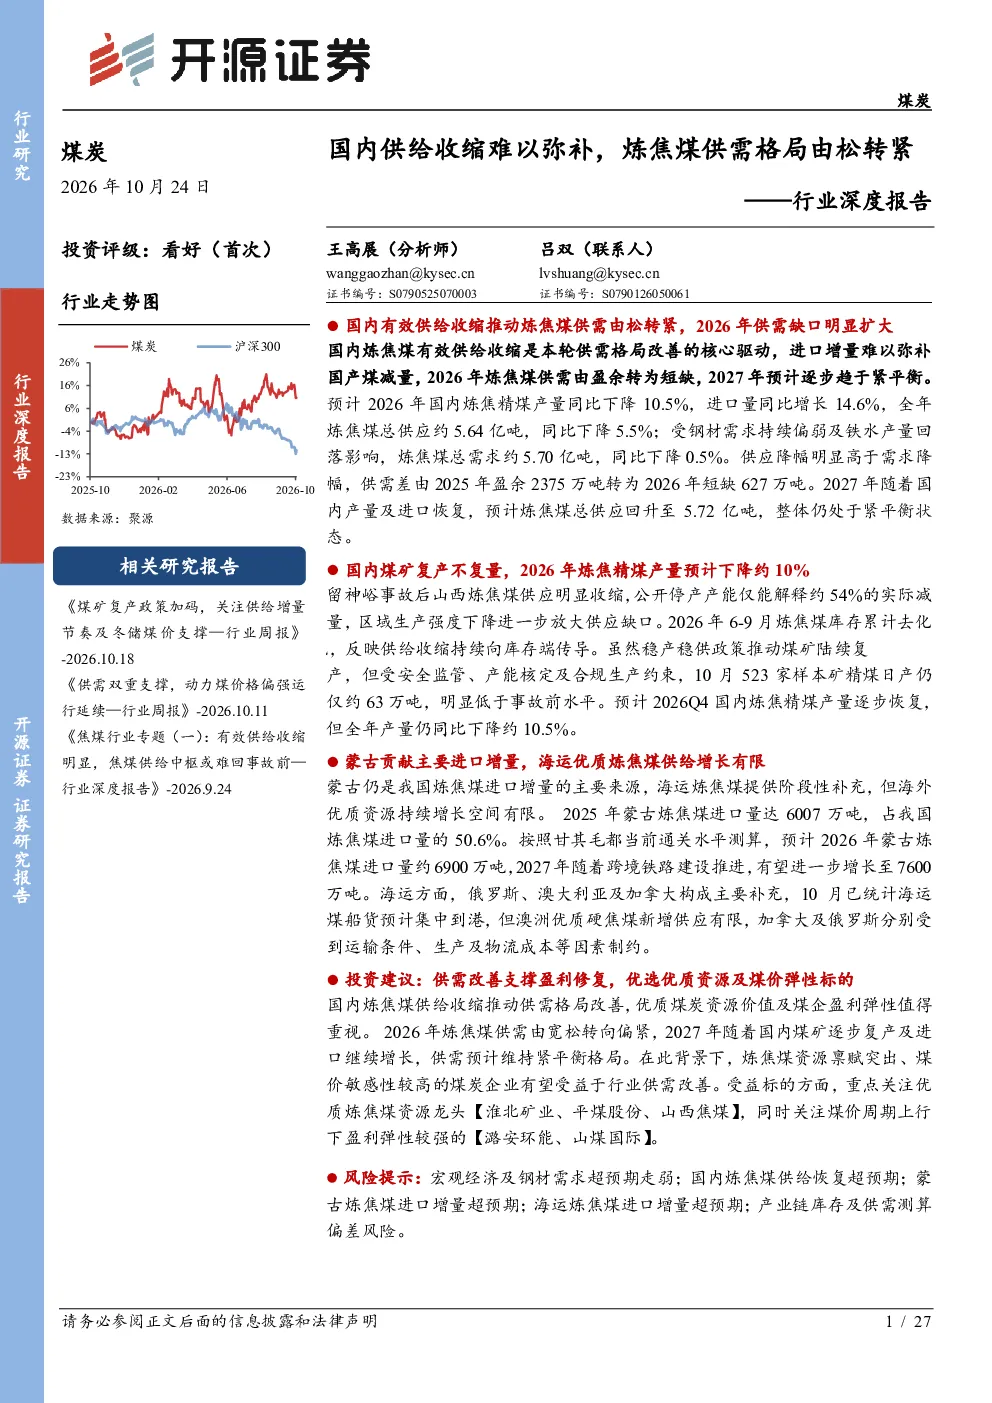
本报告指出国内炼焦煤有效供给收缩是本轮供需格局改善的核心驱动。留神峪事故后山西炼焦煤供应明显收缩,公开停产产能仅能解释约54%的实际减量,区域生产强度下降进一步放大供给缺口。蒙古仍是我国炼焦煤进口增量的主要来源,预计2026年蒙古炼焦煤进口量约6900万吨,2027年随着跨境铁路建设推进,有望进一步增长至7600万吨。海运炼焦煤提供边际补充,但澳洲优质硬焦煤新增供应有限,加拿大及俄罗斯分别受到运输条件、生产及物流成本等因素制约。预计2026年国内炼焦精煤产量同比下降10.5%至4.29亿吨,进口量同比增长14.6%至1.36亿吨,全年炼焦煤供需由盈余转为短缺。展望2027年,国内煤矿产量逐步恢复,但受安全监管、产能核定及合规生产约束,供应增量仍相对有限,炼焦煤供需预计维持紧平衡格局。
煤炭行业未来发展趋势如何?
煤炭行业未来发展趋势显示国内炼焦煤供需格局将维持紧平衡。留神峪事故后山西炼焦煤供应持续收缩,蒙古进口是主要补充但增量有限,海运补充边际效应弱。预计2026年国内炼焦精煤产量下降10.5%至4.29亿吨,进口量增长14.6%至1.36亿吨,供需由盈余转为短缺。2027年国内煤矿产量逐步恢复,但安全监管、产能核定及合规生产约束下供应增量有限,炼焦煤供需预计维持紧平衡。优质炼焦煤资源价值将得到体现,煤炭企业盈利弹性值得关注。
报告重点分析了哪些方向?
报告重点分析了国内炼焦煤供给收缩对供需格局的影响。核心发现包括:山西炼焦煤供应因留神峪事故明显收缩,公开停产产能仅解释约54%减量,生产强度下降放大供给缺口;蒙古进口是主要补充来源,预计2026年进口量约6900万吨,2027年有望增至7600万吨;海运补充有限,澳洲优质硬焦煤新增供应受限,加拿大及俄罗斯受运输条件、生产及物流成本制约。报告预测2026年国内炼焦精煤产量下降10.5%至4.29亿吨,进口量增长14.6%至1.36亿吨,供需由盈余转为短缺。2027年国内煤矿产量逐步恢复,但受多重约束供应增量有限,炼焦煤供需预计维持紧平衡。
当前煤炭市场现状如何判断?
当前煤炭市场现状显示国内炼焦煤供需格局由松转紧。留神峪事故导致山西炼焦煤供应收缩,公开停产产能仅解释约54%减量,生产强度下降进一步放大供给缺口。蒙古进口是主要补充,预计2026年进口量约6900万吨,2027年有望增至7600万吨,但海运补充有限,澳洲优质硬焦煤新增供应受限,加拿大及俄罗斯受运输条件、生产及物流成本制约。预计2026年国内炼焦精煤产量下降10.5%至4.29亿吨,进口量增长14.6%至1.36亿吨,全年炼焦煤供需由盈余转为短缺。2027年国内煤矿产量逐步恢复,但受安全监管、产能核定及合规生产约束,供应增量有限,炼焦煤供需预计维持紧平衡格局。
报告有哪些风险提示?
报告提示煤炭行业面临多重风险。首先,国内煤矿安全生产形势仍存不确定性,可能影响煤矿产量恢复进程。其次,国际煤炭市场波动可能影响蒙古进口量和海运炼焦煤供应稳定性。再次,国内煤炭行业安全监管政策持续收紧,可能限制煤矿产能扩张速度。此外,煤炭运输成本上升可能压缩企业盈利空间。最后,煤炭价格周期性波动可能影响煤炭企业盈利稳定性。这些因素均需关注,以全面评估煤炭行业投资风险。