猜你想问
这份研报的核心内容是什么?
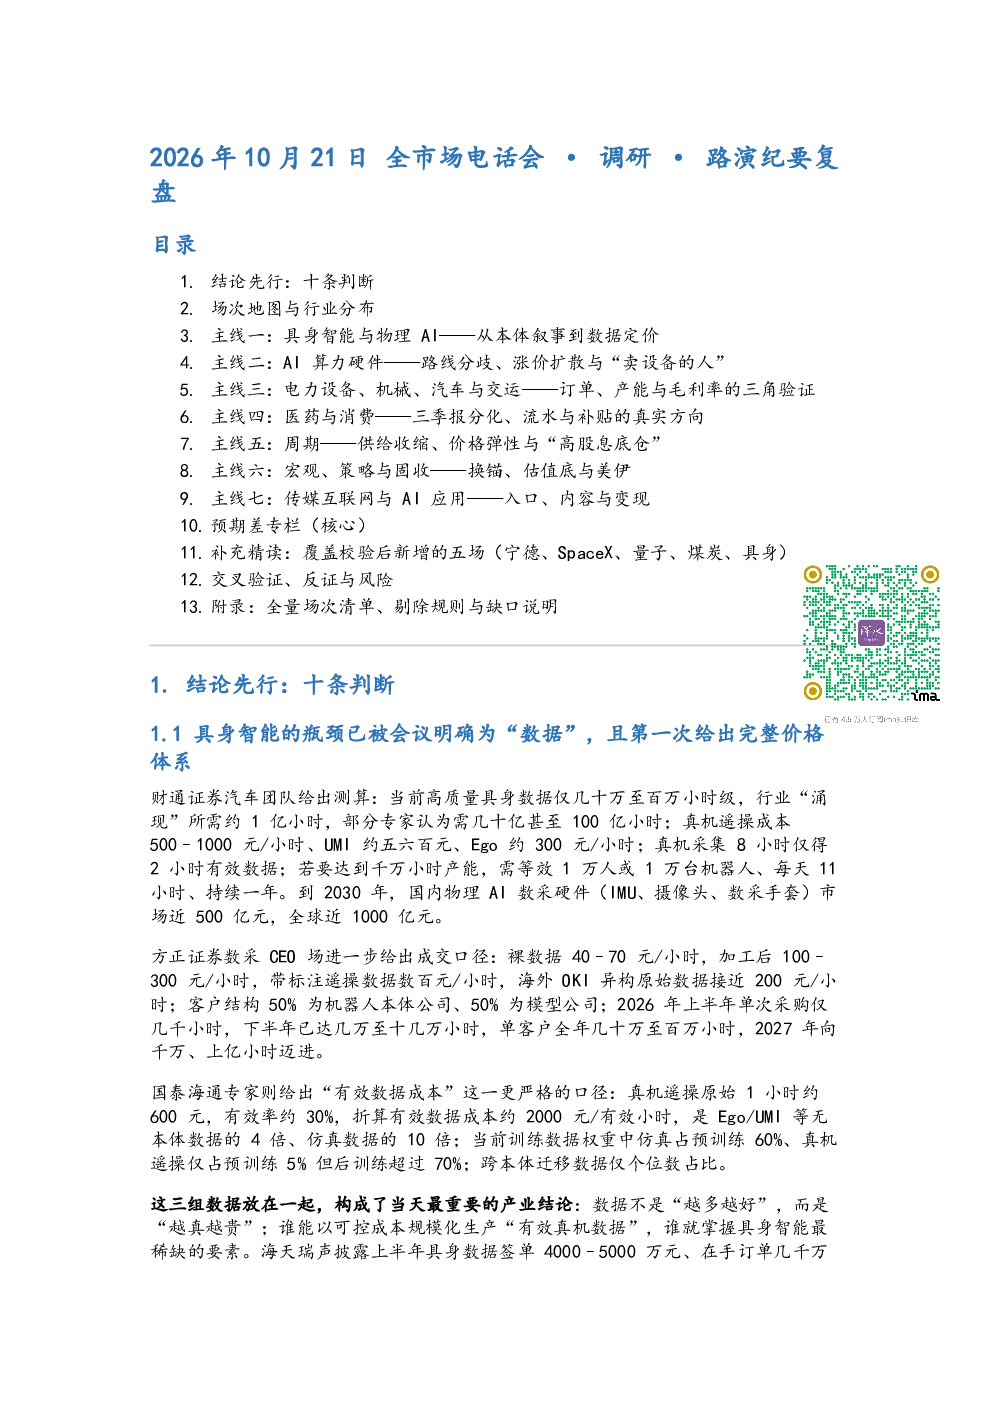
这份研报主要复盘了2026年10月21日全市场的电话会、调研和路演纪要,涵盖了具身智能与物理AI、AI算力硬件、电力设备、机械、汽车与交运、医药与消费、周期、宏观、策略与固收、传媒互联网与AI应用等多个行业的最新动态和分析。报告重点分析了各行业的核心瓶颈、发展趋势、订单情况、产能规划、毛利率变化以及市场现状,并揭示了部分行业的预期差和潜在风险。
具身智能与物理AI赛道的发展趋势如何?
具身智能与物理AI赛道正面临数据采集成本高昂且稀缺的问题,高质量数据采集成本极高,仿真数据成本优势被高估,Ego数据有效率低。数采行业进入规模化阶段,客户单次采购量将大幅增长,数据供应商订单井喷。本体厂商资本开支谨慎,更关注硬件和传感器瓶颈。整体来看,该赛道数据成为核心瓶颈,但数采行业规模化发展潜力巨大,跨本体映射和真机动力学噪声分布能力将成为数据供应商的关键竞争力。
研报重点分析了哪些方向?
研报重点分析了多个行业的发展趋势和现状,包括具身智能与物理AI的数据瓶颈和供应商订单增长、AI算力硬件的路线分歧和设备厂商订单增长、电力设备、机械、汽车与交运的订单、产能与毛利率验证、医药与消费的三季报分化、周期的供给收缩和价格弹性、宏观政策利率的换锚、传媒互联网与AI应用的商业化变现等方向,并揭示了部分行业的预期差和潜在风险。
当前市场现状如何判断?
当前市场现状呈现多行业分化,具身智能与物理AI数据采集成本高昂,AI算力硬件路线存在分歧,电力设备、机械、汽车与交运行业订单、产能与毛利率呈现三角验证,医药与消费行业三季报分化明显,周期行业供给收缩价格弹性增强。宏观政策利率或有换锚,策略主线存在分歧,美伊谈判存在疑云。传媒互联网与AI应用商业化变现加速,整体市场呈现多行业机遇与挑战并存。
研报提示了哪些风险?
研报提示的风险包括具身智能与物理AI数据采集成本高昂且稀缺,可能导致部分厂商资本开支压力增大;AI算力硬件路线分歧可能导致市场竞争加剧;电力设备、机械、汽车与交运行业订单、产能与毛利率的三角验证存在不确定性;医药与消费行业三季报分化可能影响投资者预期;周期行业供给收缩可能引发价格波动;宏观政策利率换锚和美伊谈判存在不确定性,可能影响市场情绪。