猜你想问
这份报告主要分析了合成氨行业的哪些核心内容?
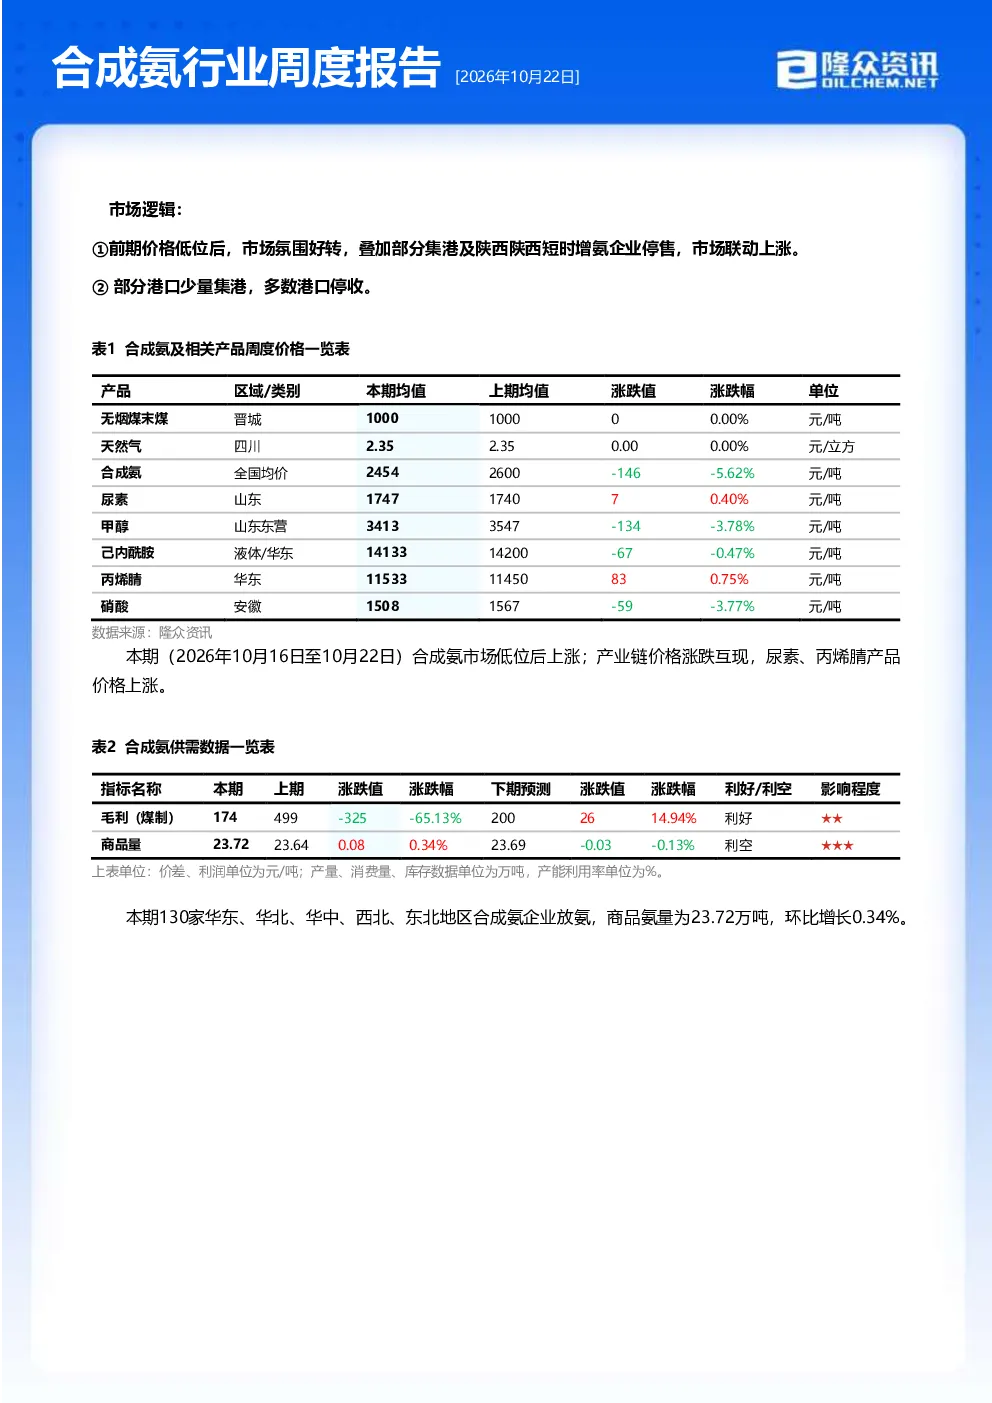
本报告深入分析了合成氨行业的市场逻辑、价格走势、供需平衡、成本利润、供应需求及相关市场。重点关注了近期价格先降后涨的动态,以及下游接受度提高、交投氛围好转的市场表现。同时,详细剖析了各区域行情,如西北宁夏稳中下行、陕西价格上行、内蒙古涨跌分化,以及西南延续弱势、山东供需氛围好转等具体情况。此外,报告还评估了供应端130家企业放氨量环比增长0.34%的变动,以及需求端农需磷复肥秋肥结束、冬储启动缓慢、工业丙烯腈成本端压力持续等因素对整体需求的影响。最后,对煤制氨和天然气制氨的利润变化进行了对比分析,指出煤制氨利润大幅下降,而天然气制氨亏损加剧,产业链利润结构出现调整。
合成氨赛道未来发展趋势如何?
合成氨赛道未来发展趋势呈现复杂态势。供应端方面,裕龙、沧州旭阳可能恢复外售,山西阳光焦化存在恢复预期,整体供应将窄幅增量。需求端则面临农需复合肥开工下滑、工业硝酸部分工厂减产可能等压力,整体需求延续偏弱。成本端,煤炭价格高位盘整,对生产成本形成支撑。价格预测显示,合成氨市场高位震荡,但存在下滑预期,价格参考范围在2300-2650元/吨。市场关注点在于供应端维持充裕态势与下游需求延续偏弱之间的矛盾,观市氛围渐起。产业链利润方面,煤制氨利润窄幅增加,但下游丙烯腈、硝酸产品利润下降,显示出成本传导不畅的问题。
报告重点分析了哪些方向?
本报告重点分析了合成氨行业的供需平衡、成本利润及区域市场表现。在供需平衡方面,报告详细统计了本期130家企业放氨量环比增长0.34%,并分析了蓬莱万华、瑞星、裕龙等企业产量变动对外销的影响。需求端则重点考察了农需磷复肥秋肥结束、冬储启动缓慢、工业丙烯腈成本端压力等因素对开工和需求的影响,指出整体需求偏弱。成本利润分析方面,报告对比了煤制氨和天然气制氨的利润变化,显示煤制氨利润大幅下降至174元/吨,降幅65.13%,而天然气制氨亏损加剧至负483元/吨,降幅21.36%。产业链利润结构出现调整,煤制氨利润下行,下游丙烯腈、硝酸产品利润上行,主要受原料成本下降影响。区域行情方面,报告分别剖析了西北、西南、山东等地的市场动态,如西北宁夏稳中下行、陕西价格上行、内蒙古涨跌分化,西南延续弱势,山东供需氛围好转等。
当前合成氨市场现状如何判断?
当前合成氨市场现状呈现高位震荡与下滑预期的矛盾态势。价格方面,本期合成氨价格先降后涨,10月22日均价为2454元/吨,周内重心上行,但高位价格接受度转一般,市场观望氛围渐起。供应端,130家企业放氨量环比增长0.34%,主要受裕龙、沧州旭阳可能恢复外售,以及山西阳光焦化恢复预期等因素影响,整体供应窄幅增量。需求端则面临农需磷复肥秋肥结束、冬储启动缓慢、工业丙烯腈成本端压力持续等挑战,农需复合肥开工下滑,工业硝酸开工提升,但整体需求偏弱。成本利润方面,煤制氨利润大幅下降至174元/吨,天然气制氨亏损加剧至负483元/吨,产业链利润结构出现调整。相关市场方面,原料晋城喷吹煤价格持稳,下游尿素窄幅震荡上行但基本面支撑偏弱,丙烯腈现货价格下跌且累库压力上升。综合来看,市场高位震荡,但存在下滑预期,价格参考范围在2300-2650元/吨。
本报告有哪些风险提示?
本报告提示的主要风险点在于合成氨市场供需失衡与成本传导不畅。供应端,裕龙、沧州旭阳可能恢复外售,山西阳光焦化存在恢复预期,整体供应将窄幅增量,可能导致市场供大于求的压力加剧。需求端,农需复合肥开工下滑、工业硝酸部分工厂减产可能,整体需求延续偏弱,进一步削弱市场上涨动力。成本利润方面,煤制氨利润大幅下降至174元/吨,天然气制氨亏损加剧至负483元/吨,显示出原料成本高企对生产企业盈利能力的严重制约,成本传导不畅可能导致下游产品价格承压,进而抑制需求反弹。此外,市场观望氛围渐起,下游采购意愿不高,可能加剧价格下行压力。产业链利润结构出现调整,煤制氨利润下行,下游丙烯腈、硝酸产品利润上行,反映出产业链各环节风险分布不均,需关注相关企业的经营压力。最后,原料煤炭价格高位盘整,对生产成本形成持续压力,可能进一步压缩企业利润空间。