猜你想问
这份研报的核心内容是什么?
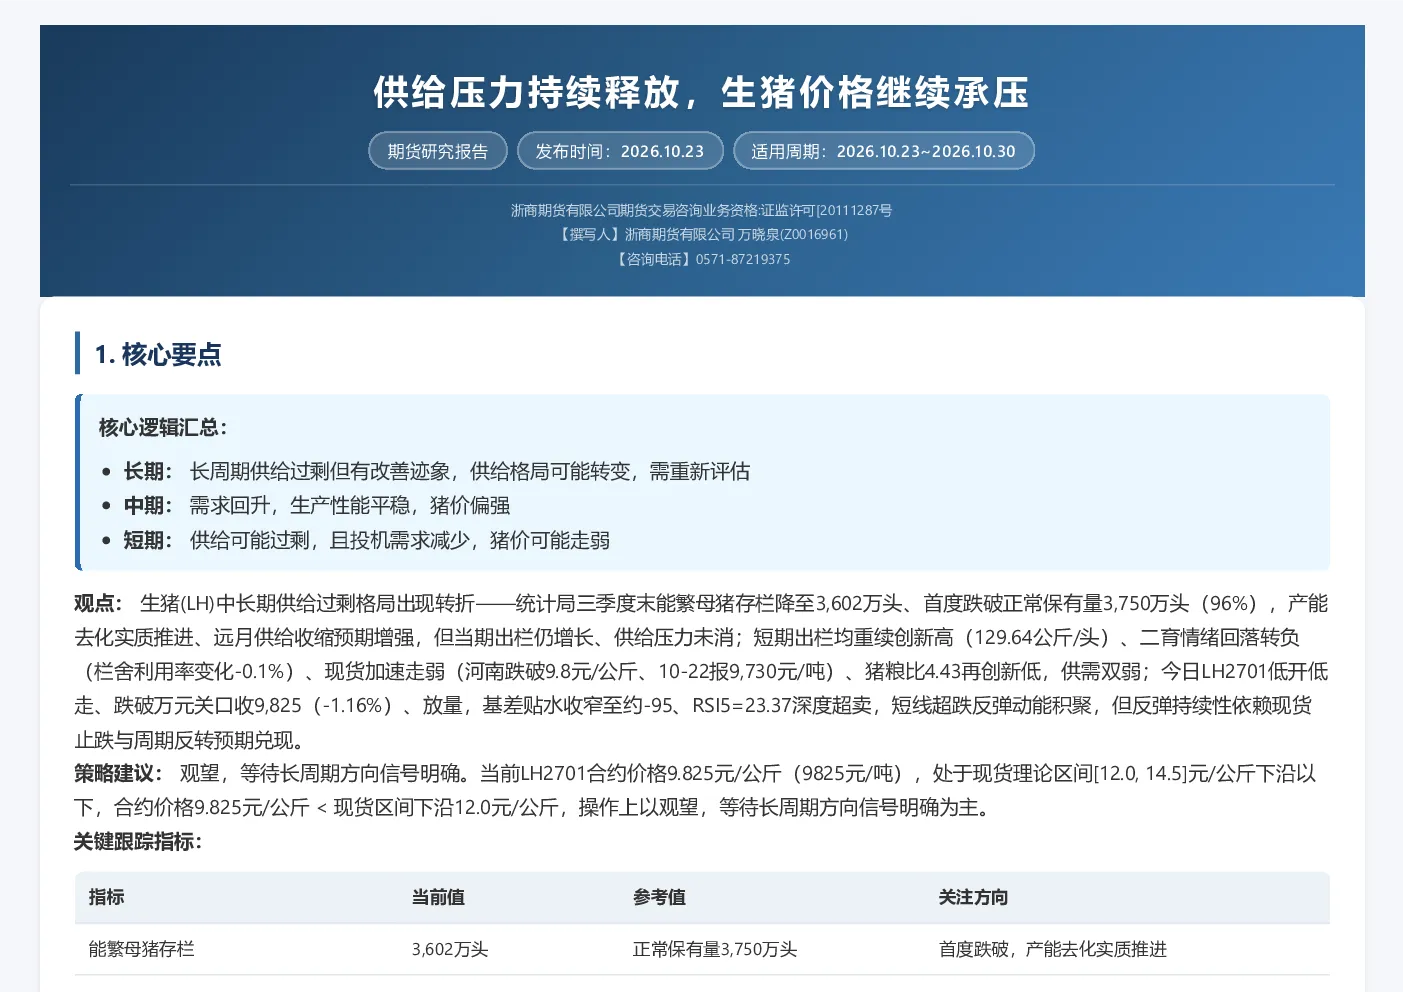
这份研报分析了生猪市场的长期、中期和短期供需格局。长期来看,猪周期供给过剩格局出现转折,能繁母猪存栏降至3602万头,首度跌破正常保有量,产能去化实质推进,远月供给收缩预期增强。中期来看,需求回升,生产性能平稳,猪价偏强。短期来看,供给可能过剩,二育情绪回落转负,现货加速走弱,猪价可能走弱。研报指出,生猪中长期供给过剩格局出现转折,但当前出栏仍增长,供给压力未消;短期供需双弱,猪价继续承压下行,技术性超卖反弹动能积聚,但反弹持续性依赖现货止跌与周期反转预期兑现。
生猪行业未来发展趋势如何?
生猪行业未来发展趋势显示,长期供给过剩格局可能由过剩向紧缺转变。能繁母猪存栏降至3602万头,首度跌破正常保有量,标志着产能去化实质推进,远月供给收缩预期增强。中期来看,下半年旺季需求回升,生产性能平稳,猪价偏强。但短期供给可能过剩,二育情绪回落转负,现货加速走弱,猪价可能走弱。整体而言,行业正经历周期性调整,未来供给格局变化将直接影响市场价格走势。
这份研报重点分析了哪些方向?
这份研报重点分析了生猪市场的多维度情况。首先,从基本面角度,分析了能繁母猪存栏变化、出栏体重、二育栏舍利用率等关键指标,评估了短期供给压力。其次,从技术面角度,分析了LH2701合约的价格走势、RSI指标变化、支撑位和压力位,评估了短期反弹动能。此外,还分析了市场情绪、政策影响、成本利润等,综合评估了生猪市场的现状和未来可能的变化方向。
当前生猪市场现状如何判断?
当前生猪市场现状表现为供给压力持续存在,但中长期供给过剩格局出现转折。LH2701合约价格跌破万元整数关口,短期超跌反弹动能积聚,但反弹持续性依赖现货止跌与周期反转预期兑现。基本面方面,能繁母猪存栏降至3602万头,首度跌破正常保有量,产能去化实质推进。技术面方面,RSI5深度超卖,短期支撑位在9790-9836元/吨区间。市场情绪方面,短空长多,产业与市场普遍认为远月猪周期反转预期渐强。
这份研报提示了哪些风险?
这份研报提示了多个风险点。首先,产能去化可能不及预期,导致供给压力持续存在。其次,现货续跌可能传导至期货市场,引发价格进一步走弱。再次,政策超预期变化可能影响市场供需平衡,例如收储等托底动作可能改变市场预期。此外,生产效率提升可能对冲部分供给压力,需求不及预期也可能抑制猪价上涨。最后,市场情绪波动较大,政策、疫病、腌腊启动等变量事件可能触发进一步波动。