核心观点与结论
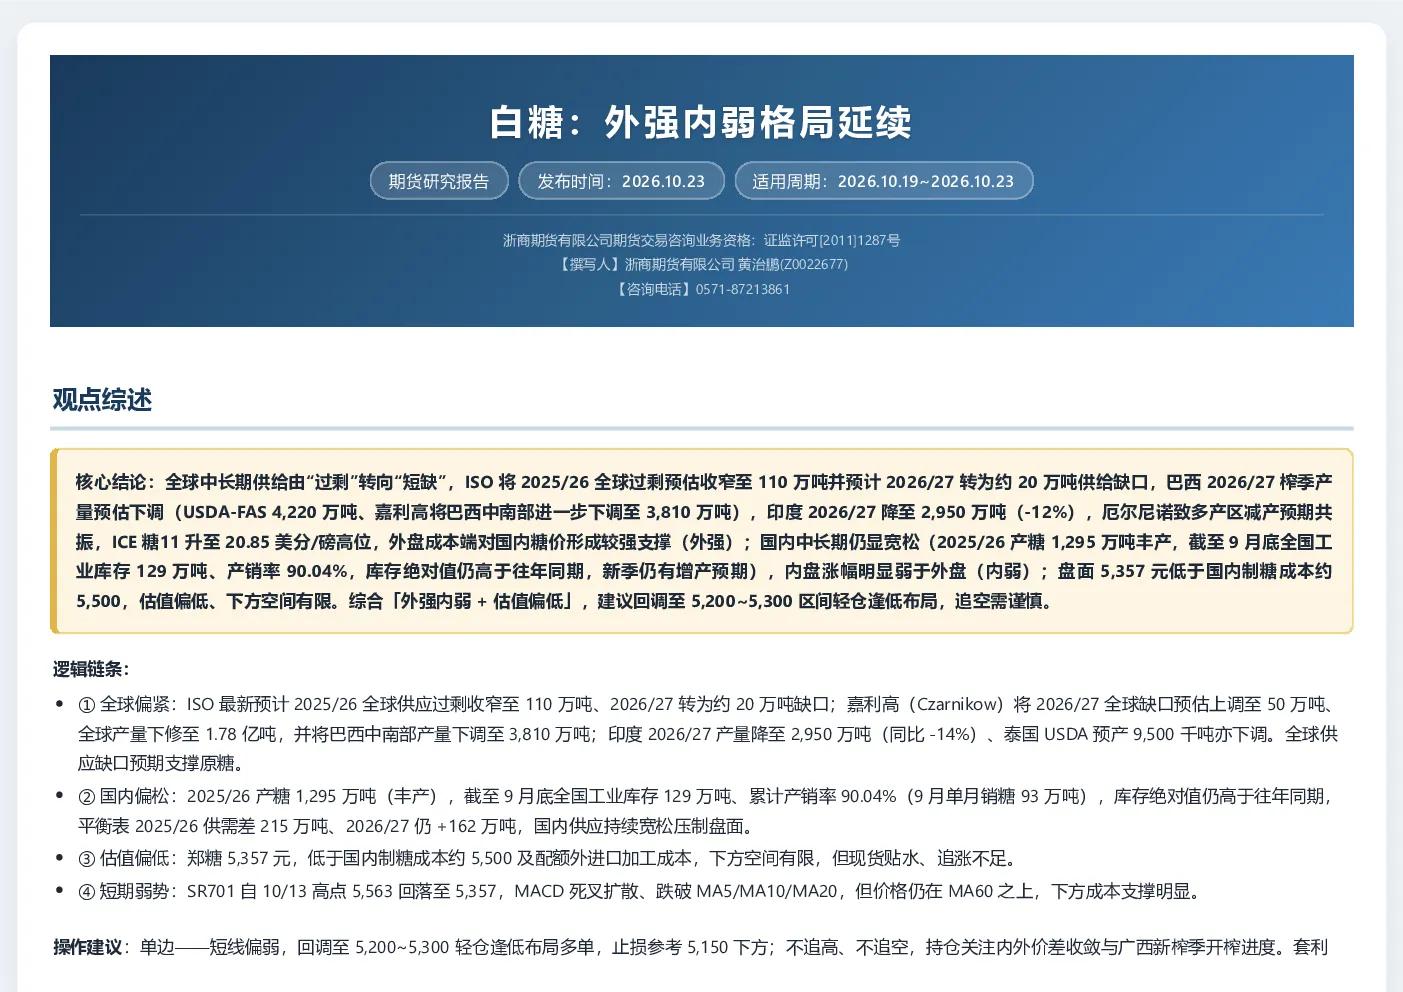
- 全球中长期供需:ISO预计2025/26全球供应过剩收窄至110万吨,2026/27转为约20万吨供给缺口;嘉利高预计2026/27全球缺口50万吨,巴西中南部产量降至3,810万吨,印度产量降至2,950万吨。全球供应短缺预期支撑原糖价格。
- 国内中长期供需:2025/26产糖1,295万吨(丰产),截至9月底全国工业库存129万吨,产销率90.04%,库存绝对值高于往年同期,国内供应持续宽松压制盘面。
- 估值分析:郑糖5,357元低于国内制糖成本约5,500及配额外进口加工成本,下方空间有限,但现货贴水、追涨不足。
- 短期弱势:SR701自10/13高点5,563回落至5,357,MACD死叉扩散、跌破MA5/MA10/MA20,但价格仍在MA60之上,下方成本支撑明显。
- 操作建议:单边短线偏弱,回调至5,200~5,300轻仓逢低布局多单,止损参考5,150下方;不追高、不追空,持仓关注内外价差收敛与广西新榨季开榨进度。套利观望;期权可考虑卖出宽跨式策略。
关键数据
- 全球产量预估:ISO 2025/26过剩110万吨,2026/27缺口约20万吨;嘉利高2026/27全球缺口50万吨,巴西中南部3,810万吨,印度2,950万吨。
- 国内库存与产销:截至9月底全国工业库存129万吨,累计产销率90.04%,9月单月销糖93万吨。
- 进口情况:9月进口26万吨,1-9月累计251万吨(同比-20.8%);配额外巴西糖进口加工成本约6,483元/吨,较郑糖主力高出逾1,000元/吨。
- 现货贴水:南宁现货贴水期货约157元。
市场舆情与事件
- 供给端:超强厄尔尼诺确立,巴西、印度、泰国减产预期;印度甘蔗制乙醇推进,中国新榨季(2026/27)国内糖产量预估约1,350万吨。
- 成本端:ICE糖11高位运行,原糖涨价令配额外加工利润转负,国内制糖成本约5,500元/吨。
- 政策动向:商务部公示2026年食糖进口关税配额再分配拟分配企业名单;郑商所白糖"保险+期货"项目扩容。
- 下游需求:国内双节备货已过,进入传统消费淡季,南宁现货约5,210元/吨持续贴水期货。
技术面分析
- 短期走弱:SR701跌破MA5/MA10/MA20,MACD死叉扩散,但价格仍在MA60之上。
- 支撑与压力:支撑位5,300~5,350、5,200~5,250;压力位5,420~5,450、5,563。
风险提示
- 厄尔尼诺强度不及预期致外盘冲高回落。
- 国内新糖集中上市叠加高库存压制反弹高度。
- 进口利润窗口修复后加工糖放量。
- 投机资金短线获利了结引发盘面波动。