猜你想问
这份研报主要讲了什么内容?
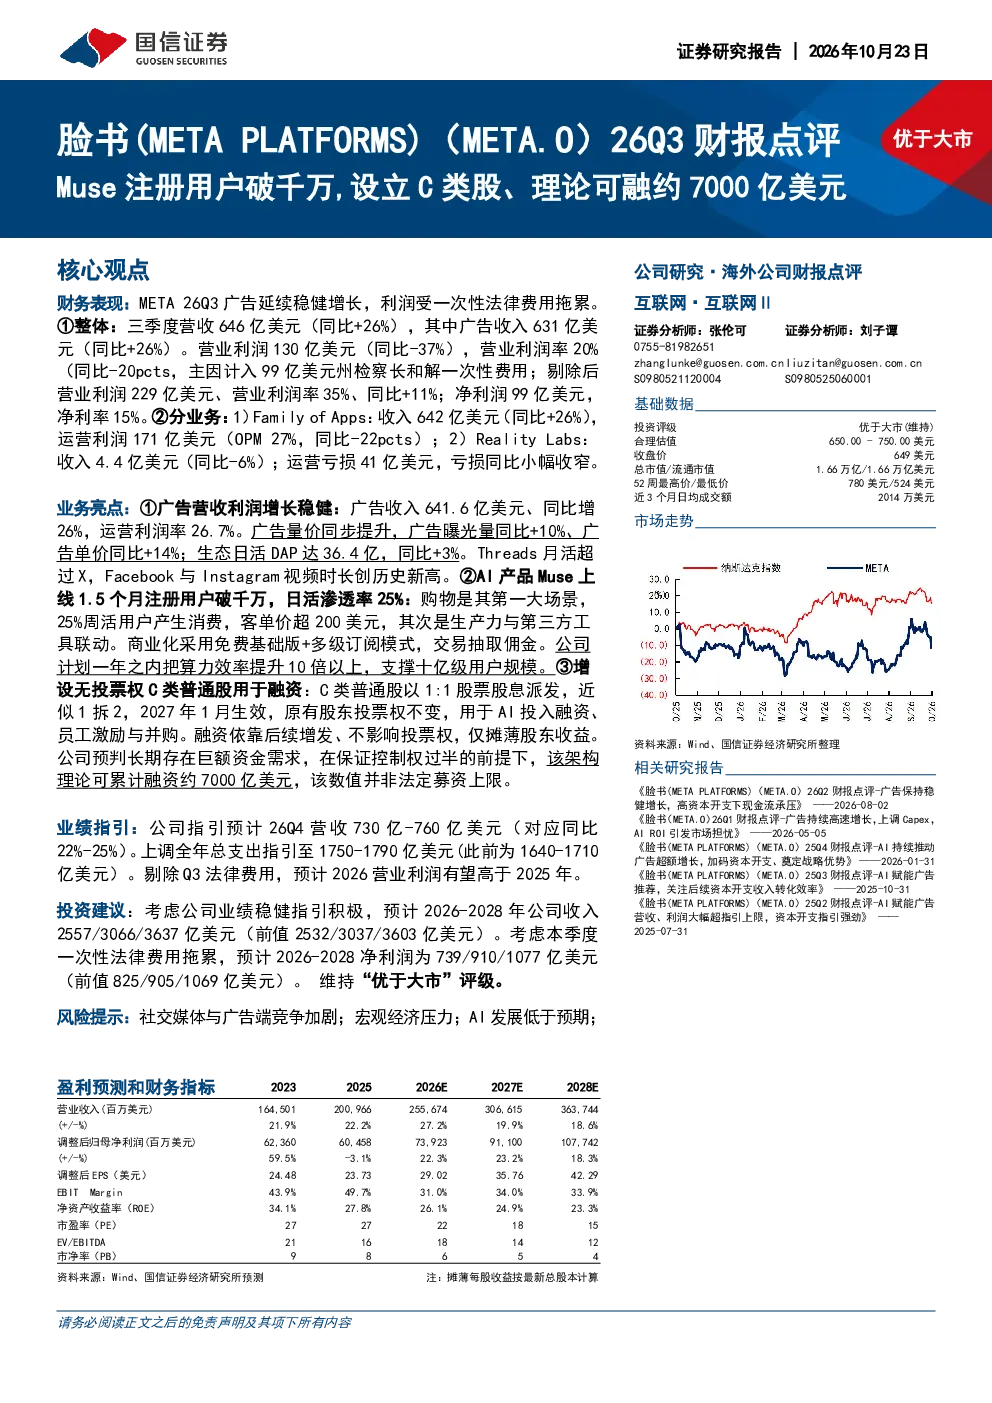
这份研报主要点评了META平台2026年第三季度的财务报告,重点分析了Muse注册用户突破千万的业绩亮点,以及公司增设无投票权C类普通股用于长期融资的举措。报告显示,META 26Q3营收646亿美元,同比增长26%,广告收入631亿美元,同比增长26%。Muse作为AI产品,上线1.5个月注册用户破千万,日活渗透率达25%,核心使用场景为购物,客单价超200美元。公司通过增设C类普通股,理论可累计融资约7000亿美元,支持AI转型。报告还分析了公司财务表现、各业务板块运营情况、广告业务增长、资本支出及现金流等关键数据,并维持了“优于大市”的评级。
当前信息技术行业的发展趋势是什么?
当前信息技术行业的发展趋势主要体现在以下几个方面:一是AI技术的快速发展和应用,各大科技公司纷纷布局AI领域,推出AI产品和服务,推动行业智能化升级;二是社交媒体与广告业务的持续增长,用户活跃度提升带动广告收入增长,但竞争也日益激烈;三是元宇宙和VR/AR技术的探索和应用,为用户提供沉浸式体验,成为未来重要发展方向;四是资本开支的持续增加,特别是对AI服务器、数据中心等基础设施的投资,以支持业务扩张和技术研发。这些趋势共同推动信息技术行业向更高层次、更智能化方向发展。
研报重点分析了哪些方向?
研报重点分析了META平台的财务表现、业务亮点、AI产品Muse的运营情况以及长期融资策略。在财务表现方面,报告详细分析了营收、广告收入、营业利润率等关键指标,指出虽然营业利润率有所下降,但剔除一次性法律费用后表现良好。业务亮点方面,报告重点介绍了Muse的快速成长和商业化路径,以及Threads等产品的表现。长期融资策略方面,报告解读了增设C类普通股的动机和潜在融资规模,指出此举旨在支持AI投入和公司长期发展。此外,报告还分析了各业务板块的运营情况,如Family of Apps和Reality Labs的收入和利润表现。
根据报告,当前市场现状如何判断?
根据报告,当前META平台的市场现状呈现稳健增长态势,但也面临一些挑战。一方面,公司财务表现稳健,营收和广告收入均实现显著增长,AI产品Muse表现突出,注册用户破千万,显示出强大的市场潜力。另一方面,公司利润率受到一次性法律费用的影响,需要关注其长期盈利能力。此外,社交媒体和广告行业的竞争加剧,以及宏观经济压力,都可能对公司业务造成影响。总体来看,META平台在AI领域布局积极,未来发展可期,但需关注市场竞争和宏观经济环境的变化。
研报提示了哪些风险?
研报提示了以下几个主要风险:一是社交媒体与广告端竞争加剧,随着更多竞争对手的加入,市场竞争将更加激烈,可能影响公司市场份额和广告收入增长;二是宏观经济压力,经济下行可能导致用户消费意愿下降,影响公司业务发展;三是AI发展低于预期,公司对AI技术的投入巨大,如果AI产品发展不及预期,可能影响公司长期竞争力。此外,报告还提示了法律风险和监管政策变化的风险,这些因素都可能对公司业务造成不利影响。