猜你想问
兖矿能源2026年前三季度业绩预增的主要原因是啥?
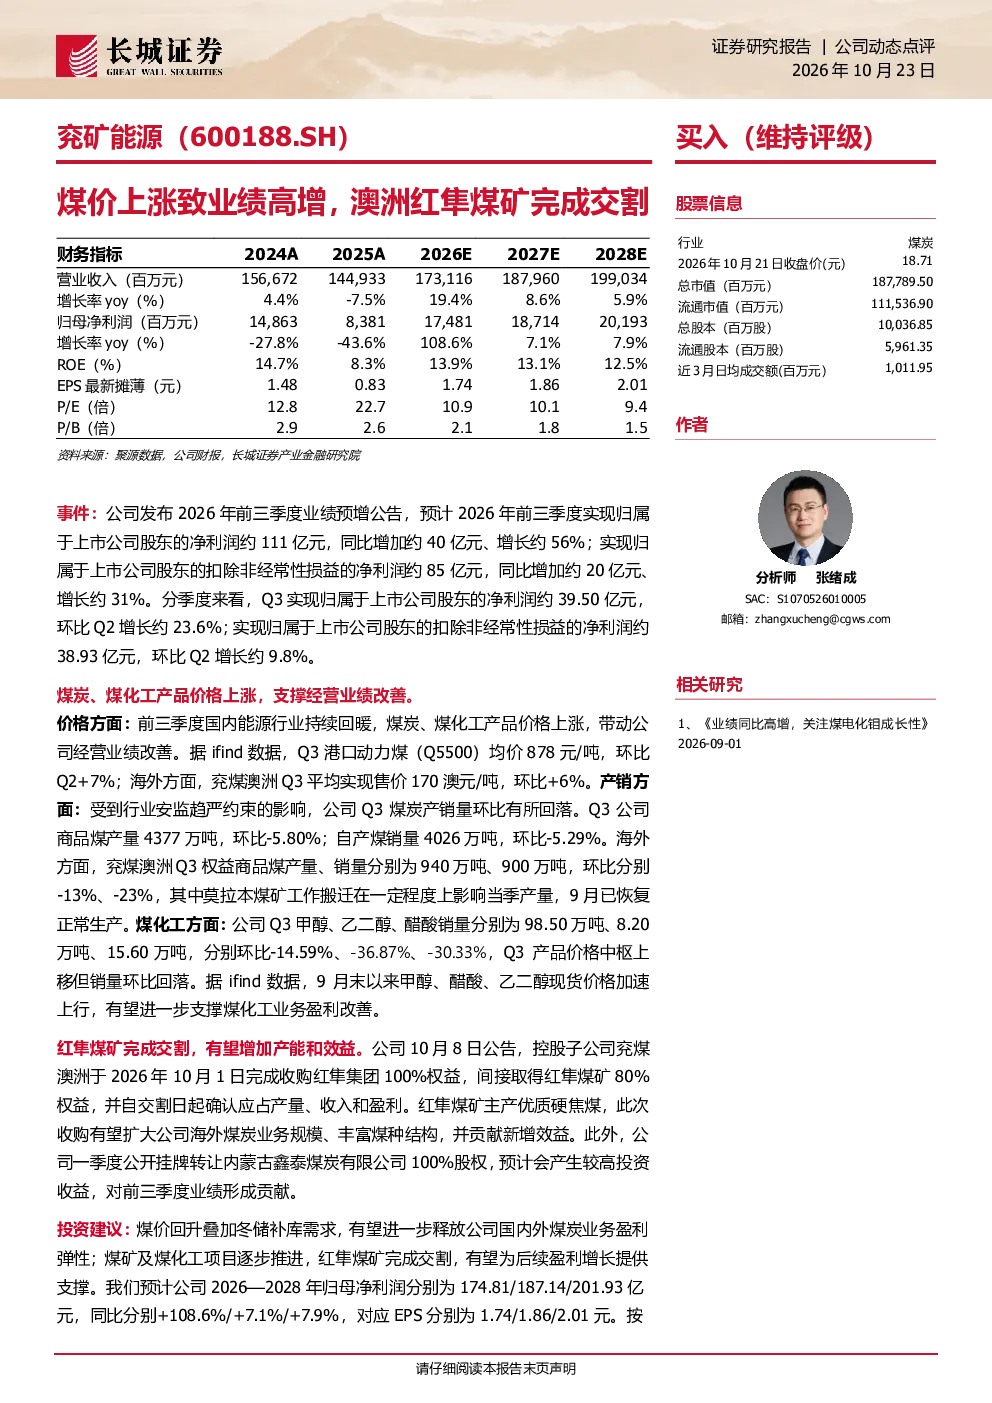
兖矿能源2026年前三季度业绩预增主要得益于煤炭、煤化工产品价格上涨。国内Q3港口动力煤均价环比上涨7%,海外兖煤澳洲Q3平均售价环比上涨6%。同时,煤化工产品价格中枢上移,改善公司盈利。此外,一季度转让内蒙古鑫泰煤炭股权产生较高投资收益,也贡献了前三季度业绩。
煤炭行业目前的价格走势如何?
目前煤炭行业价格呈现上涨趋势。国内Q3港口动力煤均价为878元/吨,环比上涨7%;海外兖煤澳洲Q3平均售价为170澳元/吨,环比上涨6%。受安监趋严影响,Q3煤炭产销量有所回落,但价格回升为行业带来积极信号。煤化工产品方面,甲醇、乙二醇、醋酸销量虽环比有所下降,但价格中枢上移,有望提升盈利水平。
兖矿能源报告重点分析了哪些方面?
兖矿能源报告重点分析了煤炭价格走势、产销情况及煤化工产品表现。报告指出,受安监趋严影响,Q3煤炭产销量环比回落,但价格回升带来盈利改善。同时,报告关注了红隼煤矿的收购进展,该煤矿主产优质硬焦煤,此次收购扩大了公司海外煤炭业务规模,丰富煤种结构,贡献新增效益。此外,报告还分析了煤化工产品的价格变化对公司盈利的影响。
当前煤炭市场整体情况怎样?
当前煤炭市场整体呈现供需平衡态势,价格稳步上涨。国内动力煤价格受供应端安全检查影响,产量有所控制,需求端冬储补库需求逐步显现,支撑价格上行。海外市场方面,兖煤澳洲等海外煤矿产量稳定,但价格同样跟随国内趋势上涨。煤化工产品价格中枢上移,但销量有所波动,整体市场预期向好。
兖矿能源报告提示了哪些风险?
兖矿能源报告提示了多项风险因素,包括经济增长不及预期可能导致煤炭需求下降,煤炭价格下跌超预期将影响公司盈利,原材料价格波动可能增加生产成本。此外,并购整合效益不及预期、产能投产不及计划也可能影响公司业绩。最后,业绩预告数据未经审计,存在一定不确定性。
你可能感兴趣
开源煤炭公用 2026周期上行煤炭高瞻深度系列第8期兖煤澳大利亚澳洲优质海煤标的红隼并购强化冶金煤布局
未知机构2026-09-15
港股公司首次覆盖报告:澳洲优质海煤标的,红隼并购强化冶金煤布局
开源证券2026-07-15
H1煤价大跌致业绩承压,关注煤矿成长性与高分红——公司信息更新报告
开源证券2025-08-27
2023年报及2024年一季报点评报告:煤价回调致业绩承压,关注煤矿成长与电力布局
化石能源开源证券2024-04-24
焦煤焦炭晨报:澳洲煤矿事故致停产,煤焦盘面表现强势
国都期货2019-02-21
公司信息更新报告煤价下滑致业绩承压,关注煤矿和煤化工成长
开源证券2025-09-03
煤价大涨致业绩高增,关注焦煤价格修复及资产注入
化石能源开源证券2022-08-10
煤炭行业定期报告:煤矿陆续复产&终端高库存,港口煤价上涨空间有限
化石能源中泰证券2019-02-17
成本下降导致煤炭业绩增厚,红庆梁煤矿下半年释放产量
化石能源中泰证券2018-08-21
2022半年报点评:Q2业绩环比高增,红墩子煤矿提供成长
国泰君安证券2022-08-23