猜你想问
星帅尔盈利能力近期下滑的原因是什么?
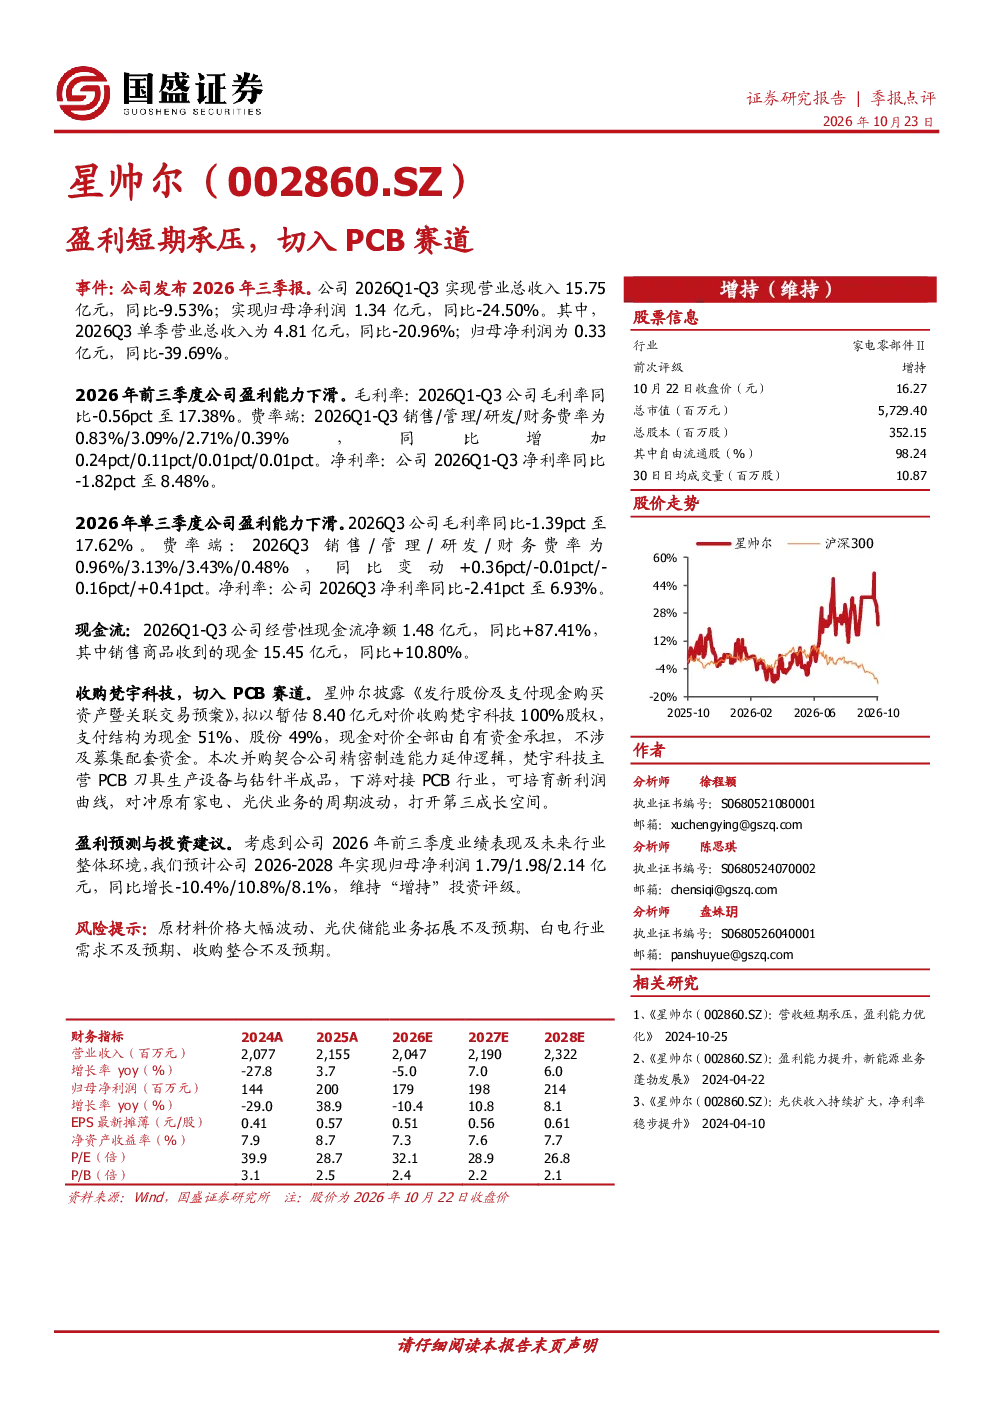
根据研报,星帅尔2026年前三季度毛利率同比下滑0.56个百分点至17.38%,净利率同比下滑1.82个百分点至8.48%。其中第三季度单季毛利率同比下滑1.39个百分点至17.62%,净利率同比下滑2.41个百分点至6.93%。下滑主要受原材料成本上升及市场竞争加剧影响,导致产品毛利率承压。同时,销售、管理、研发及财务费率均有所上升,其中研发费率增长可能与其加大新技术投入有关,整体费用控制面临挑战。
星帅尔切入PCB赛道的战略布局有何意义?
星帅尔拟收购梵宇科技100%股权,对价8.40亿元,旨在切入PCB赛道。此举有助于公司拓展新的业务增长点,培育新的利润曲线,以对冲原有家电、光伏业务的周期性波动风险。PCB行业作为电子制造业的基础,市场需求稳定且增长潜力较大,符合公司寻求多元化发展的战略方向。通过此次收购,星帅尔有望在新兴领域建立竞争优势,提升整体抗风险能力。
报告对星帅尔未来几年的盈利预测如何?
研报预计星帅尔2026-2028年归母净利润分别为1.79/1.98/2.14亿元,同比增长-10.4%/10.8%/8.1%。短期来看,公司盈利能力面临压力,但中长期预计将逐步改善。2026年净利润下滑主要受前期费用投入及业务转型成本影响,2027年预计随着新业务逐步贡献收入,盈利将实现较快增长,2028年增速将趋于稳定。公司维持“增持”评级,表明市场对其长期发展潜力仍持乐观态度。
当前PCB行业的发展趋势如何?
PCB行业作为电子信息产业的关键基础材料,受益于5G、物联网、新能源汽车等新兴应用的快速发展,市场需求持续增长。随着半导体行业景气度提升,PCB产能扩张加速,行业竞争格局逐步优化。不过,行业也面临原材料价格波动、环保政策趋严等挑战。星帅尔切入该赛道恰逢行业转型升级期,若能有效整合梵宇科技资源,有望在高端PCB领域获得竞争优势。
研报提示的主要风险有哪些?
报告提示的风险包括:原材料价格波动风险,PCB行业对铜、铝等原材料依赖度高,价格大幅波动可能影响公司盈利;光伏储能业务拓展不及预期风险,公司该业务板块增长存在不确定性;白电行业需求不及预期风险,原有家电业务受宏观经济及消费习惯变化影响;收购整合风险,梵宇科技业务与公司现有体系融合可能存在挑战,整合效果不及预期。这些风险需持续关注,可能对公司发展造成不利影响。