猜你想问
视源股份2026年前三季度业绩表现如何?
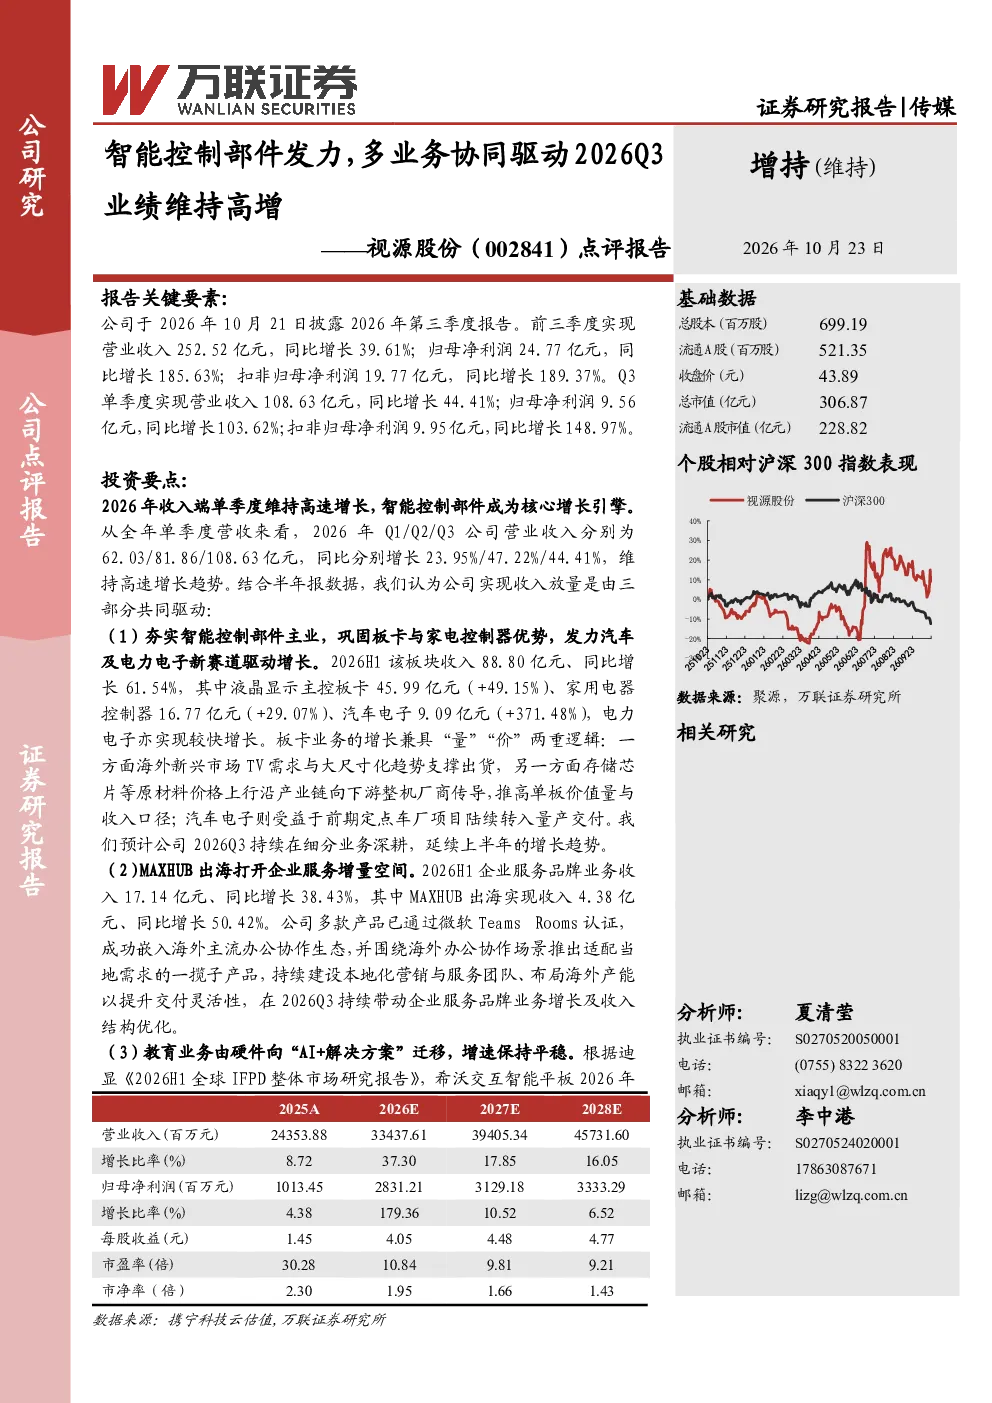
视源股份2026年前三季度业绩表现亮眼,实现营业收入252.52亿元,同比增长39.61%;归母净利润24.77亿元,同比增长185.63%。Q3单季度表现同样强劲,营业收入108.63亿元,同比增长44.41%;归母净利润9.56亿元,同比增长103.62%。智能控制部件成为核心增长引擎,MAXHUB出海打开企业服务增量空间,教育业务则由硬件向“AI+解决方案”迁移,增速保持平稳。
智能控制部件板块的发展趋势是什么?
智能控制部件板块是视源股份的核心增长引擎,2026H1收入88.80亿元,同比增长61.54%。其中,液晶显示主控板卡收入45.99亿元(+49.15%),家用电器控制器收入16.77亿元(+29.07%),汽车电子收入9.09亿元(+371.48%),电力电子亦实现较快增长。公司巩固板卡与家电控制器优势,同时发力汽车及电力电子新赛道,未来有望持续受益于智能家居、智能汽车等领域的需求增长。
报告重点分析了哪些业务方向?
报告重点分析了视源股份的三大业务方向:智能控制部件、MAXHUB出海和教育业务。智能控制部件板块是主要增长动力,MAXHUB出海拓展企业服务市场,2026H1收入4.38亿元,同比增长50.42%。教育业务则从硬件销售向“AI+解决方案”迁移,希沃交互智能平板市场份额提升至45.5%,课堂智能反馈系统覆盖超7,000所学校,增速保持平稳。
当前电子设备行业市场现状如何?
当前电子设备行业市场呈现多业务协同发展的态势。智能控制部件需求持续旺盛,特别是汽车电子领域增长迅猛;企业服务市场通过MAXHUB出海逐步打开增量空间;教育领域则向智能化、解决方案化转型。行业整体受益于消费升级和技术创新,但同时也面临原材料价格波动、下游需求变化等挑战。视源股份凭借多元化业务布局和产品创新,展现出较强的市场竞争力。
研报提示了哪些风险因素?
研报提示了宏观经济波动风险、主要原材料价格大幅上涨风险、下游需求不景气风险、行业竞争加剧风险、产品研发推广不及预期风险以及海外市场开拓不及预期风险。这些风险可能影响公司业绩表现,需密切关注市场环境变化和行业竞争动态。公司需加强成本控制、提升产品竞争力,并稳步推进海外市场布局,以应对潜在风险。