猜你想问
这份研报主要分析了哪些期货品种的表现?
本研报详细分析了燃料油、液化石油气、低硫燃料油、丙烯、聚丙烯、纯苯、SC原油、合成橡胶、鸡蛋、沪银、烧碱、沪金、铂、沪铜、碳酸锂、原油、沥青、PP、塑料、PVC、焦煤、尿素等期货品种的最新市场表现和基本面情况。通过对这些品种的行情分析,揭示了能源、化工、煤炭等链条的上行趋势,以及贵金属、航运、软商品链条的回调特征,展现了期市的结构性差异。
能源化工行业未来发展趋势如何?
从研报分析来看,能源化工行业整体呈现结构性分化。能源板块中,原油和煤炭链条维持上行,主要受地缘政治和供需关系影响。化工板块中,PP、塑料等品种下游开工率有所回升,但同比仍偏低,成本端受原油价格上涨影响,利润空间受挤压。沥青行业开工率环比回落,库存去化放缓,市场面临成本支撑和现货估值的双重压力。未来需关注供需关系变化、新增产能投放以及下游需求季节性波动等因素对行业价格的影响。
研报重点分析了哪些品种的基本面?
研报重点分析了沪铜、碳酸锂、原油、沥青、PP、塑料、PVC、焦煤、尿素等品种的基本面。沪铜方面,海外矿端事故、国内冶炼厂检修、进口铜通关增加等因素共同影响市场供需平衡。碳酸锂受新能源汽车政策、锂矿复产预期、供需错配等因素影响,价格呈现估值修复但难有趋势性上涨的态势。原油市场受地缘政治和库存数据双重影响,波动较大。沥青行业开工率下降,库存去化不及预期,价格面临压力。PP、塑料、PVC、焦煤、尿素等品种则分别受到下游开工率、成本端支撑、供需关系、政策影响等多重因素制约,市场表现各有差异。
当前期货市场整体现状如何判断?
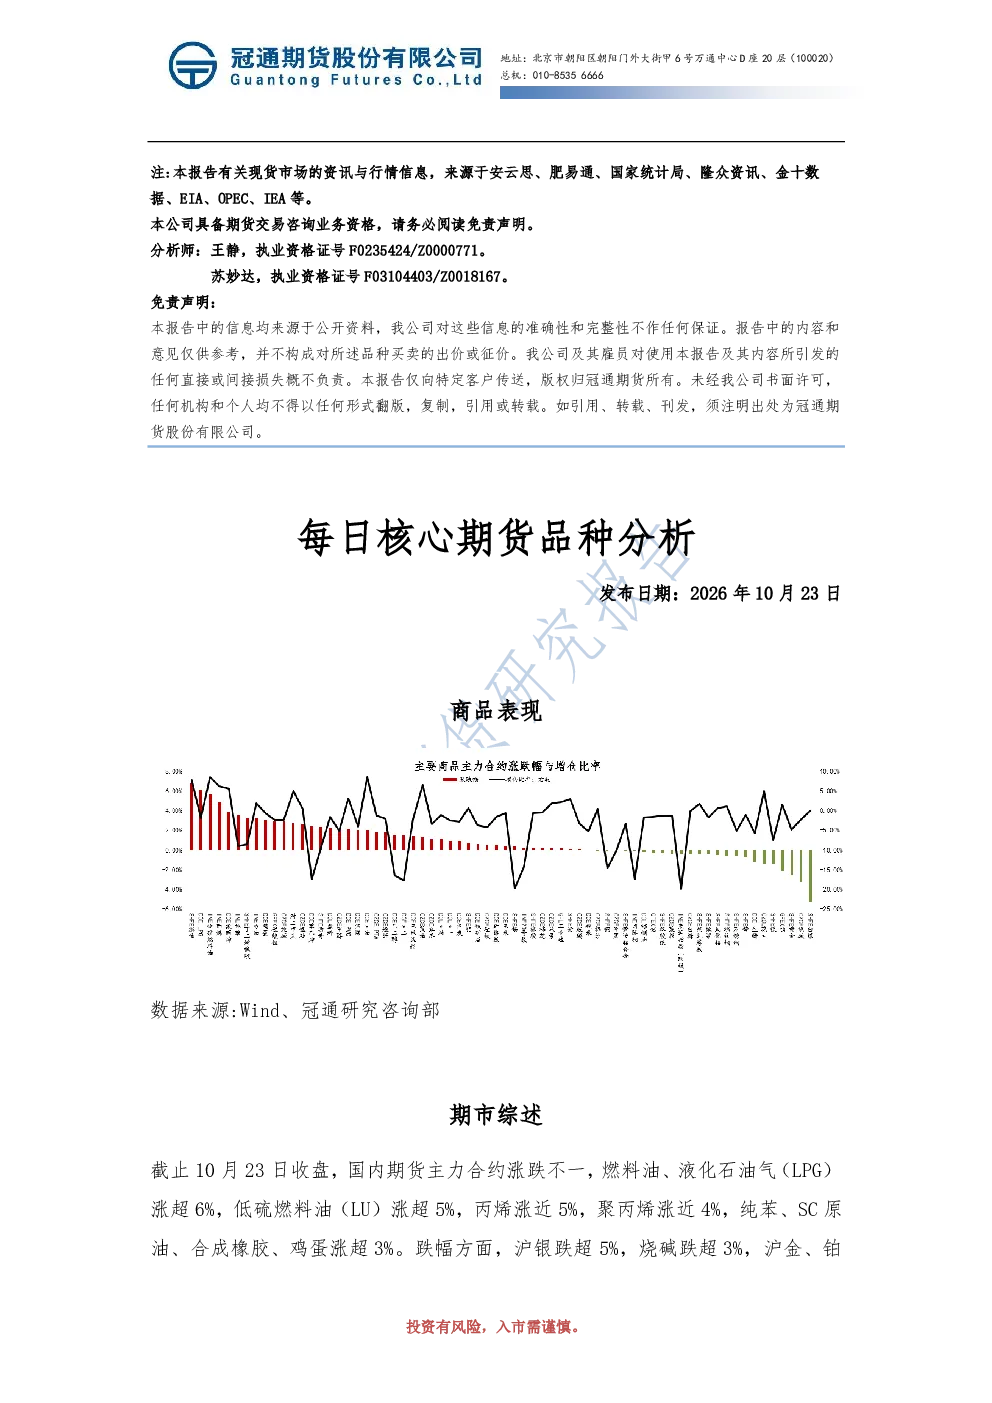
当前期货市场整体呈现涨跌不一的结构性分化。能源、化工、煤炭链条维持上行,而贵金属、航运、软商品链条转入回调。具体来看,部分品种如燃料油、原油等受地缘政治影响上涨,而沪银、烧碱等则因基本面走弱下跌。市场整体波动加大,投资者需关注供需关系变化、政策调整、地缘政治等多重因素对品种价格的影响。部分品种如沪铜、碳酸锂等虽有一定基本面支撑,但仍面临宏观环境和市场情绪的制约,价格表现相对平稳。
投资这类期货品种需注意哪些风险?
投资期货品种需注意多重风险。首先,地缘政治事件如中东局势紧张、俄乌冲突等可能对能源化工品价格产生剧烈波动。其次,宏观经济政策调整如新能源汽车补贴政策变化、关税政策调整等可能影响相关品种的供需关系。再次,供需错配风险需关注,部分品种如碳酸锂虽库存减少,但供需长期错配仍制约价格趋势性上涨。此外,新增产能投放如塑料、PVC等品种的新装置投产可能带来远期价格压力。最后,市场情绪波动和流动性风险也需关注,部分品种如沥青、尿素等库存消化能力不佳,价格面临持续压力。投资者需综合评估各类风险,合理配置资产。