猜你想问
这份研报主要分析了什么内容?
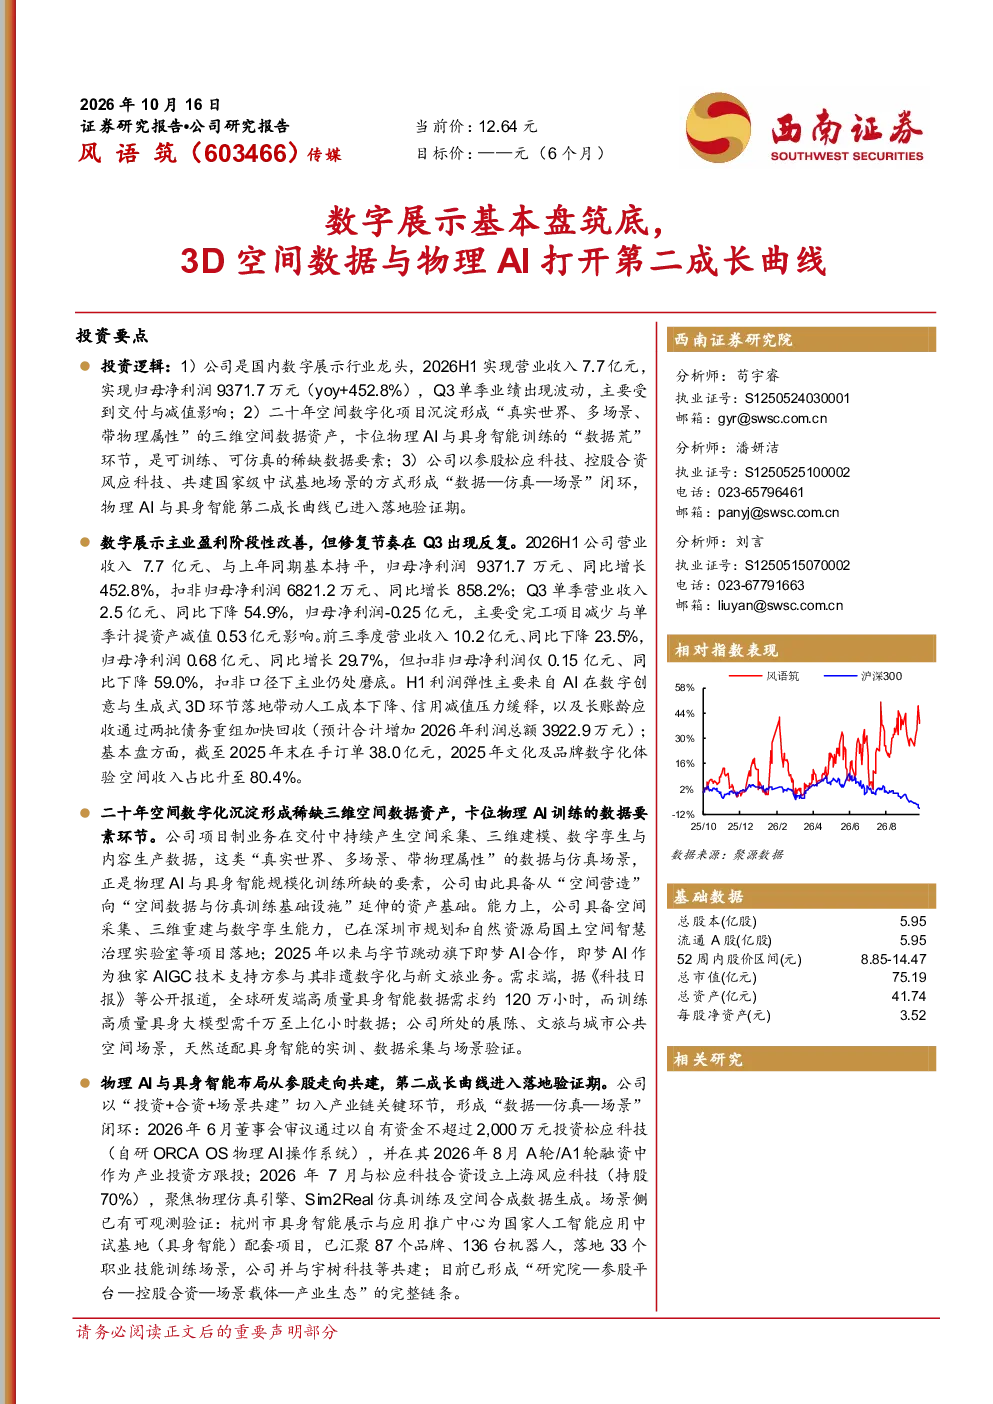
本报告核心分析风语筑从数字展示龙头企业向第二成长曲线的转型。报告指出,公司主业盈利在2026年上半年将出现阶段性改善,主要得益于AI技术提效、信用减值压力缓释及长账龄应收款项回收加快。但Q3单季利润由盈转亏,受完工项目减少和资产减值计提影响。公司正从政府类工程交付向消费端体验与运营转型,文化及品牌数字化体验空间收入占比升至80.4%,但2025年新签订单同比下降22.6%。公司多年积累的三维空间数据资产,使其具备延伸至空间数据与仿真训练基础设施的资产基础,并切入物理AI训练基础设施赛道。公司以投资、合资、场景共建方式切入物理AI产业链,已形成完整链条,并与松应科技、宇树科技等合作。预计2026-2028年归母净利润分别为1.2/1.6/1.9亿元,对应PE为61/48/39倍。
3D空间数据与物理AI赛道的发展趋势如何?
3D空间数据与物理AI赛道正成为数字展示行业第二成长曲线的关键方向。风语筑通过多年空间数字化项目积累了丰富的三维空间数据资产,为其向空间数据与仿真训练基础设施延伸奠定了基础。物理AI训练基础设施作为AI技术的重要应用场景,对高精度三维数据需求巨大,市场潜力广阔。目前,行业参与者正通过投资、合资、场景共建等方式整合资源,构建从研发到应用的完整产业链。风语筑已与松应科技、宇树科技等企业开展合作,并形成“研究院—参股平台—控股合资—场景载体—产业生态”的完整链条,显示该赛道整合加速。未来,随着AI技术在更多领域的应用,对物理仿真和数字孪生需求将持续提升,推动该赛道快速发展。
研报重点分析了风语筑的哪些方面?
研报重点分析了风语筑的转型战略与第二成长曲线布局。一方面,报告关注公司从政府类工程交付向消费端体验与运营的转型进展,指出文化及品牌数字化体验空间收入占比已升至80.4%,但新签订单同比下降22.6%,反映转型初期的市场挑战。另一方面,报告聚焦公司三维空间数据资产向物理AI训练基础设施的延伸,分析其通过“投资+合资+场景共建”模式切入产业链的路径,并指出已形成完整链条,显示其在新兴赛道的布局成效。此外,报告还评估了公司盈利改善的驱动因素,如AI技术提效、信用减值压力缓释等,以及Q3利润由盈转亏的原因,如完工项目减少和资产减值计提,为投资者全面理解公司战略与经营状况提供了依据。
当前数字展示行业的市场现状如何?
当前数字展示行业呈现转型升级加速的态势。传统政府类工程交付业务占比逐步下降,消费端体验与运营需求持续增长,推动行业从“空间营造”向“空间数据与仿真训练基础设施”延伸。AI技术正成为行业提效的关键驱动力,物理AI训练基础设施作为新兴赛道,市场需求潜力巨大。市场竞争格局方面,龙头企业如风语筑通过多年积累的三维空间数据资产和产业链整合能力,正逐步构建竞争优势。但行业整体仍面临转型挑战,如新签订单波动、盈利周期性波动等。未来,随着数字孪生、虚拟仿真技术在更多场景的应用,数字展示行业将迎来更广阔的发展空间,但同时也需要关注技术迭代和市场竞争加剧带来的挑战。
研报提示了哪些风险?
研报提示了风语筑在转型过程中面临的主要风险。首先,消费端体验与运营转型存在不确定性,新签订单同比下降22.6%显示市场拓展仍需时间,收入增长可能不及预期。其次,物理AI赛道尚处发展初期,技术迭代快,市场需求验证尚需过程,可能存在技术路线选择风险。再次,公司盈利改善仍依赖外部因素,如AI技术提效效果、信用减值压力缓释程度等,存在一定不确定性。此外,产业链整合过程中可能面临合作方经营风险、协同效应不及预期等挑战。最后,行业竞争加剧可能导致价格压力和利润空间压缩,需要关注竞争对手的动态。这些风险因素可能影响公司转型进程和未来业绩表现,投资者需密切关注相关进展。