猜你想问
这份研报主要讲了什么内容?
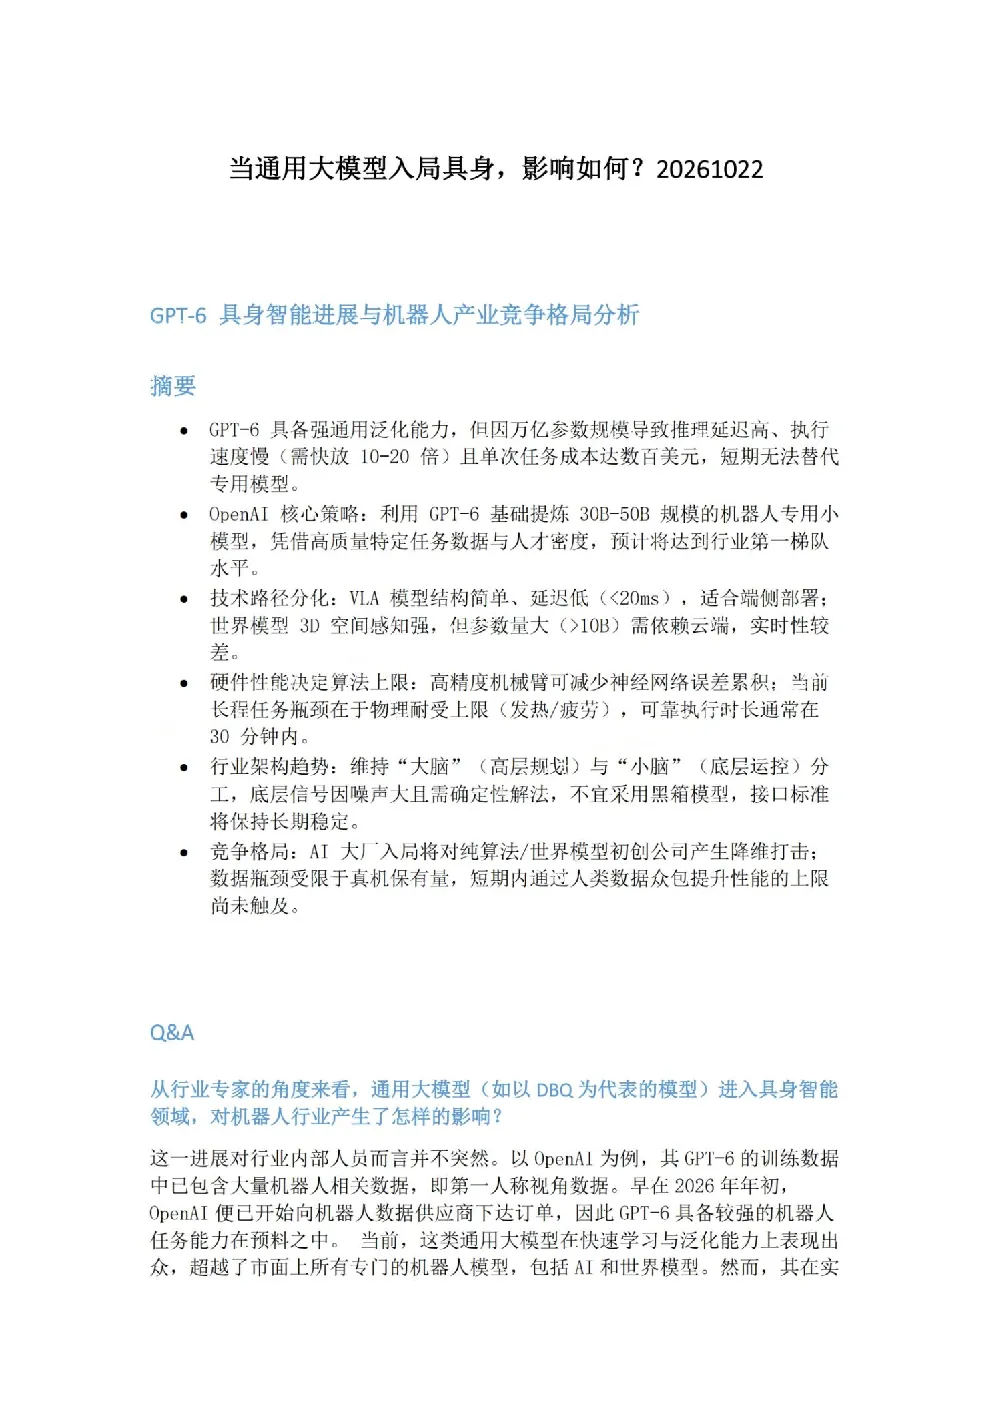
本报告深入探讨了通用大模型如GPT-6在具身机器人领域的应用潜力与挑战。报告指出,尽管GPT-6具备强通用泛化能力,但其万亿参数规模导致推理延迟高、执行速度慢且成本高昂,短期内无法替代专用模型。OpenAI的策略是提炼30B-50B规模的机器人专用小模型,通过高质量数据和人才密度达到行业领先水平。技术路径分为VLA模型(适合端侧部署)和世界模型(3D空间感知强但需云端支持)。报告强调硬件性能对算法上限的决定性作用,以及当前长程任务瓶颈在于物理耐受上限。行业架构维持“大脑”与“小脑”分工,AI大厂入局将对纯算法/世界模型初创公司产生降维打击。通用大模型在机器人任务中或作为高层规划工具,或替代人类远程操控,长期更倾向于共存而非完全替代。若大语言模型开源,跨本体部署时将面临处理本体差异性的挑战。VLA模型因参数量小、延迟低适合实时性要求高的任务,而世界模型参数量大难以端侧部署,实际应用距离尚有差距。报告还分析了数据采集方式(真机数据与人类数据)及AI大厂布局具身智能领域的潜在影响。
机器人赛道未来发展趋势如何?
机器人赛道未来发展趋势呈现技术路径分化与分工明确的特点。一方面,通用大模型将作为高层规划工具,与专用模型(“小脑”)协同工作,形成“大脑”与“小脑”分工架构。另一方面,技术路线分为VLA模型和世界模型:VLA模型因参数量小、延迟低适合端侧部署,而世界模型虽3D空间感知强但参数量大需依赖云端。行业竞争格局将加剧,AI大厂入局将对纯算法/世界模型初创公司产生显著冲击,推动行业向工程能力竞争转变。数据瓶颈受限于真机保有量,短期内通过人类数据众包提升性能上限尚未触及。长期来看,大语言模型与具身模型更倾向于共存,专用模型负责底层运动控制,接口标准将保持稳定。全身控制一体化训练面临底层信号参数多、噪声大的挑战,但封装常见动作成“技能”的做法能提升效率。硬件方面,高精度机械臂可减少神经网络误差累积,但长程任务受限于物理耐受上限。总体而言,机器人领域技术路线短期内不会有本质改变,竞争核心将体现在工程能力上。
报告中重点分析了哪些方向?
本报告重点分析了通用大模型在具身机器人领域的应用路径、技术瓶颈及行业竞争格局。首先,报告对比了VLA模型和世界模型的优劣:VLA模型参数量小、延迟低适合端侧部署,世界模型3D空间感知强但需云端支持且实时性差。其次,报告探讨了通用大模型与专用模型的协同工作模式,指出通用大模型更适合高层规划,底层任务仍由专用模型执行。此外,报告深入分析了数据采集方式对模型性能的影响,指出真机数据采集成本高但效果最好,人类数据经济性强但性能上限尚未触及。竞争格局方面,AI大厂入局将对纯算法/世界模型初创公司产生降维打击,推动行业向工程能力竞争转变。最后,报告强调了硬件性能对算法上限的决定性作用,以及当前长程任务瓶颈在于物理耐受上限。通过这些分析,报告揭示了通用大模型在具身机器人领域的应用潜力与挑战,为行业参与者提供了重要参考。
当前机器人市场现状如何判断?
当前机器人市场现状呈现技术路径分化与竞争格局加剧的特点。技术路径上,通用大模型与专用模型的协同工作成为主流趋势,但VLA模型和世界模型各有优劣,分别适用于不同场景。VLA模型因参数量小、延迟低适合端侧部署,世界模型虽3D空间感知强但需云端支持且实时性差。竞争格局方面,AI大厂入局将对纯算法/世界模型初创公司产生显著冲击,推动行业向工程能力竞争转变。数据采集方面,真机数据采集成本高但效果最好,人类数据经济性强但性能上限尚未触及,数据瓶颈受限于真机保有量。硬件方面,高精度机械臂可减少神经网络误差累积,但长程任务受限于物理耐受上限。总体而言,机器人领域技术路线短期内不会有本质改变,竞争核心将体现在工程能力上。市场参与者需关注技术路径选择、数据采集方式及硬件性能提升,以应对日益激烈的市场竞争。
研报提示哪些风险需要注意?
本报告提示的风险主要集中在技术瓶颈、数据瓶颈和竞争格局变化三个方面。技术瓶颈方面,通用大模型因参数量规模导致推理延迟高、执行速度慢且成本高昂,短期内无法替代专用模型;长程任务受限于物理耐受上限,可靠执行时长通常在30分钟内。数据瓶颈方面,真机数据采集成本高、速度慢,人类数据性能上限尚未触及,数据瓶颈受限于真机保有量。竞争格局变化方面,AI大厂入局将对纯算法/世界模型初创公司产生降维打击,推动行业向工程能力竞争转变。此外,若大语言模型开源,跨本体部署时将面临处理本体差异性的挑战,可能导致感知和动力学理解能力损失。全身控制一体化训练面临底层信号参数多、噪声大的挑战,封装动作成“技能”的做法通用性仍待检验。因此,市场参与者需关注技术路线选择、数据采集方式、硬件性能提升及工程能力建设,以应对潜在风险。