猜你想问
这份报告的核心内容是什么?
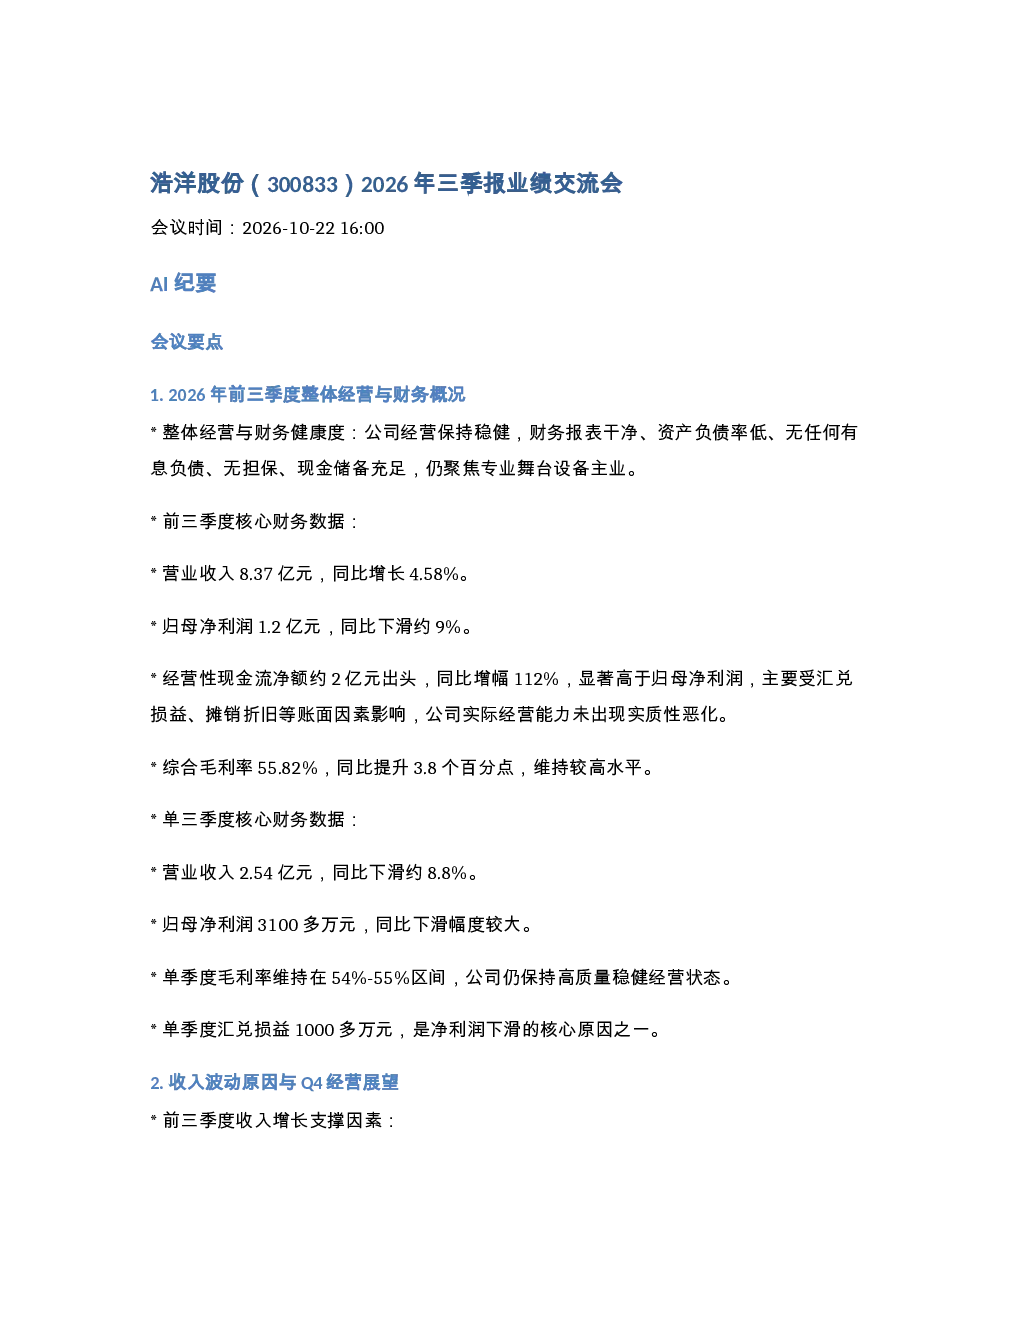
报告显示公司经营稳健,财务报表干净,资产负债率低,无有息负债,现金储备充足。2026年前三季度营业收入8.37亿元,同比增长4.58%,但归母净利润1.2亿元,同比下滑约9%。经营性现金流净额约2亿元出头,同比增幅112%。综合毛利率55.82%,同比提升3.8个百分点。报告还分析了收入波动原因,包括美国关税影响减弱、第二大ODM客户订单创新高等支撑因素,以及中东市场归零、美国客户观望关税政策延后出货等承压因素。
专业舞台设备赛道未来发展趋势如何?
专业舞台设备赛道未来发展趋势显示,美国市场在2026年前三季度修复明显,关税影响减弱,预计Q4收入将明显回补。ODM业务预计2026年将大幅反弹,计划Q4冲刺2亿元以上,全年争取达到2亿元以上。欧洲市场整体保持稳态增长,预计2027年将维持当前水准持续增长。中东市场仍需继续观察,目前基本归零。公司长期战略是继续坚持在专业舞台设备细分领域深耕,持续推进同类型技术、品牌或品类并购。
报告重点分析了哪些方向?
报告重点分析了公司整体经营与财务健康度、核心财务数据、收入波动原因、Q4经营展望、前三季度业务结构与毛利率、单Q3业务结构与毛利率、长期毛利率指引、雅顿品牌经营情况、SGM品牌并购后战略调整与业绩预期、ODM业务规模变化与核心客户情况、海外区域市场展望、并购与产能布局、汇兑损益影响与应对措施等方面。报告特别强调了SGM品牌并购后的战略调整、ODM业务的反弹预期、以及美国和欧洲市场的增长确定性。
当前市场现状如何判断?
当前市场现状判断显示,公司美国市场修复确定性高,Q4收入将明显回补;ODM业务将大幅反弹,Q4计划冲刺2亿元以上;中东市场仍无明确修复信号;欧洲市场整体保持稳态增长。公司具备应对极端关税波动的经验,已基本关停丹麦产能,未来所有生产资料均放在中国。美国和欧洲市场2027年预计将保持当前水准继续增长,中东市场仍需继续观察。
研报中有哪些风险提示?
研报中的风险提示包括,中东市场基本归零,Q4将继续承压;美国客户观望关税政策延后出货,对Q3交付造成较大影响;ODM业务调整与交付延迟,核心客户ADJ和海恩处于调整周期;汇率波动对公司整体毛利率造成一定影响,但公司有应对措施,如采用成本加成、固定毛利率+浮动毛利率的策略,以及与下游客户协商调价等。此外,SGM品牌并购后仍处于战略调整期,业绩减亏和转正预期尚需持续观察。