猜你想问
Nike2027财年Q1营收和利润表现如何?
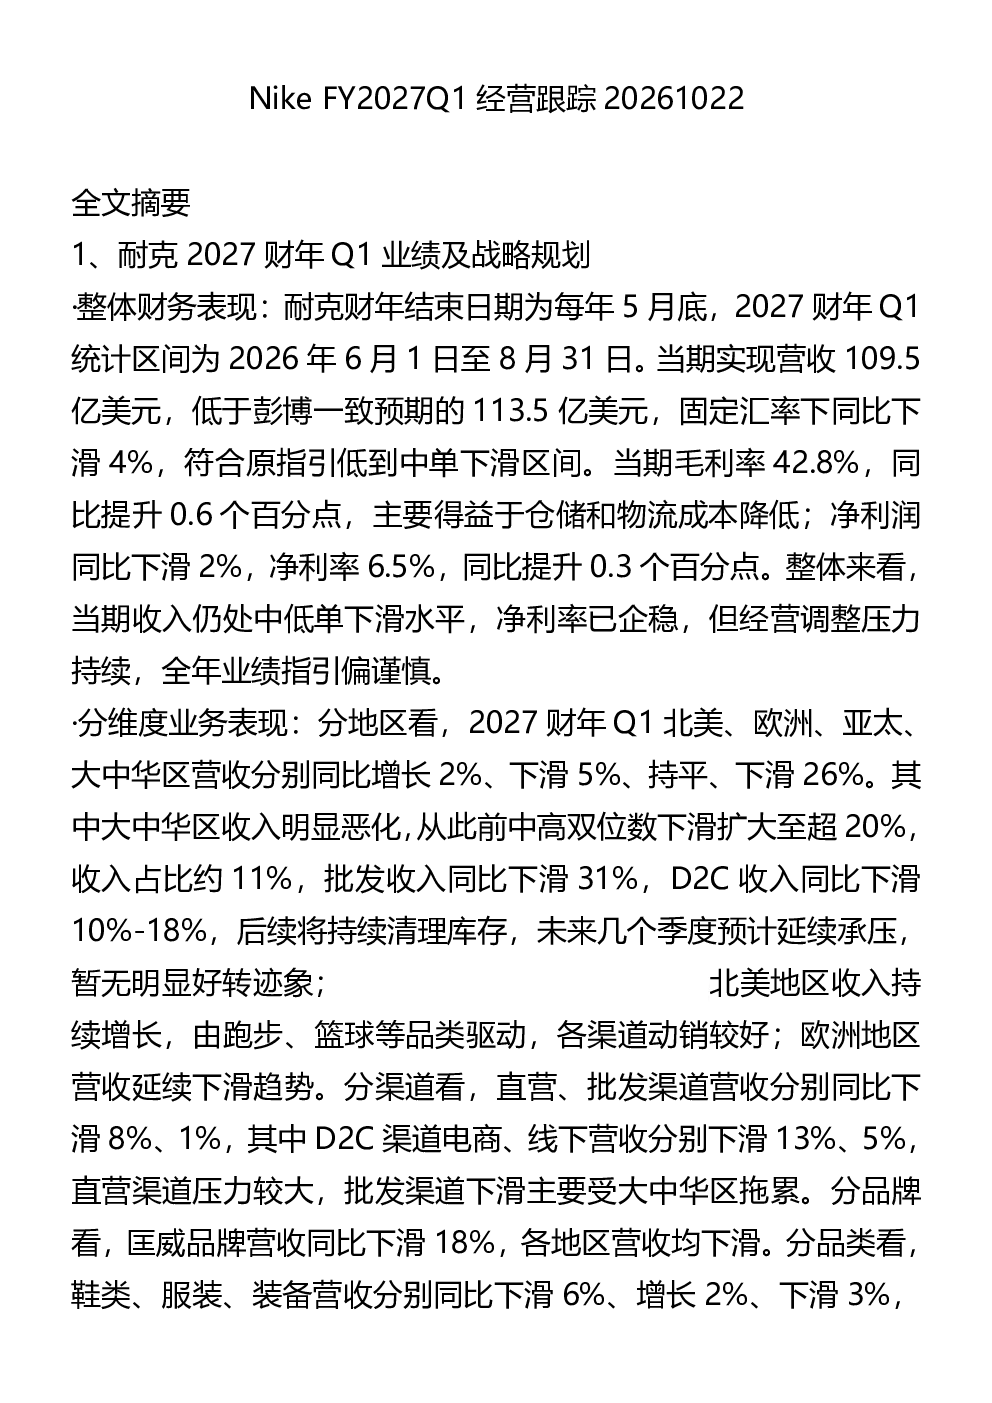
2027财年Q1耐克营收109.5亿美元,同比下滑4%;毛利率42.8%,提升0.6个百分点;净利润下滑2%,净利率6.5%,提升0.3个百分点。收入中低端产品下滑,净利率企稳,但经营压力持续,全年指引偏谨慎。
Nike2027财年Q1各地区业务表现怎样?
北美增长2%,欧洲下滑5%,亚太持平,大中华区下滑26%(批发下滑31%,D2C下滑10-18%)。未来几个季度预计大中华区延续承压,批发和D2C渠道表现均不佳。
Nike2027财年Q1渠道和品类表现如何?
直营下滑8%,批发下滑1%(大中华区拖累);D2C电商下滑13%,线下下滑5%。匡威下滑18%,鞋类下滑6%,服装增长2%,装备下滑3%(服装受益足球和女装)。
Nike2027财年Q1库存及战略规划有哪些变化?
库存同比下滑3%,连续3个季度改善。2027年1月1日起收回大中华区线上经销权,回归品牌溢价。推出P4降本增效计划,合并区域,强化大中华区本土化运营(设计人员翻倍,权限下放)。
Nike2027财年Q1对供应链及本土品牌的影响?
耐克零售疲软导致订单下滑,申洲、华利营收承压。供应链最坏时期已过,耐克2027年新品将带动需求,下半年代工厂收入和利润率有望改善。耐克终止线上经销权释放百亿级收入体量,利好本土品牌如安踏、李宁。
你可能感兴趣
261022-长江纺服 于公羿山273期NikeFY2027Q1经营跟踪调整仍将持续全年
未知机构2026-10-23
转债市场日度跟踪20261022
金融华创证券2026-10-22
路演日历:20261022
-2026-10-19
每日精选研报-20261022
综合发现报告2026-10-22
惠泉啤酒20261022 导读
未知机构2026-10-22
诺诚健华20261022 导读
未知机构2026-10-22
高盛闭门会-前瞻美国中期选举-国会席位选民关切议题选后立法20261022
未知机构2026-10-22
20261022复盘
未知机构2026-10-23
镍减产点评20261022
未知机构2026-10-22
特斯拉业绩会全文20261022
未知机构2026-10-22