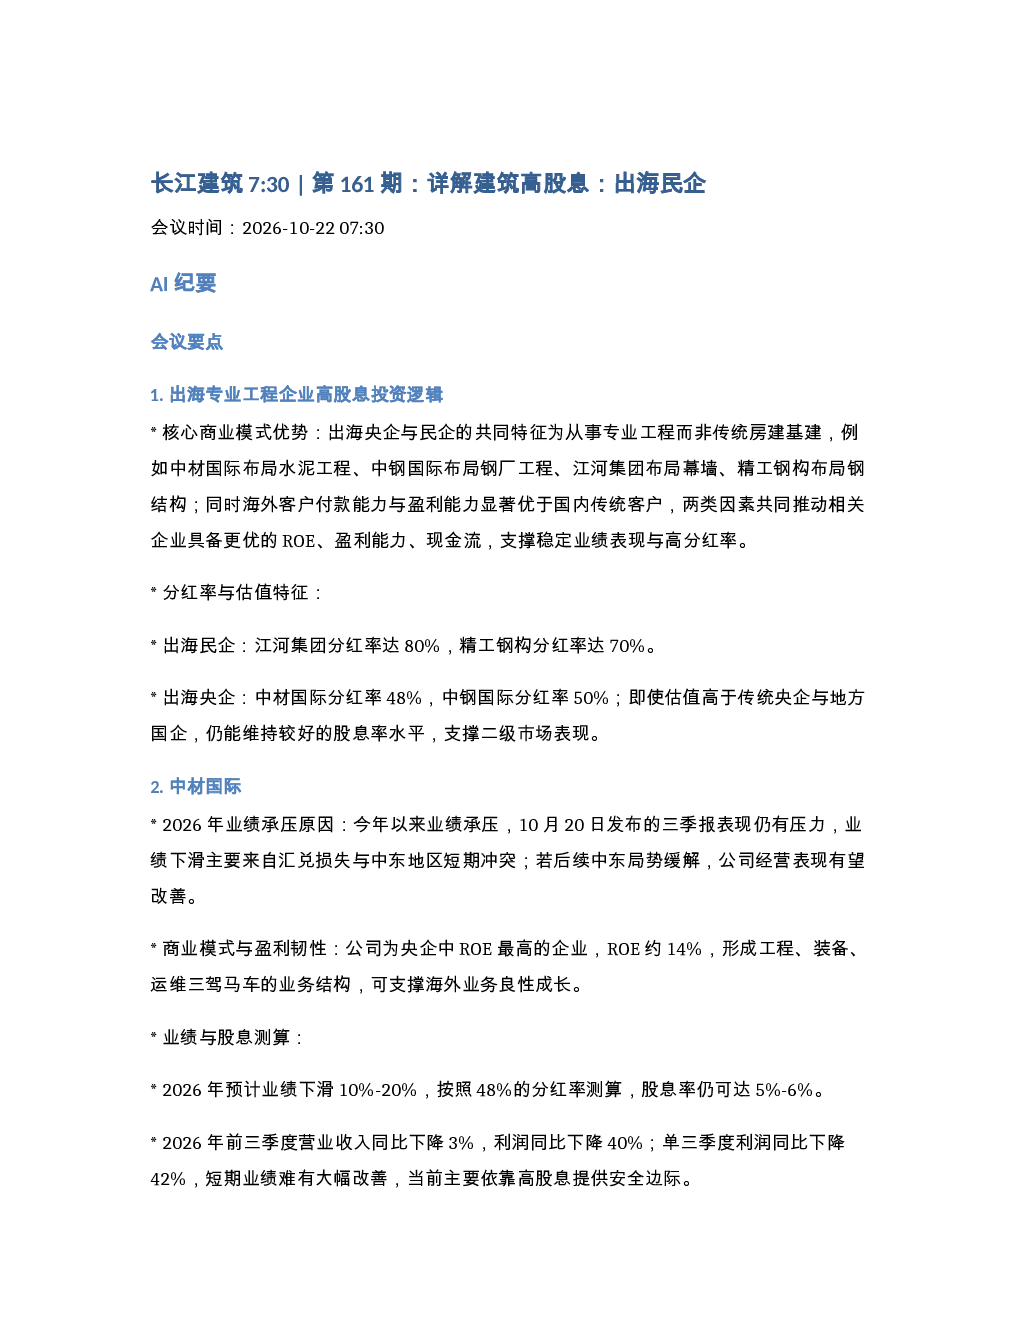
核心商业模式优势与分红率特征
出海专业工程企业(如中材国际、中钢国际、江河集团、精工钢构)的核心优势在于从事专业工程而非传统房建基建,且海外客户付款能力和盈利能力显著优于国内客户。这两点共同推动企业具备更优的ROE、盈利能力和现金流,支撑稳定业绩表现与高分红率。具体分红率如下:
- 出海民企:江河集团80%,精工钢构70%
- 出海央企:中材国际48%,中钢国际50%
中材国际分析
- 业绩承压原因:2026年以来业绩承压主要来自汇兑损失与中东地区短期冲突,若中东局势缓解,经营表现有望改善。
- 商业模式与盈利韧性:公司为央企中ROE最高的企业(约14%),业务结构包括工程、装备、运维,支撑海外业务良性成长。
- 业绩与股息测算:
- 2026年预计业绩下滑10%-20%,按48%分红率测算,股息率仍可达5%-6%。
- 若全年下滑20%、按18%分红率测算,股息率仍有5%左右。
- 若汇兑损失缓解,利润回到2025年29亿水平,按48%分红率测算,股息率将接近7.1%。
- 投资判断:静待外部环境变化与业绩拐点,当前配置核心逻辑为高股息安全边际。
中钢国际分析
- 业绩与股息现状:业绩表现相对承压,按50%分红率测算,当前股息率约5%。
- 改善弹性:若汇兑损失缓解,业绩与股息表现有望同步改善。
江河集团分析
- 业绩释放节奏:2026年三季度以来业绩大幅释放,单季度净利润近3亿,全年业绩预测上调至11亿。
- 股息率测算:
- 按80%分红率测算,2026年股息率可达6%。
- 若2027年净利润达13亿,2027年股息率有望看向7%。
- 投资定位:出海民企中持续重点推荐的标的。
精工钢构分析
- 当前估值与业绩现状:2026年以来业绩压力较大,股价处于相关标的中最低位置。
- 股息安全垫:分红率70%,设有4亿绝对分红保底,当前股价下股息率可达6%。
- 潜在催化:可转债剩余存续时间仅一年半,若推动转股,有望在业绩、转股及业务层面带来超预期表现。
- 改善弹性:若汇兑损失缓解,股息表现有望进一步提升。
行业整体配置逻辑与推荐排序
- 高股息底层支撑:出海国际工程企业商业模式更优,现金流、业绩表现和ROE更好,为高分红提供基础。
- 业绩弹性来源:若汇兑损失缓解,业绩与分红水平将得到较大改善。
- 标的推荐排序:首推江河集团,其次关注中材国际、精工钢构、中钢国际。
圣晖调研核心信息
- 股价与业绩匹配度:2026年三季度业绩大幅超预期,但市场反应有限,若股价位置合适具备配置价值。
- 毛利率情况与展望:
- Q3毛利率提升原因:海外业务毛利率更高,泰国单体项目影响。
- 全年毛利率目标:境内10%-15%,境外15%-20%,最终水平看四季度表现。
- 美国合作进展:台湾母公司与美厂达成合作意向,签订备忘录,获大陆客户合格供应商资格,后续围绕日本、马来西亚、新加坡项目展开。
- 订单与收入确认节奏:
- Q3新签订单38亿,订单通常6-9个月确认80%收入,Q3订单约80%收入在2027年半年报体现,对2027年业绩形成支撑。
- 海外市场开拓进展:
- 日本市场:已考察两三次,积累部分客户。
- 新加坡市场:原有布局,美光业务由母公司推进。
- 全球分工:除美、印、台外,其他地区洁净室业务主要由大陆圣晖承接。
- 客户拓展:此前以PCB客户为主,当前与美光等晶圆厂合作顺利,若进一步拓展晶圆厂客户,未来发展值得期待。
- 估值水平:预计2027年净利润超3亿,对应PE仅20倍,估值相对低位。
后续会议安排
下一交易日将开展港股建筑央企相关汇报,重点覆盖中国建筑国际等标的。
Q&A环节总结
- 出海企业特征与分红率:专业工程、海外客户优质,ROE、盈利能力、现金流更好,支撑高分红(江河集团80%,精工钢构70%;中材国际48%,中钢国际50%)。
- 中材国际业绩与股息:2026年业绩承压主因汇兑损失与中东冲突,若缓解有望改善;2026年股息率5%-6%,若利润回补至29亿,股息率近7.1%。
- 中钢国际现状与改善逻辑:当前股息率约5%,汇兑损失改善将同步提升业绩与分红。
- 江河集团业绩与股息:2026年业绩大幅释放,全年11亿,股息率6%;2027年若达13亿,股息率望达7%。
- 精工钢构估值与催化:股价最低,业绩压力较大,但70%分红率+4亿保底,股息率6%;可转债或带来超预期催化。
- 高股息逻辑与汇兑影响:核心支撑为商业模式优、业绩现金流好;汇兑损失缓解将显著改善业绩与分红(如中材国际股息率近7.1%)。
- 标的推荐排序:江河集团首推,其次中材国际、精工钢构、中钢国际。
- 圣晖调研要点:
- Q3毛利率提升因海外项目选择与泰国项目收入确认。
- 全年毛利率目标境内10%-15%,境外15%-20%。
- 与美厂合作获大陆客户资格,后续围绕日、马、新项目。
- Q3订单38亿,80%收入2027半年报体现,支撑2027年业绩。
- 海外市场开拓顺利,与美光合作进展良好,晶圆厂客户拓展值得期待。
- 2027年净利润超3亿,PE仅20倍,估值相对低位。