猜你想问
中国西电Q3业绩表现如何?
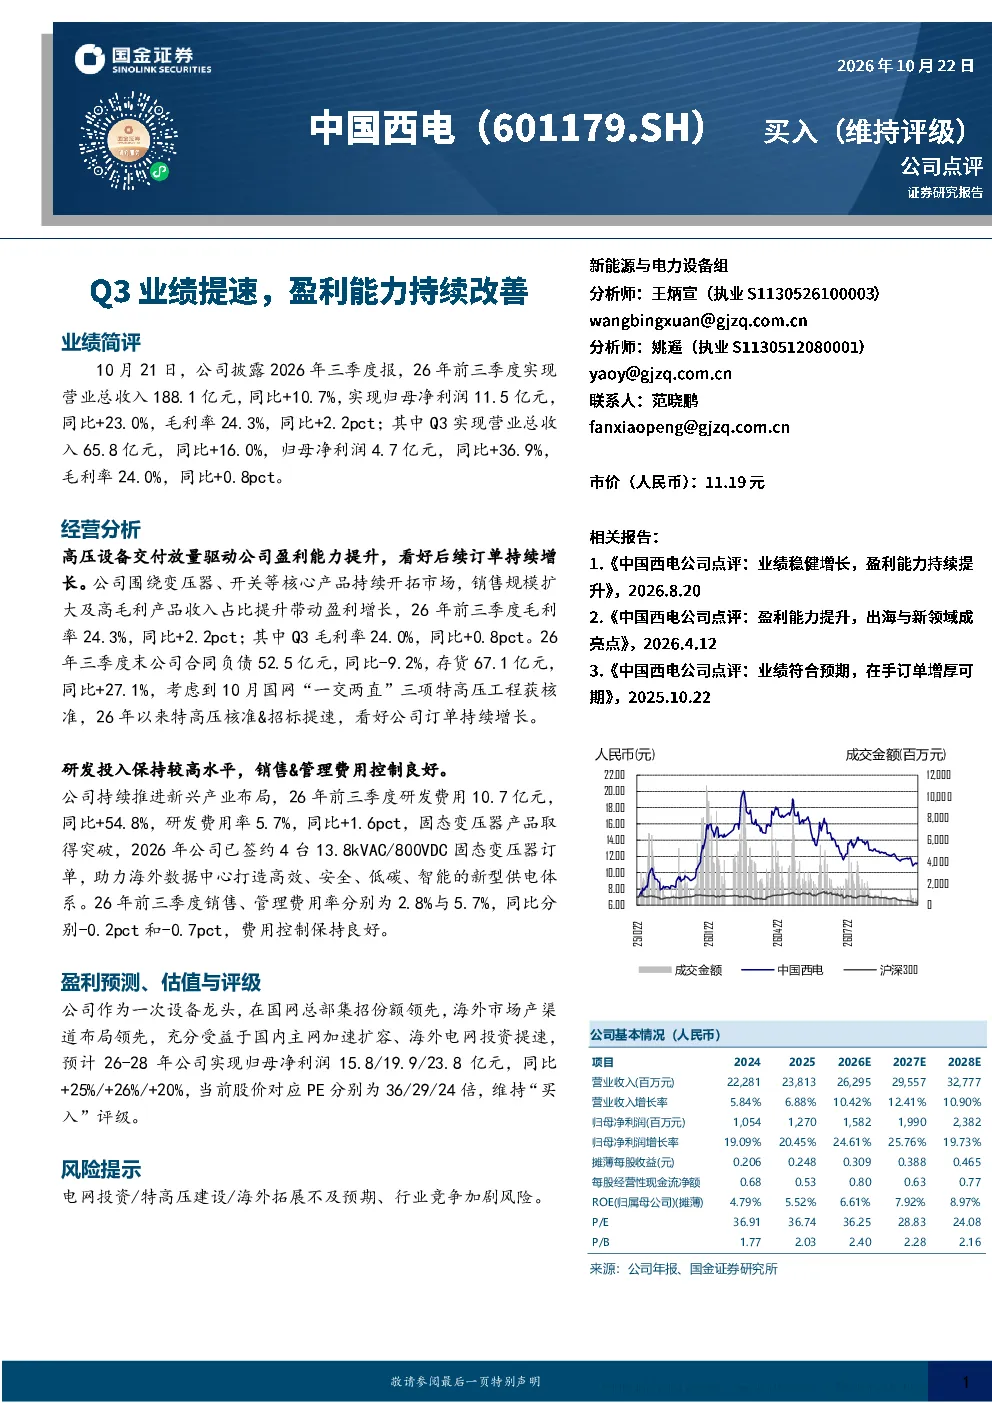
公司2026年前三季度实现营业总收入188.1亿元,同比增长10.7%;归母净利润11.5亿元,同比增长23.0%。Q3营业总收入65.8亿元,同比增长16.0%;归母净利润4.7亿元,同比增长36.9%。毛利率方面,前三季度为24.3%,同比提升2.2个百分点;Q3为24.0%,同比提升0.8个百分点。高压设备交付放量是盈利能力提升的主要驱动因素。
中国西电所在赛道的发展趋势如何?
公司所处赛道为电力设备,特别是特高压和电网建设领域。2026年以来特高压核准&招标提速,国网“一交两直”三项特高压工程获核准,显示国内主网加速扩容趋势。海外电网投资也在提速,为公司带来增长机遇。公司作为一次设备龙头,在国网总部集招份额领先,海外市场渠道布局领先,具备明显竞争优势。
研报重点分析了哪些方面?
研报重点分析了公司高压设备交付放量驱动盈利能力提升的逻辑,以及后续订单增长的预期。同时关注了公司在变压器、开关等核心产品的市场开拓情况,以及高毛利产品收入占比提升对盈利增长的贡献。此外,研报还分析了公司研发投入保持较高水平,固态变压器产品取得突破,以及销售&管理费用控制良好等方面。
当前电力设备市场现状如何?
当前电力设备市场呈现国内特高压建设加速、海外电网投资提速的态势。公司作为一次设备龙头,受益于这些趋势。从财务数据看,公司2026年前三季度收入、利润均实现增长,毛利率持续提升,显示行业景气度较高。合同负债同比减少,存货同比增加,可能反映了订单积累和后续交付节奏。
研报提示了哪些风险?
研报提示的主要风险包括电网投资、特高压建设、海外拓展不及预期,以及行业竞争加剧等。这些风险可能影响公司未来的业绩表现。例如,若电网投资放缓或特高压建设受阻,可能导致公司订单增长不及预期。海外拓展方面,若当地政策或市场竞争环境发生变化,也可能对公司业务造成影响。行业竞争加剧则可能压缩公司利润空间。
你可能感兴趣
Q3业绩提速,盈利能力持续改善
电气设备国金证券2026-10-22
中国西电26年三季报点评Q3高毛利设备交付放量 盈利能力同比上
未知机构2026-10-21
Q3业绩承压不改长期发展前景,盈利能力有望持续改善
华西证券2021-10-27
中小盘信息更新:盈利能力持续改善,Q3业绩超预期
食品饮料开源证券2020-10-12
2021年Q3季报点评:盈利能力环比改善,汽零板块业绩持续兑现
家用电器国信证券2021-10-27
工程机械行业中报总结:盈利能力持续改善,看好Q3业绩加速修复
机械设备东吴证券2024-09-17
Q3业绩高增,盈利能力有望持续改善
国金证券2025-10-27
2023年三季报点评:Q3业绩符合预期,盈利能力、经营质量持续改善
民生证券2023-10-26
Q3业绩稳定增长,盈利能力持续改善
电子设备安信证券2023-10-24
营收+非经损益影响业绩增速,盈利能力持续提升,Q3现金流大幅改善
建筑建材国投证券2024-10-30