猜你想问
这份研报的核心内容是什么?
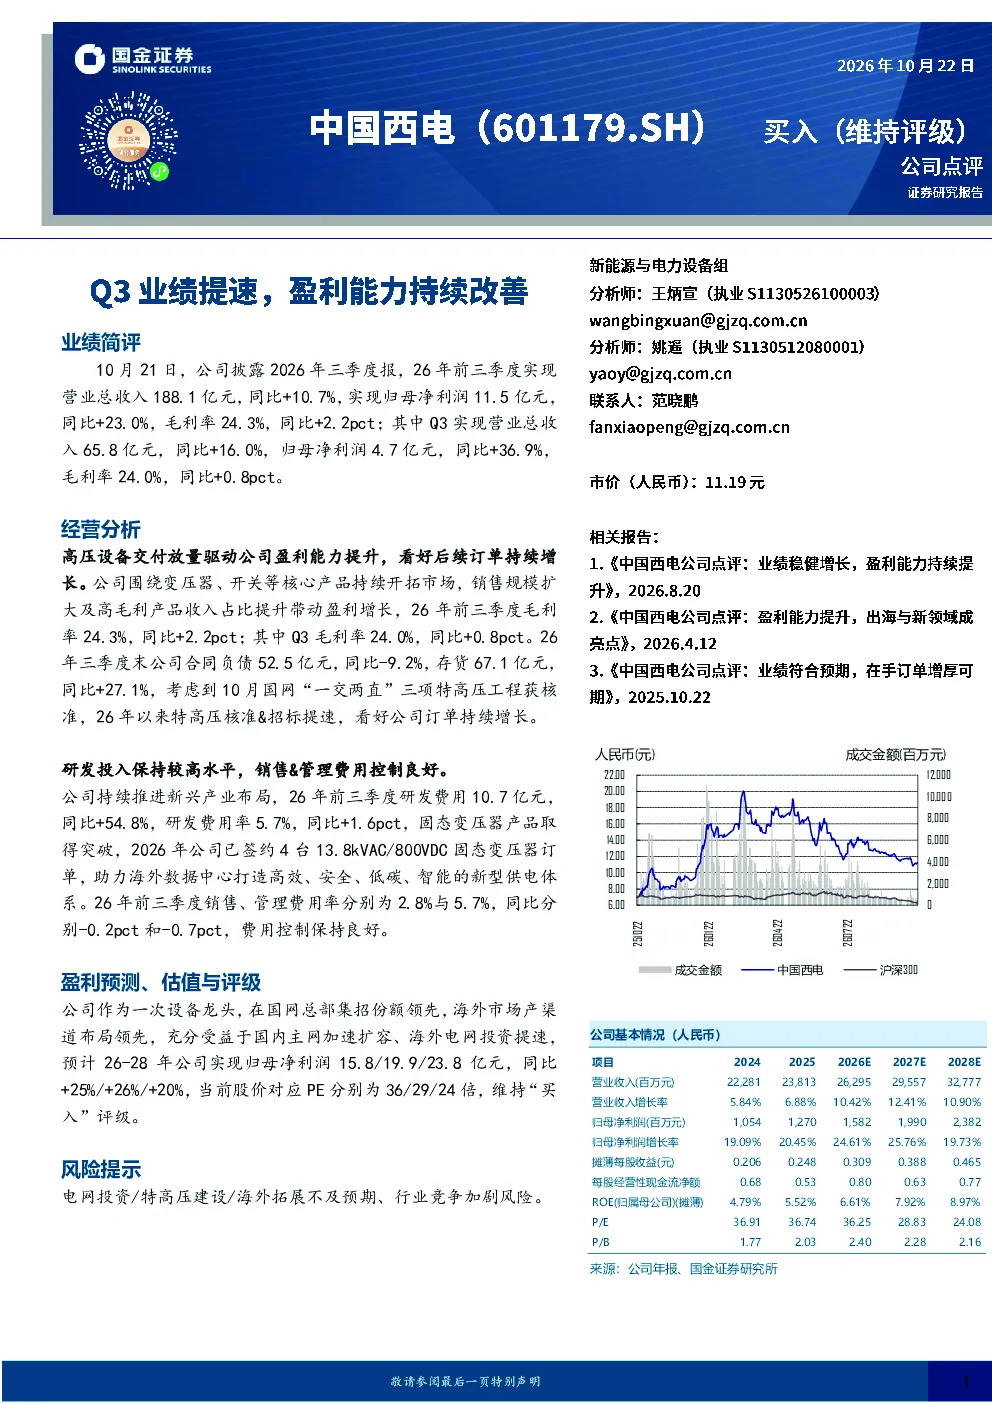
本报告分析了中国西电2026年前三季度的业绩表现,显示公司营业总收入和归母净利润均实现同比增长,毛利率持续提升。Q3单季度业绩增速尤为显著,营收和净利润同比增长率均超过30%。报告指出,盈利能力改善主要得益于高压设备交付放量、销售规模扩大及高毛利产品占比提升。研发投入保持高水平,固态变压器产品取得突破,助力海外市场拓展。
电气设备行业未来发展趋势如何?
电气设备行业受益于国内特高压建设加速和海外电网投资提速,发展前景广阔。报告提到,国网“一交两直”特高压工程获核准,以及2026年以来特高压核准与招标提速,为行业带来持续订单增长动力。同时,海外市场渠道布局领先,公司作为一次设备龙头,在国网总部集招份额领先,具备竞争优势。固态变压器等创新产品将助力行业向高效、安全、低碳方向发展。
研报重点分析了哪些方面?
报告重点分析了公司业绩增长驱动因素、盈利能力改善路径及未来发展趋势。业绩方面,报告详细拆解了营收、利润、毛利率等关键指标的增长情况,并指出高压设备交付放量是主要贡献。经营分析部分,报告强调了研发投入对产品创新的推动作用,以及费用控制的有效性。此外,报告还评估了公司在国内外的市场地位和竞争优势,并预测了未来几年的盈利表现。
当前电气设备市场状况如何?
当前电气设备市场呈现景气度提升态势,主要受国内特高压建设和海外电网投资拉动。报告显示,公司合同负债同比减少,但存货有所增加,反映了市场订单的积极变化。固态变压器等新产品在海外市场获得突破,显示出行业技术创新的活力。同时,国网集招份额领先和海外渠道布局优势,为公司提供了稳定的增长基础。整体来看,行业处于扩张期,市场空间广阔。
研报提示了哪些风险?
报告提示了电网投资、特高压建设、海外拓展不及预期以及行业竞争加剧等风险因素。具体而言,电网投资规模和节奏的变化可能影响公司订单获取;特高压建设若遇政策调整或技术瓶颈,可能影响项目进度;海外市场拓展面临地缘政治和市场竞争等不确定性;行业竞争加剧可能导致价格压力和利润率下滑。这些因素需持续关注,以评估潜在影响。