猜你想问
温氏股份2026年前三季度业绩表现如何?
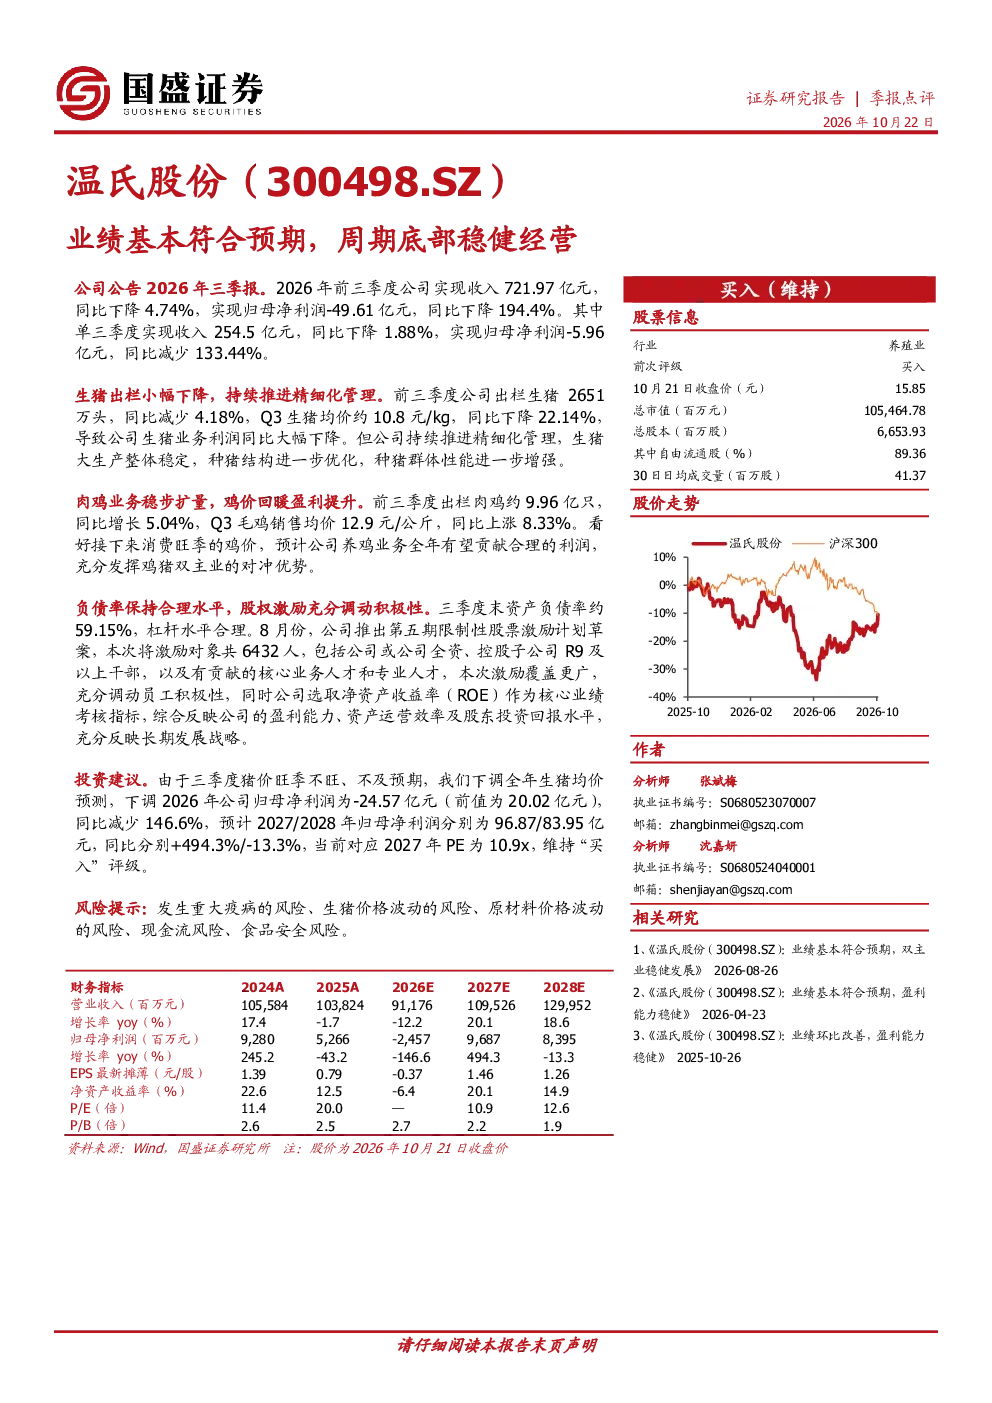
公司2026年前三季度实现收入721.97亿元,同比下降4.74%;归母净利润-49.61亿元,同比下降194.4%。单三季度收入254.5亿元,同比下降1.88%;归母净利润-5.96亿元,同比减少133.44%。生猪业务因出栏量减少和均价下降导致利润大幅下降,但公司通过精细化管理稳定生产。肉鸡业务出栏量增长,盈利能力提升,预计全年贡献合理利润。
温氏股份肉鸡业务发展前景怎样?
肉鸡业务出栏量同比增长5.04%,毛鸡均价上涨8.33%,盈利能力提升。看好消费旺季鸡价表现,预计全年养鸡业务贡献合理利润,发挥鸡猪双主业对冲优势。公司持续推进肉鸡业务发展,优化品种结构,提升市场竞争力。
温氏股份财务状况和风险如何?
三季度末资产负债率约59.15%,杠杆水平合理。公司推出第五期限制性股票激励计划,覆盖6432人,以ROE为核心考核指标,激发员工积极性。需关注重大疫病、生猪价格波动、原材料价格波动、现金流、食品安全等风险。
温氏股份行业发展趋势分析?
温氏股份所处农牧业赛道受疫病、价格周期影响较大,但公司通过精细化管理、品种优化提升抗风险能力。肉鸡业务增长潜力较大,双主业模式增强稳定性。行业未来需关注政策调控、消费需求变化等因素。
温氏股份研报的主要结论是什么?
下调2026年归母净利润预测至-24.57亿元,同比减少146.6%。预计2027/2028年归母净利润分别为96.87/83.95亿元,同比分别增长494.3%/-13.3%。当前对应2027年PE为10.9x,维持“买入”评级。需关注生猪价格周期、疫病防控等风险因素。
你可能感兴趣
温氏股份半年报点评:业绩基本符合预期,双主业稳健发展
国盛证券2026-08-25
温氏股份2021年业绩预告点评:周期底部特征尽显,反转预期增强
国泰君安证券2022-01-24
2025年三季报点评:经营稳健增长,业绩基本符合市场预期
电气设备东吴证券2025-10-25
稳健经营下业绩基本符合预期,预计三季度汽车毛利率回升
浦银国际2024-08-29
稳健经营,业绩基本符合预期
商贸零售国盛证券2023-11-07
2021年三季度经营数据点评:收入维持稳健增长,业绩基本符合预期
国信证券2021-10-21
【国君农业】温氏股份2021年年报点评:周期底部特征尽显,反转预期增强<
未知机构2022-04-18
业绩基本符合预期,电解液Q1盈利底部明确
基础化工东吴证券2024-04-27
风机毛利率整体底部回升,业绩基本符合预期
电气设备中泰证券2020-04-01
2023年三季报点评:业绩符合预期,底部梳理经营
华创证券2023-10-29