猜你想问
这份研报主要分析了什么内容?
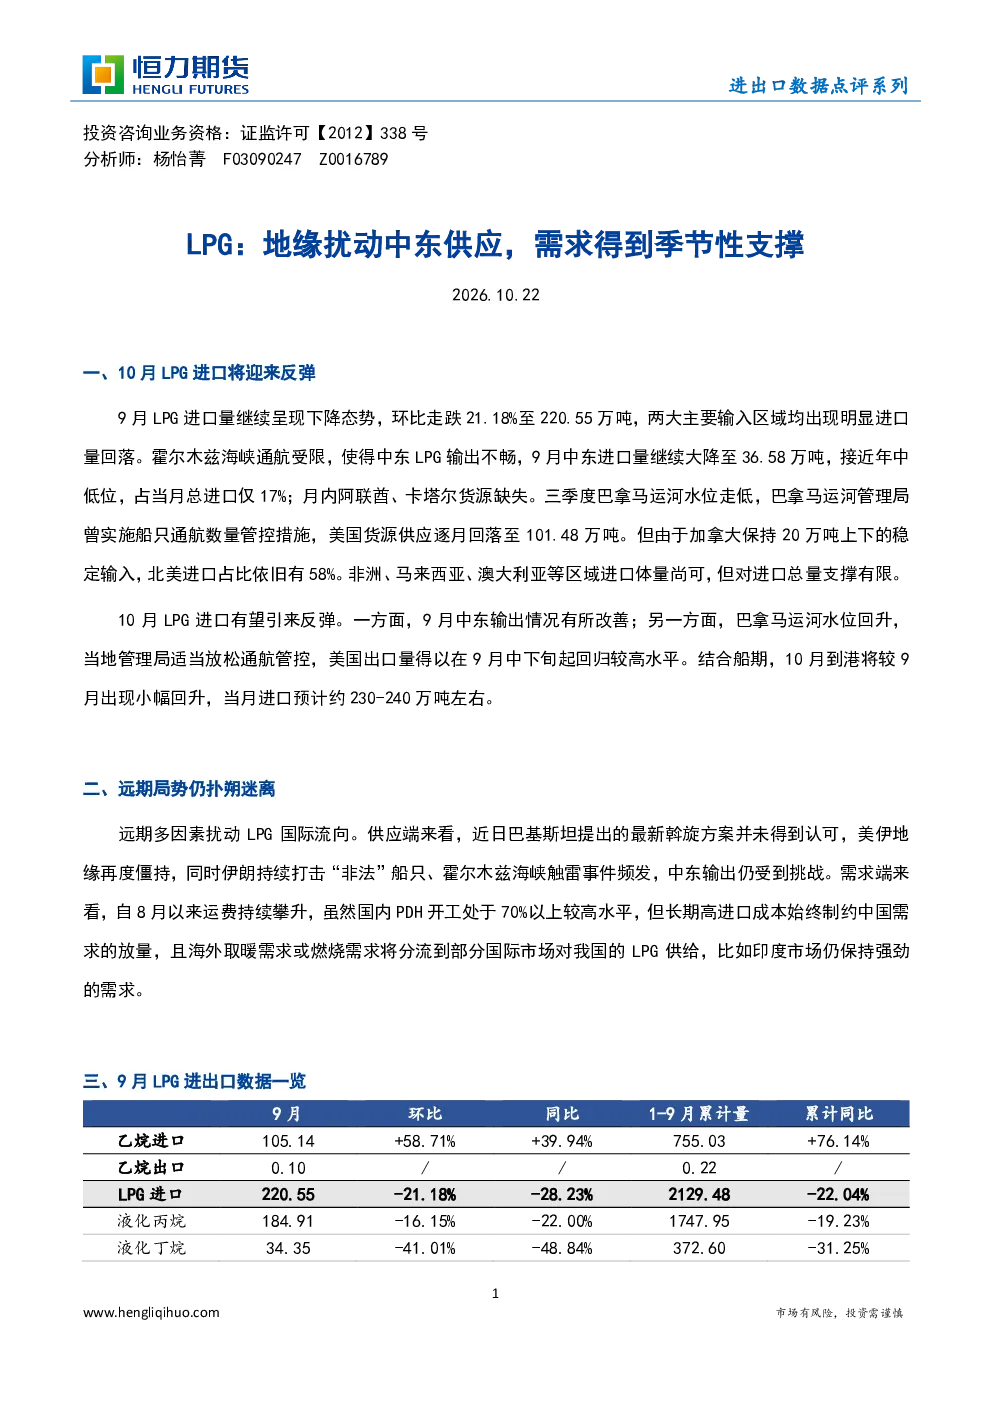
这份研报分析了10月LPG进口将迎来反弹的情况。9月LPG进口量环比下降21.18%至220.55万吨,主要受中东供应受阻和巴拿马运河通航受限影响。10月进口有望小幅回升至230-240万吨,主要因中东输出改善和巴拿马运河通航恢复。同时,报告也探讨了远期供应端仍面临中东地缘风险,需求端中国PDH开工虽高但受高进口成本制约,且海外取暖需求可能分流至印度等市场,对华供应形成压力。
LPG行业未来发展趋势如何?
LPG行业未来发展趋势仍面临不确定性。供应端,中东地缘风险持续存在,可能影响中东输出稳定性;需求端,中国PDH开工虽高但受高进口成本制约,海外取暖需求可能分流至印度等市场,对华供应形成压力。此外,巴拿马运河通航情况也可能影响进口量。整体来看,LPG行业需密切关注地缘政治变化和全球市场需求变化。
研报重点分析了哪些方向?
研报重点分析了10月LPG进口量反弹的原因和影响因素。报告指出,9月进口量下降主要受中东供应受阻和巴拿马运河通航受限影响,其中阿联酋、卡塔尔货源缺失明显。10月进口有望回升主要因中东输出改善和巴拿马运河通航恢复。此外,报告也分析了远期供应端的地缘风险和需求端的成本制约问题。
当前LPG市场现状如何?
当前LPG市场现状显示进口量有所下降,9月环比下降21.18%至220.55万吨,主要受中东供应受阻和巴拿马运河通航受限影响。中东进口量降至36.58万吨,占比17%,阿联酋、卡塔尔货源缺失明显。美国进口量降至101.48万吨。预计10月进口量将小幅回升至230-240万吨,主要因中东输出改善和巴拿马运河通航恢复。
研报提示了哪些风险?
研报提示了LPG市场面临的多重风险。供应端,中东地缘风险持续存在,美伊僵持、霍尔木兹海峡安全事件可能影响中东输出稳定性。需求端,中国PDH开工虽高但受高进口成本制约,海外取暖需求可能分流至印度等市场,对华供应形成压力。此外,巴拿马运河通航情况也可能影响进口量,需密切关注这些因素变化对市场的影响。