猜你想问
这份研报主要讲了什么?
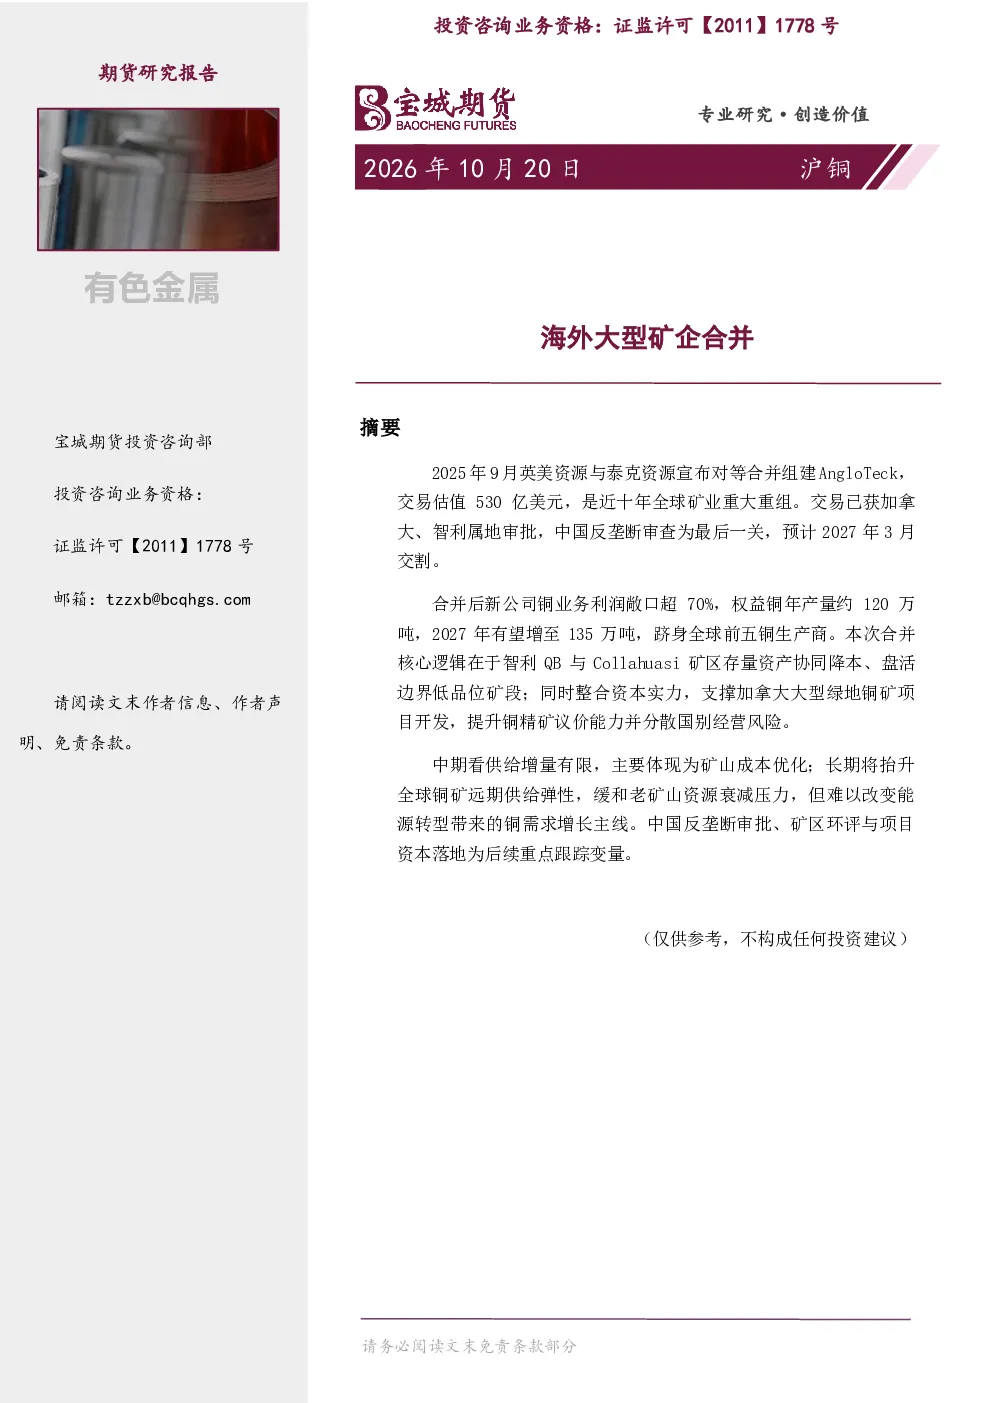
这份研报分析了英美资源与泰克资源合并组建AngloTeck的背景、动机及对铜产业链的影响。合并估值530亿美元,是近十年全球矿业重大重组,新公司铜业务利润敞口超70%,权益铜年产量约120万吨,2027年有望增至135万吨。合并核心动机包括存量资产协同降低成本、资本集中押注能源转型铜需求、提升议价权对冲铜精矿紧周期、防御型并购降低风险。对铜产业链影响方面,中期体现为成本优化和供给预期缓慢变化,长期则通过矿区整合增加远期供给弹性。
铜行业未来发展趋势如何?
铜行业未来发展趋势与能源转型密切相关。随着全球向低碳经济转型,电力、交通、建筑等领域对铜的需求将持续增长。这份研报指出,合并后AngloTeck将拥有更强资产负债表,推进加拿大大型绿地铜矿项目,增加全球铜矿远期供给弹性,有助于对冲资源衰减压力。长期来看,供给弹性抬升会限制铜价持续上行的空间,但难以逆转能源转型带来的铜需求增长趋势。然而,全球市占率仅约5%的矿企难以单方面主导全球TC定价。
研报重点分析了哪些方面?
研报重点分析了英美资源与泰克资源合并的核心动机和对铜产业链的长期影响。在动机方面,重点关注了存量资产协同带来的成本优势、资本集中后对能源转型铜需求的押注、销售端议价权的提升以及防御型并购的战略意义。在影响方面,重点分析了合并对中期成本端优化和长期供给弹性的影响,特别是智利QB与Collahuasi矿区的资源盘活和加拿大大型绿地铜矿项目的推进。
当前铜市场状况如何判断?
当前铜市场状况呈现供需紧平衡状态。这份研报指出,合并后AngloTeck通过智利矿区整合和加拿大项目推进,将缓慢增加铜供给,但更多体现为成本曲线下移。短期内,全球市占率约5%的矿企难以主导TC定价,但大型矿企合并趋势将提升行业集中度。长期来看,供给弹性抬升会限制铜价持续上行的空间,但能源转型带来的需求增长趋势不可逆转。
研报提示了哪些风险?
研报提示的主要风险包括中国反垄断审查的不确定性、全球铜精矿供应紧周期带来的价格波动风险、加拿大大型绿地铜矿项目推进的不确定性以及单一国家政策风险对整体铜产量的潜在冲击。此外,合并后统一销售团队虽提升谈判筹码,但全球市占率有限,难以单方面主导TC定价。投资者需关注政策审批进展和项目执行风险。