猜你想问
三季度中国银行业理财市场规模增长情况如何?
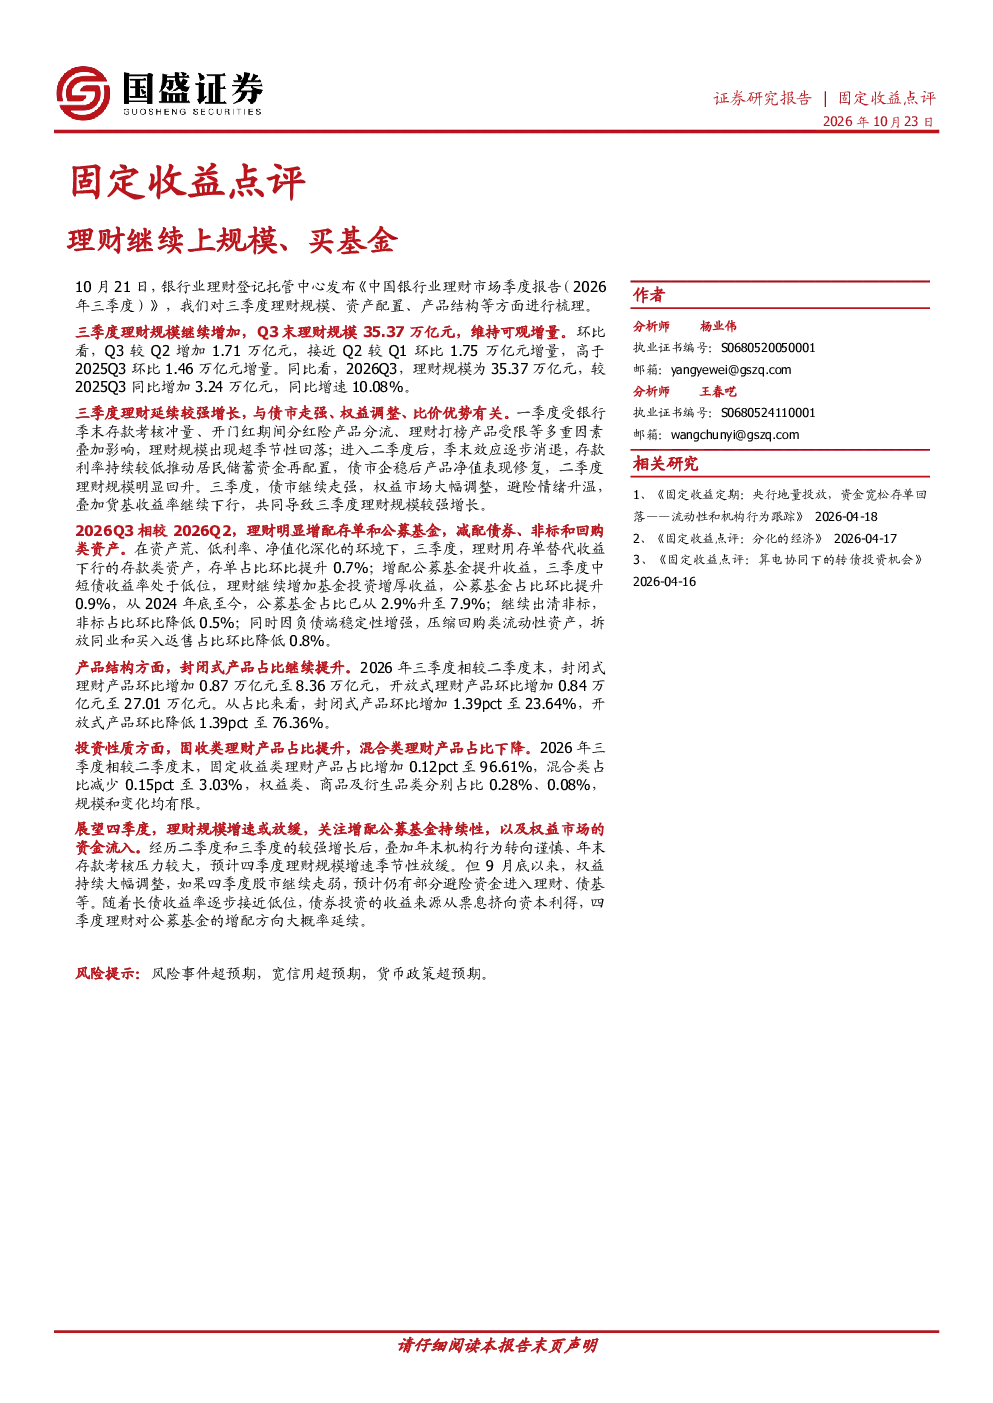
截至2026年9月末,理财规模达35.37万亿元,环比增长1.71万亿元,同比增加3.24万亿元,同比增速10.08%。主要受债市走强、权益市场调整、避险情绪升温及货基收益率下行等因素推动。二季度后存款利率低企和债市修复带动规模回升,三季度表现尤为强劲。
三季度理财市场资产配置有何变化?
增配方向主要为存单和公募基金。存单占比环比提升0.7%,替代收益下行的存款类资产;公募基金占比环比提升0.9%,从中短债收益率低位助推。减配方向为债券、非标资产和回购类资产,非标资产占比环比降低0.5%,持续出清;回购类资产占比环比降低0.8%,负债端稳定性增强导致压缩。
理财市场产品结构有何变化趋势?
封闭式产品占比环比增加1.39个百分点至23.64%,开放式产品占比相应下降至76.36%。固收类产品占比提升至96.61%,混合类产品占比降至3.03%,权益类和商品及衍生品类规模变化有限。
四季度理财市场发展有何特点?
规模增速或放缓,年末机构行为转向谨慎、存款考核压力等因素预计导致增速季节性放缓。关注公募基金增配持续性及权益市场资金流入,若股市持续走弱,或将有部分避险资金流入理财、债基等。长债收益率接近低位,债券投资收益来源转向资本利得,公募基金增配方向大概率延续。
研报提示哪些风险因素?
需关注风险事件超预期、宽信用超预期、货币政策超预期等因素可能带来的影响。
你可能感兴趣
固定收益定期:流动性和机构行为跟踪-基金买利率,理财抛信用
国盛证券2022-12-24
固定收益定期:供给冲击下银行货基大卖,理财保险大买——流动性和机构行为跟踪
国盛证券2023-10-21
流动性与机构行为周度跟踪:杠杆仍在高位但资金面转松,基金买债放缓而农商理财增持
信达证券2023-07-09
流动性和短端资产跟踪:固定收益定期理财基金快速增持,存单利率再创新低
国盛证券2022-07-16
固定收益定期:流动性和机构行为跟踪-基金卖信用,理财抛二永
国盛证券2022-12-17
固定收益定期:理财配债加速,农商基金大幅买入——流动性和机构行为跟踪
国盛证券2024-02-24
固定收益周报:理财规模减少,基金大幅现券净买入
德邦证券2024-01-03
固定收益周报:理财规模减少,基金大幅止盈利率债
德邦证券2024-03-20
2016上半年银行理财市场报告点评:告别高增长,适应低收益,债券买不停
国泰君安证券2016-09-03
固定收益周报:理财规模小幅变化,继续增持存单
德邦证券2023-11-23