猜你想问
这份研报的核心内容是什么?
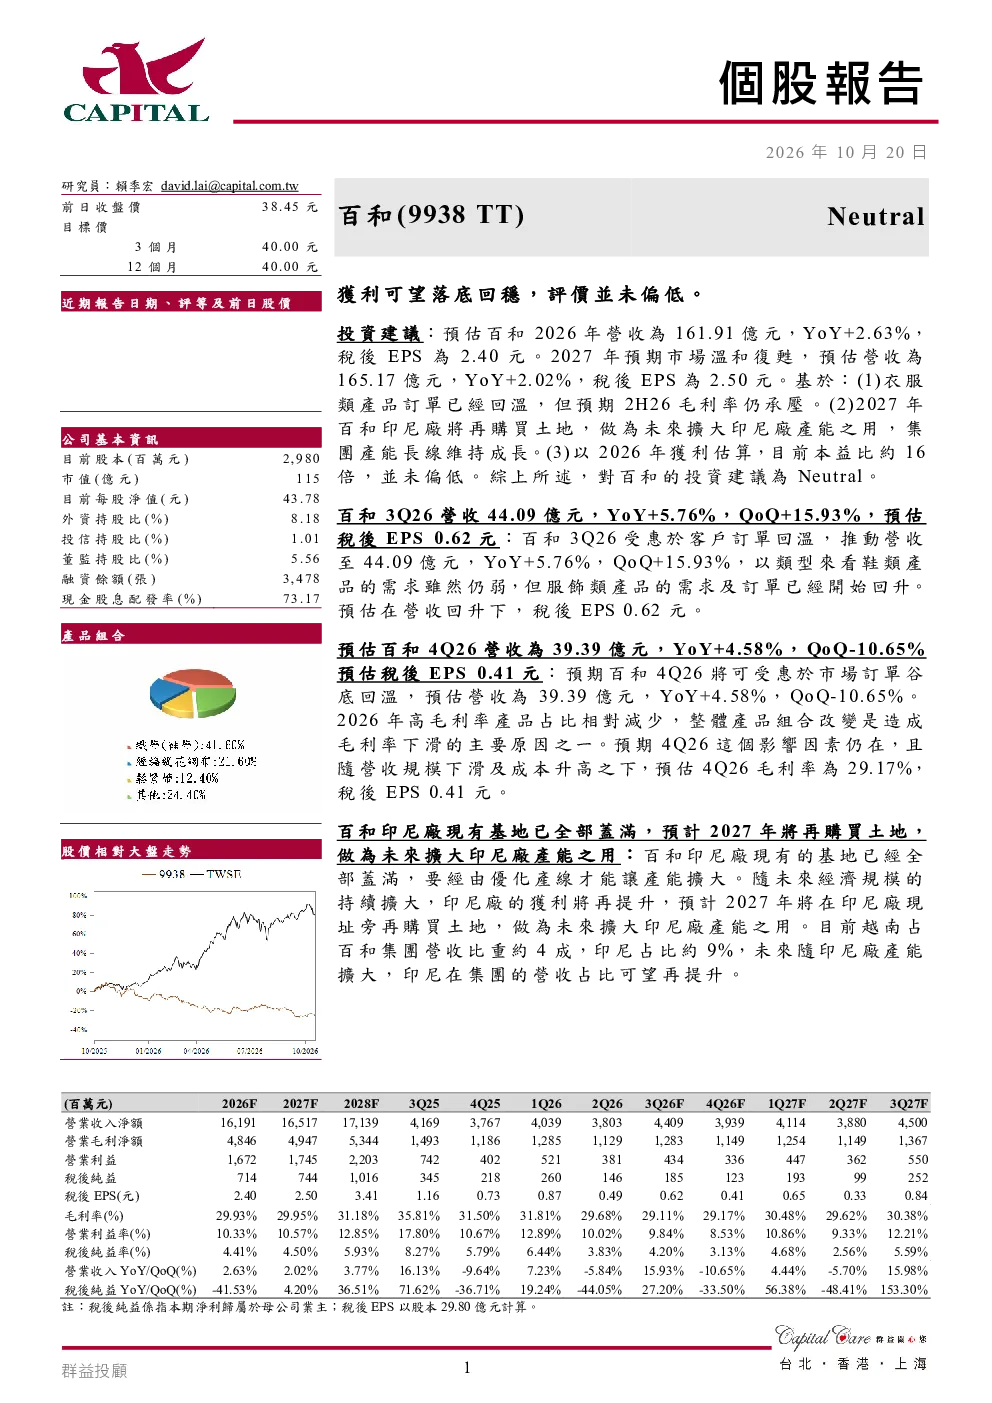
这份研报主要分析了百和公司的经营状况和未来展望。报告指出,公司衣服类产品订单已回温,但预计2026年第二半年毛利率仍承压。同时,百和印尼厂计划在2027年再购买土地以扩大产能,长期来看集团产能将维持成长。报告还预测了2026年和2027年的营收和税后EPS,并指出当前本益比约16倍,并未偏低。此外,报告还涵盖了第三季度和第四季度的业绩预期,以及印尼厂的产能扩张计划等信息。
百和所属赛道的发展趋势如何?
百和所属的黏扣及鞋带行业,在全球市场持续发展,但面临环保和成本压力。百和通过在印尼扩大产能,降低生产成本,并积极推行ESG措施,如设立太阳能发电板和废水处理系统,以提升环保表现。未来,随着印尼厂产能的扩大,印尼在集团营收中的占比有望提升,进一步推动公司发展。同时,全球环保减碳趋势下,黏扣及鞋带行业将更加注重可持续性发展,这对百和等企业提出了新的挑战和机遇。
研报重点分析了哪些方向?
研报重点分析了百和公司的业绩表现、产能扩张计划以及ESG表现。在业绩方面,报告预测了2026年和2027年的营收和EPS,并分析了第三季度和第四季度的业绩预期。在产能扩张方面,报告指出百和印尼厂计划在2027年再购买土地以扩大产能,长期来看集团产能将维持成长。在ESG方面,报告介绍了百和在环保方面的举措,如设立太阳能发电板和废水处理系统,以减少环境污染。这些分析方向全面展示了百和公司的经营策略和发展方向。
当前市场对百和的判断是什么?
当前市场对百和的判断较为中性。报告预测了公司未来两年的营收和EPS增长,但指出2026年第二半年毛利率仍承压。同时,报告强调了印尼厂产能扩张计划,认为这将有助于公司长期发展。市场对百和的评价并未偏低,本益比约16倍,显示出一定的投资价值。然而,鞋类产品需求仍弱,整体产品组合的改变也影响了毛利率,这些因素需要持续关注。
研报中提示了哪些风险?
研报中提示了几个风险因素。首先,虽然衣服类产品订单回温,但鞋类产品需求仍弱,这可能影响公司整体业绩。其次,2026年高毛利率产品占比相对减少,整体产品组合的改变可能导致毛利率下滑。此外,印尼厂的产能扩张计划虽然有助于长期发展,但也存在一定的投资风险,如土地购买成本上升等。最后,全球环保减碳趋势下,公司需要持续投入环保措施,这可能增加运营成本。这些风险因素需要投资者关注。