猜你想问
这份研报主要分析了生猪市场的哪些方面?
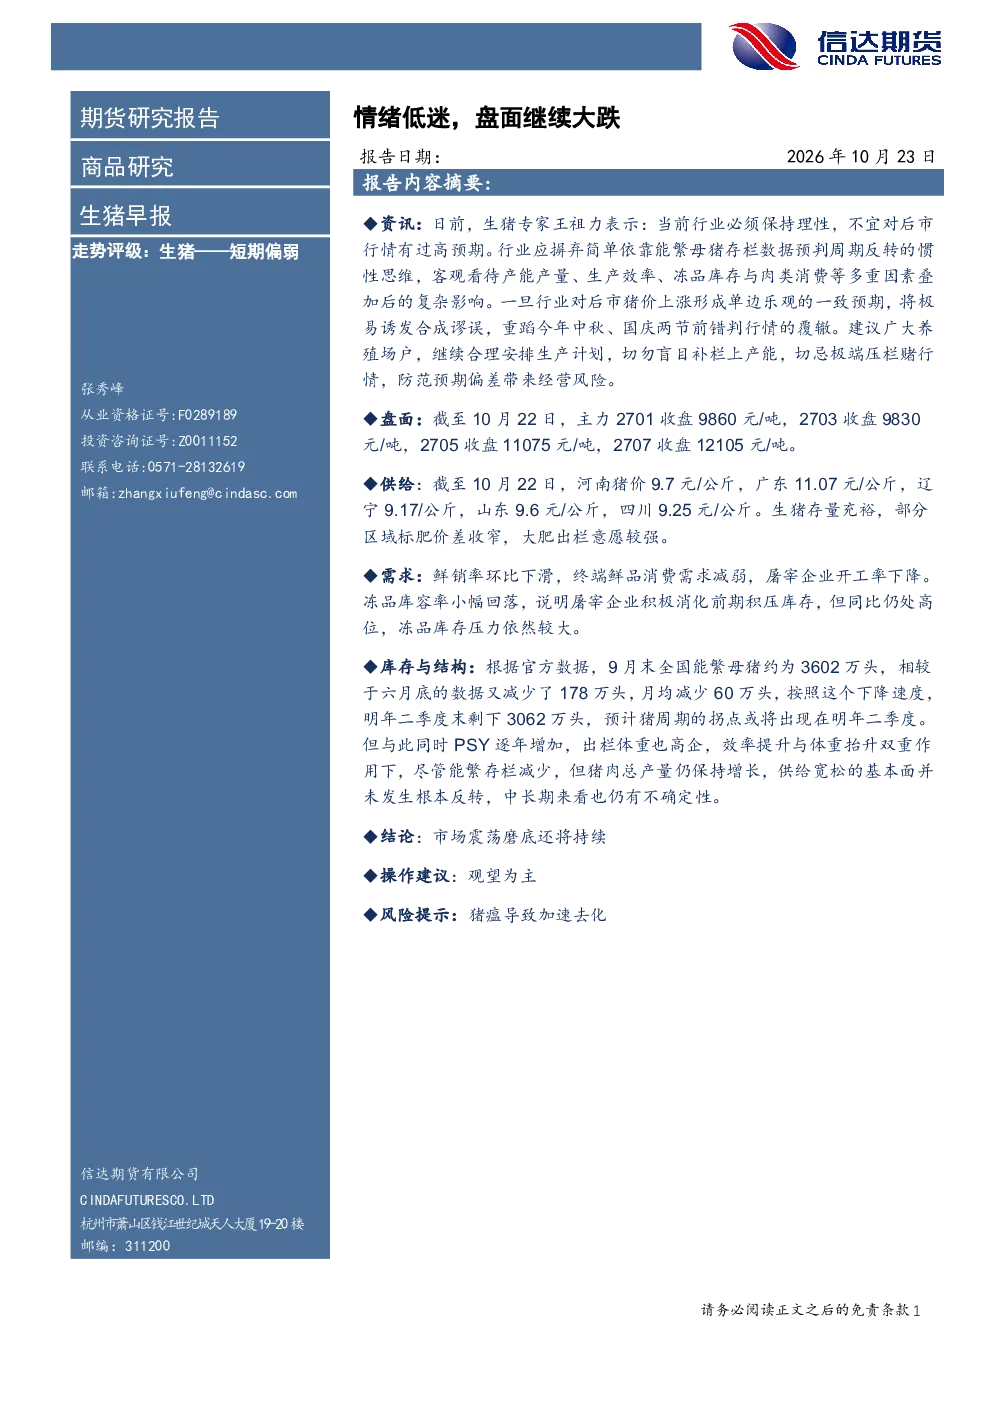
这份研报主要分析了生猪市场的盘面走势、供给情况、需求与库存变化、母猪产能以及整体市场情绪。报告指出当前生猪市场情绪低迷,盘面持续下跌,生猪存量充裕,部分区域标肥价差收窄,大肥出栏意愿较强。同时,鲜销率环比下滑,终端鲜品消费需求减弱,屠宰企业开工率下降,冻品库存压力依然较大。报告还分析了母猪产能变化,指出尽管能繁存栏减少,但PSY逐年增加,出栏体重高企,猪肉总产量仍保持增长,供给宽松的基本面未发生根本反转。
生猪行业未来发展趋势如何?
生猪行业未来发展趋势分析显示,当前市场处于震荡磨底阶段,预计猪周期的拐点或将出现在明年二季度。尽管能繁母猪存栏量减少,但PSY逐年增加且出栏体重高企,效率提升与体重抬升双重作用下,猪肉总产量仍保持增长,供给宽松的基本面未发生根本反转。中长期来看,市场仍存在不确定性,需要持续关注母猪产能变化和消费需求动态。
研报重点分析了生猪市场的哪些具体数据?
研报重点分析了生猪市场的多项具体数据。盘面方面,截至10月22日,主力合约2701至2707收盘价分别为9860元/吨至12105元/吨。供给方面,河南至四川生猪价格分别为9.7元/公斤至11.07元/公斤,部分区域标肥价差收窄。需求库存方面,鲜销率环比下滑,屠宰企业开工率下降,冻品库容率小幅回落但同比仍处高位。母猪产能方面,9月末全国能繁母猪约为3602万头,月均减少60万头。
当前生猪市场的主要现状是什么?
当前生猪市场的主要现状表现为情绪低迷、盘面持续下跌。供给端,生猪存量充裕,大肥出栏意愿较强,部分地区标肥价差收窄。需求端,鲜销率环比下滑,终端鲜品消费需求减弱,屠宰企业开工率下降,冻品库存压力依然较大。整体来看,市场处于震荡磨底阶段,供给宽松的基本面未发生根本反转,市场情绪和需求恢复仍需时间。
研报提到了哪些风险提示?
研报提示的主要风险在于猪瘟可能导致加速去化。虽然当前市场情绪低迷、供给宽松,但猪瘟等疫病风险可能对生猪存栏量和市场供应造成突发性冲击,进而影响市场供需平衡和价格波动。因此,需密切关注疫病动态,评估其对生猪市场的潜在影响。