猜你想问
JBS NV-A的交换要约核心内容是什么?
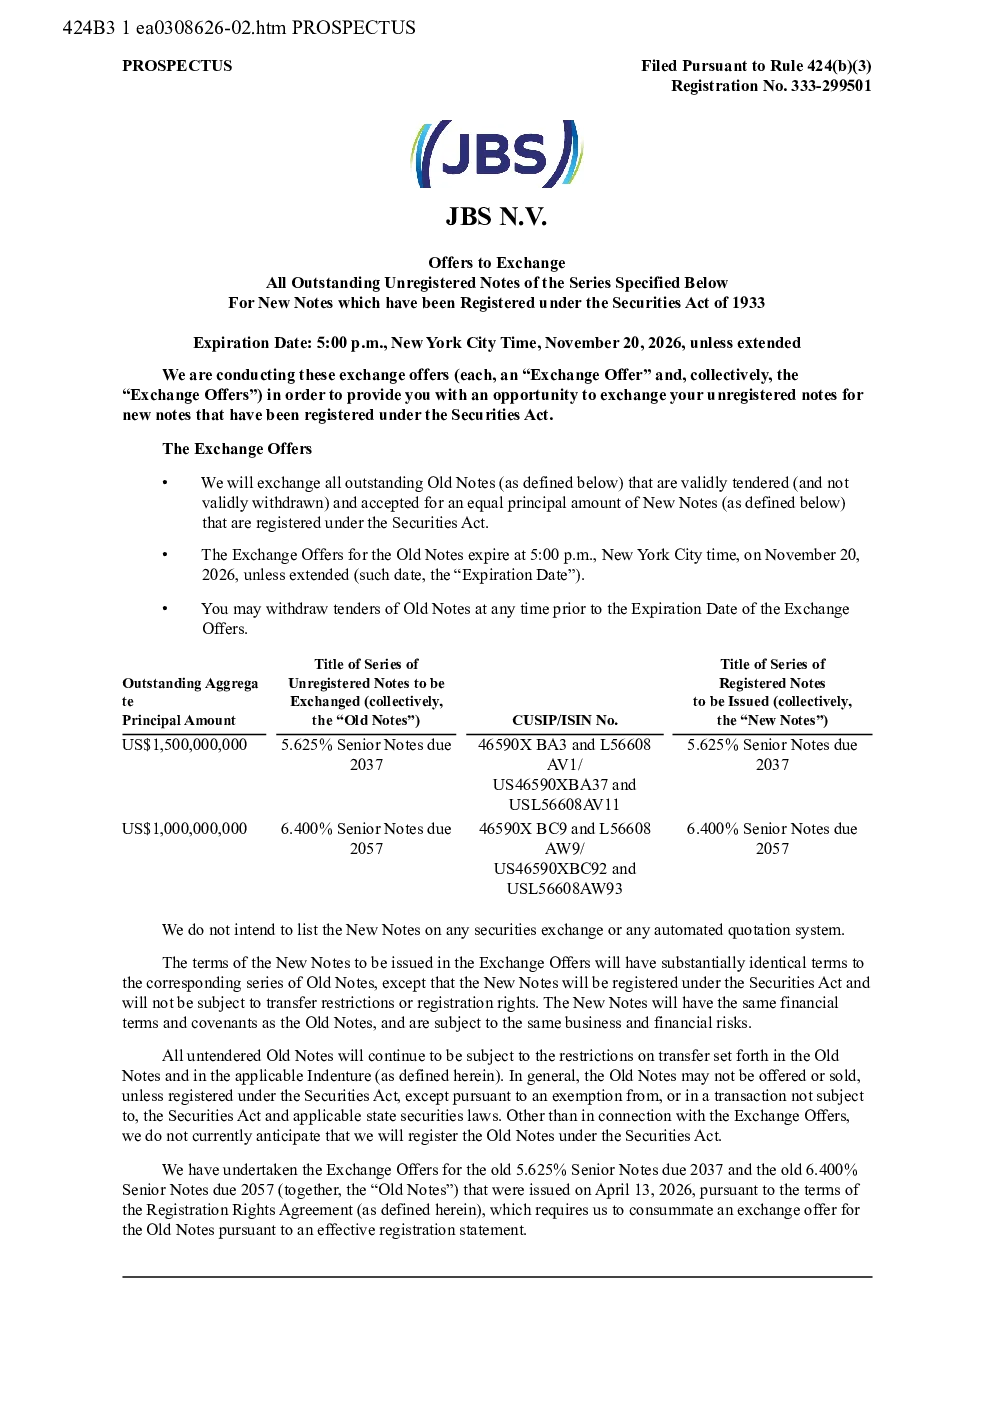
JBS N.V. 正进行两项交换要约,旨在将未注册的5.625%利率、2037年到期的高级票据和6.400%利率、2057年到期的高级票据(统称“旧票据”)交换为已注册的同类新票据,以满足其注册权协议下的义务。新票据的发行总额分别为15亿美元和10亿美元,到期日分别为2037年3月10日和2057年5月10日,利率分别为5.625%和6.400%。旧票据在交换要约完成后将继续受到转让限制,而新票据则可以自由交易。未能交换旧票据的持有人将继续持有受限证券,其流动性可能降低。新票据的二级市场交易可能无需遵守证券法的规定,但参与交换要约的关联方或打算分销新票据的持有人必须遵守证券法的规定。JBS N.V. 将不会从新票据的发行中获得任何现金收益。
JBS NV-A所属行业的发展趋势如何?
JBS NV-A所属行业为肉类加工及分销,当前全球肉类市场正面临供需结构变化、消费者偏好转变及可持续性要求提升等多重因素影响。随着健康饮食观念普及,高品质、低脂肪肉类产品需求增长,同时环保法规趋严促使企业优化生产流程。技术进步如自动化屠宰、智能冷链物流等提升效率,但也加剧了行业竞争。未来,行业整合、品牌化及供应链韧性将成为关键竞争要素。JBS NV-A通过此次票据交换优化资本结构,或有助于增强市场竞争力,但需关注宏观经济波动及原材料价格波动对其盈利能力的影响。
JBS NV-A研报的重点分析方向有哪些?
JBS NV-A研报重点分析了其资本重组方案对股东权益及流动性影响的量化评估。核心关注点包括:新票据发行对资产负债表优化的具体效果、不同利率层级票据对财务成本的影响、以及交换要约对二级市场估值的影响。此外,报告还评估了注册权协议的合规性要求,以及未参与交换的票据持有人可能面临的流动性风险。通过对比新旧票据的条款差异,分析其对投资者决策的潜在影响,并探讨公司长期战略布局与短期财务操作的结合点。
当前JBS NV-A的市场现状如何?
JBS NV-A作为全球领先的肉类加工企业,其市场地位稳固,但面临原材料成本上升、劳动力短缺及供应链压力等挑战。公司通过多元化产品线及全球布局分散风险,但需持续关注地缘政治对国际业务的影响。此次票据交换是公司满足注册权协议义务的关键步骤,反映了其财务透明度提升的意愿。市场对肉类加工企业资本结构优化的反应取决于其执行效率及长期盈利能力预期。新票据的发行规模及条款设定,或将成为投资者评估公司财务健康状况的重要参考指标。
JBS NV-A研报存在哪些风险提示?
JBS NV-A研报提示的主要风险包括:交换要约可能因市场接受度不足而无法完全完成,导致部分旧票据持有人权益受损;新票据若在二级市场交易受限,可能影响其流动性价值;公司需承担的合规成本可能高于预期,尤其是在证券法监管框架下。此外,全球肉类市场波动、环保政策收紧及公共卫生事件等外部因素,均可能对公司经营业绩产生不可控影响。投资者需关注票据交换的法律效力及执行细节,并评估潜在的市场流动性风险。