猜你想问
液冷技术具体是什么?
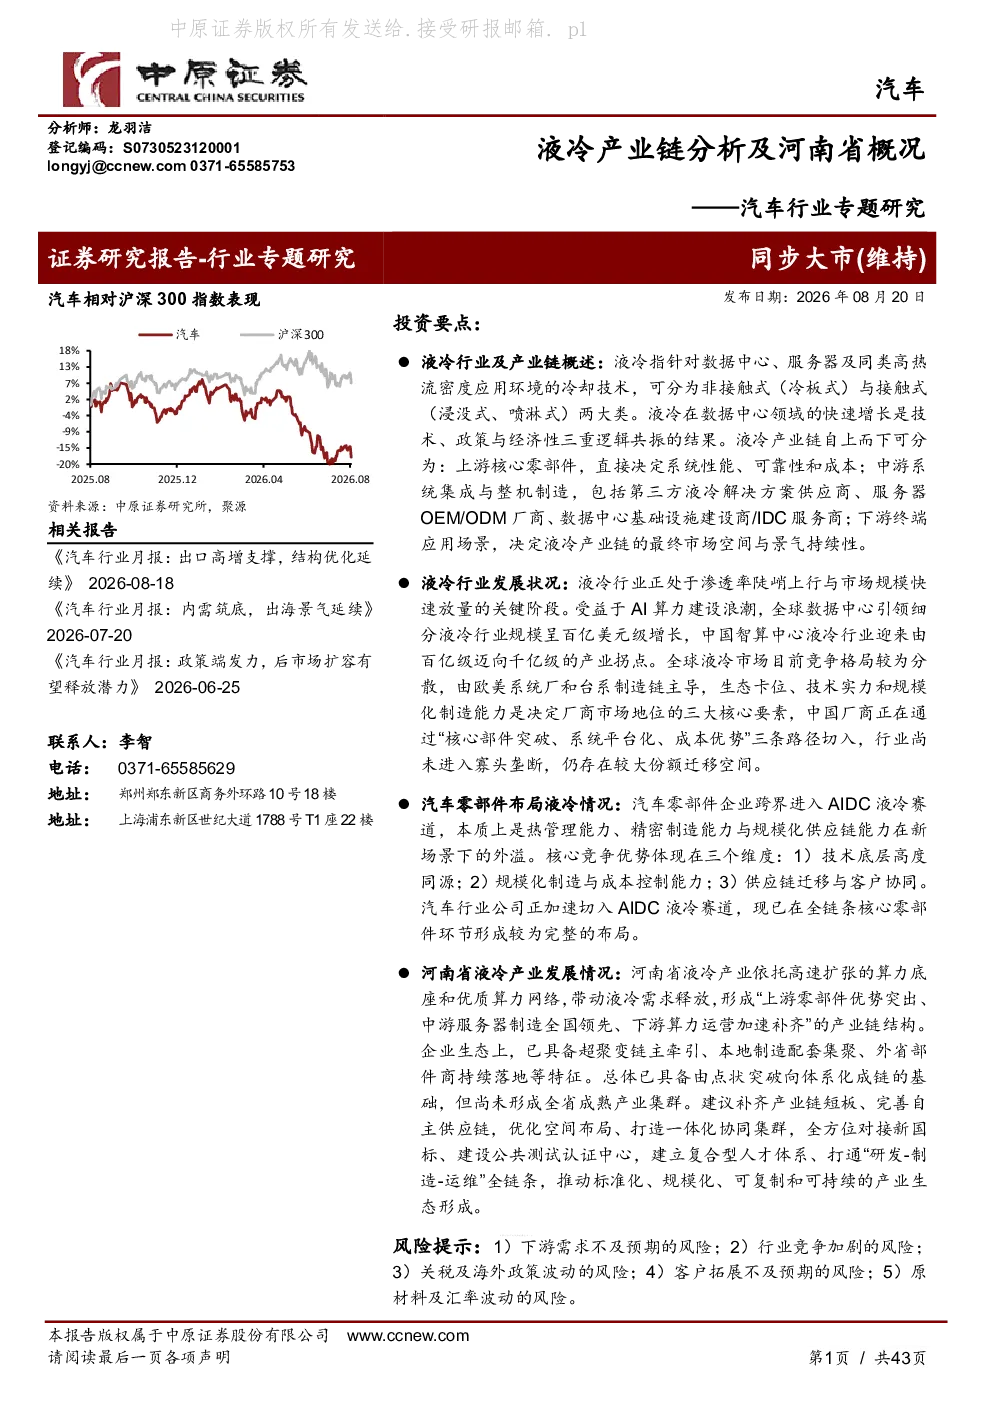
液冷技术是指利用液体作为冷却介质,通过液体的高热传导与比热容特性,为发热部件实现直接或间接热交换,将设备运行过程中产生的热量带走并最终释放到环境中的高效散热与温控技术。液冷产业链自上而下可分为:上游核心零部件,中游系统集成与整机制造,下游终端应用场景。
液冷行业目前的发展趋势如何?
液冷行业正处于渗透率陡峭上行与市场规模快速放量的关键阶段。全球数据中心引领细分液冷行业规模呈百亿美元级增长,中国智算中心液冷行业迎来由百亿级迈向千亿级的产业拐点。全球液冷市场目前竞争格局较为分散,中国厂商正在通过“核心部件突破、系统平台化、成本优势”三条路径切入,行业尚未进入寡头垄断,仍存在较大份额迁移空间。
河南省液冷产业有哪些特点?
河南省液冷产业依托高速扩张的算力底座和优质算力网络,带动液冷需求释放,形成“上游零部件优势突出、中游服务器制造全国领先、下游算力运营加速补齐”的产业链结构。企业生态上,已具备超聚变链主牵引、本地制造配套集聚、外省部件商持续落地等特征。总体已具备由点状突破向体系化成链的基础,但尚未形成全省成熟产业集群。
当前液冷市场的竞争状况是怎样的?
全球液冷市场目前竞争格局较为分散,中国厂商正在通过“核心部件突破、系统平台化、成本优势”三条路径切入。行业尚未进入寡头垄断,仍存在较大份额迁移空间。汽车零部件企业跨界进入AIDC液冷赛道,本质上是热管理能力、精密制造能力与规模化供应链能力在新场景下的外溢,已在全链条核心零部件环节形成较为完整的布局。
这份研报提到了哪些风险?
这份研报提示了以下风险:1)下游需求不及预期的风险;2)行业竞争加剧的风险;3)关税及海外政策波动的风险;4)客户拓展不及预期的风险;5)原材料及汇率波动的风险。这些风险需要关注,但具体影响程度需结合实际情况分析。
你可能感兴趣
汽车行业专题研究:液冷产业链分析及河南省概况
交运设备中原证券2026-08-20
基础化工:化工新材料产业链分析及河南省概况
基础化工中原证券2025-02-28
尼龙产业链分析及河南省产业概况
基础化工中原证券2024-05-21
通信行业专题研究:光芯片产业链分析及河南省概况
信息技术中原证券2026-09-11
机械行业专题研究:工业机器人产业链分析及河南省产业概况
机械设备中原证券2024-04-25
有色金属行业深度分析:镁基材料产业链分析及河南省概况
有色金属中原证券2026-04-20
光芯片产业链分析及河南省概况——通信行业专题研究
电子设备中原证券2026-09-11
电力及公用事业:电力产业链分析及河南省产业概况
公用事业中原证券2024-04-30
通信行业专题研究:光芯片产业链分析及河南省概况
信息技术中原证券2026-09-11
汽车行业深度分析:新能源汽车产业链分析及河南省概况
交运设备中原证券2025-07-30