猜你想问
液冷技术是什么?
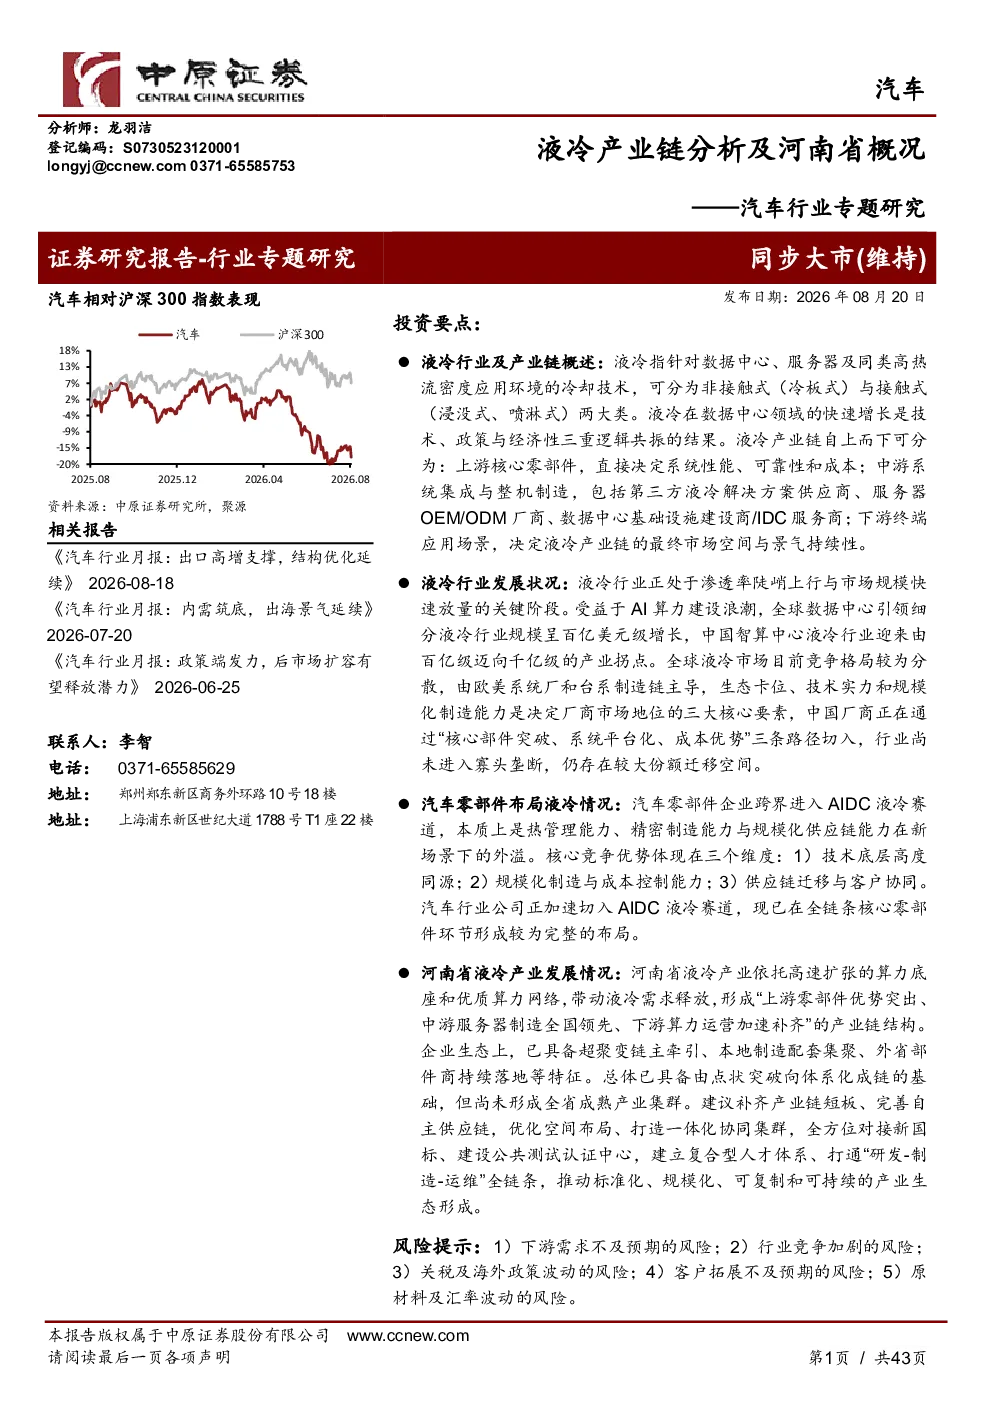
液冷技术是指利用液体作为冷却介质,为高热流密度设备实现高效散热的技术。主要分为非接触式(冷板式)和接触式(浸没式、喷淋式)两大类。液冷在数据中心领域的快速增长是技术、政策与经济性三重逻辑共振的结果。液冷产业链自上而下可分为:上游核心零部件(冷板、CDU、泵等),中游系统集成与整机制造(第三方液冷解决方案供应商、服务器OEM/ODM厂商、数据中心基础设施建设商/IDC服务商),下游终端应用场景(互联网/云计算服务商、电信运营商、政企和行业信息化客户)。
液冷行业发展趋势如何?
液冷行业正处于渗透率陡峭上行与市场规模快速放量的关键阶段。全球数据中心引领细分液冷行业规模呈百亿美元级增长,中国智算中心液冷行业迎来由百亿级迈向千亿级的产业拐点。全球液冷市场目前竞争格局较为分散,由欧美系统厂和台系制造链主导,生态卡位、技术实力和规模化制造能力是决定厂商市场地位的三大核心要素,中国厂商正在通过“核心部件突破、系统平台化、成本优势”三条路径切入,行业尚未进入寡头垄断,仍存在较大份额迁移空间。
报告重点分析了哪些方向?
报告重点分析了液冷产业链的上下游布局,包括上游核心零部件(冷板、CDU、泵等)、中游系统集成与整机制造(第三方液冷解决方案供应商、服务器OEM/ODM厂商、数据中心基础设施建设商/IDC服务商)、下游终端应用场景(互联网/云计算服务商、电信运营商、政企和行业信息化客户)。此外,报告还探讨了汽车零部件企业跨界进入AIDC液冷赛道的竞争优势,以及河南省液冷产业的发展现状和建议。
液冷市场现状如何判断?
液冷市场正处于快速发展阶段,全球数据中心引领细分液冷行业规模呈百亿美元级增长,中国智算中心液冷行业迎来由百亿级迈向千亿级的产业拐点。目前市场竞争格局较为分散,欧美系统厂和台系制造链占据主导地位,中国厂商通过核心部件突破、系统平台化、成本优势等路径切入市场,行业尚未形成寡头垄断,仍存在较大份额迁移空间。
报告提示了哪些风险?
报告提示了液冷行业面临的风险,包括下游需求不及预期的风险、行业竞争加剧的风险、关税及海外政策波动的风险、客户拓展不及预期的风险、原材料及汇率波动的风险。这些风险可能对液冷行业的市场发展和企业运营产生影响,需要关注和应对。