猜你想问
比音勒芬第三季度收入增长34%的具体表现如何?
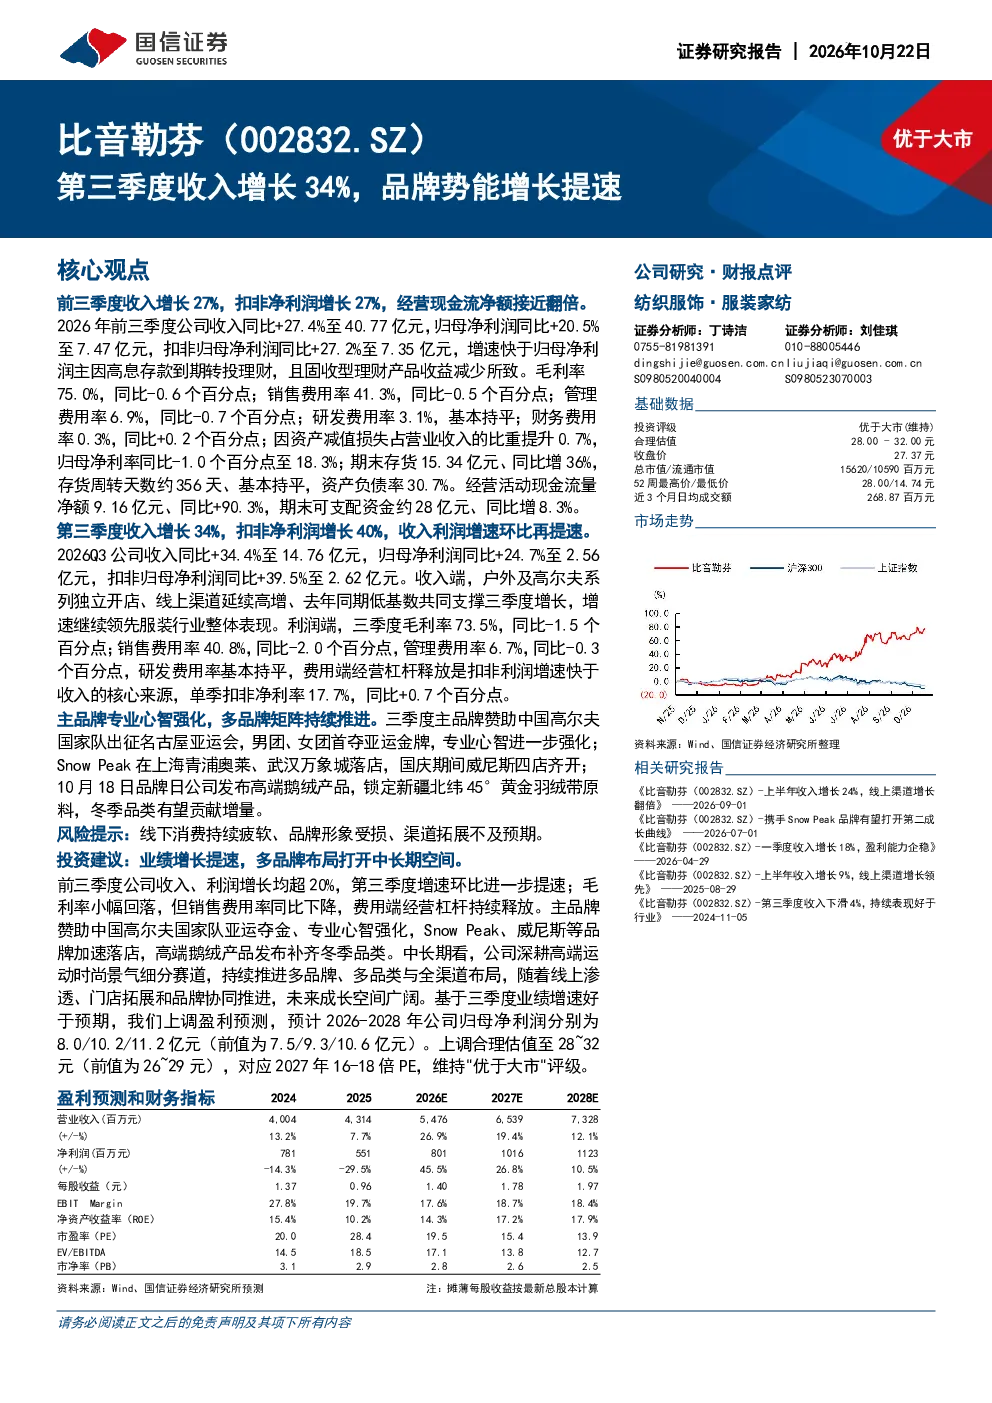
比音勒芬第三季度实现收入14.76亿元,同比增长34.4%;扣非归母净利润2.62亿元,同比增长39.5%。公司整体深耕高端运动时尚赛道,持续推进多品牌、多品类与全渠道布局,展现出强劲的增长势头。同时,毛利率保持75.0%,销售费用率、管理费用率、研发费用率均呈现优化趋势,财务状况稳健。经营活动现金流量净额大幅增长90.3%,期末可支配资金增至约28亿元,为未来战略投入提供有力支撑。
高端运动时尚赛道的发展趋势如何?
高端运动时尚赛道正经历快速发展,消费者对个性化、高品质运动装备的需求持续提升。比音勒芬作为行业领先者,通过多品牌战略覆盖不同细分市场,强化品牌专业心智,如赞助中国高尔夫国家队提升品牌形象。此外,公司积极拓展全渠道布局,加速线下门店和线上平台建设,进一步扩大市场渗透率。高端鹅绒产品的推出补齐了冬季品类,满足消费者多元化需求,未来成长空间广阔。
研报对比音勒芬的重点分析方向是什么?
研报重点分析了比音勒芬的品牌势能增长提速,公司主品牌通过赞助亚运会等活动强化专业形象,SnowPeak、威尼斯等新兴品牌加速市场拓展。同时,报告关注公司多品牌、多品类战略的推进效果,以及全渠道布局的协同效应。此外,高端鹅绒产品的成功发布被视为补齐冬季产品线的有效举措,显示出公司对市场需求的精准把握和产品创新能力。
当前比音勒芬的市场现状如何?
比音勒芬当前市场表现强劲,第三季度业绩增速超预期,收入和利润均实现双位数增长。公司毛利率保持较高水平,费用率结构持续优化,现金流状况显著改善。品牌层面,公司通过赞助国家队等专业活动提升品牌专业形象,多品牌战略逐步落地,市场竞争力进一步增强。整体来看,比音勒芬在高端运动时尚领域占据领先地位,未来发展潜力巨大。
研报提示哪些风险?
研报提示需关注高端运动时尚赛道的竞争加剧风险,随着市场热度提升,新进入者可能增加竞争压力。同时,原材料价格波动可能影响公司成本控制,需持续关注供应链稳定性。此外,全渠道布局的快速扩张可能带来管理挑战,需确保各渠道协同效率。品牌建设虽取得进展,但需持续投入以巩固市场地位,投资者需关注品牌维护的长期投入。