猜你想问
Netflix第三季度业绩报告核心内容有哪些?
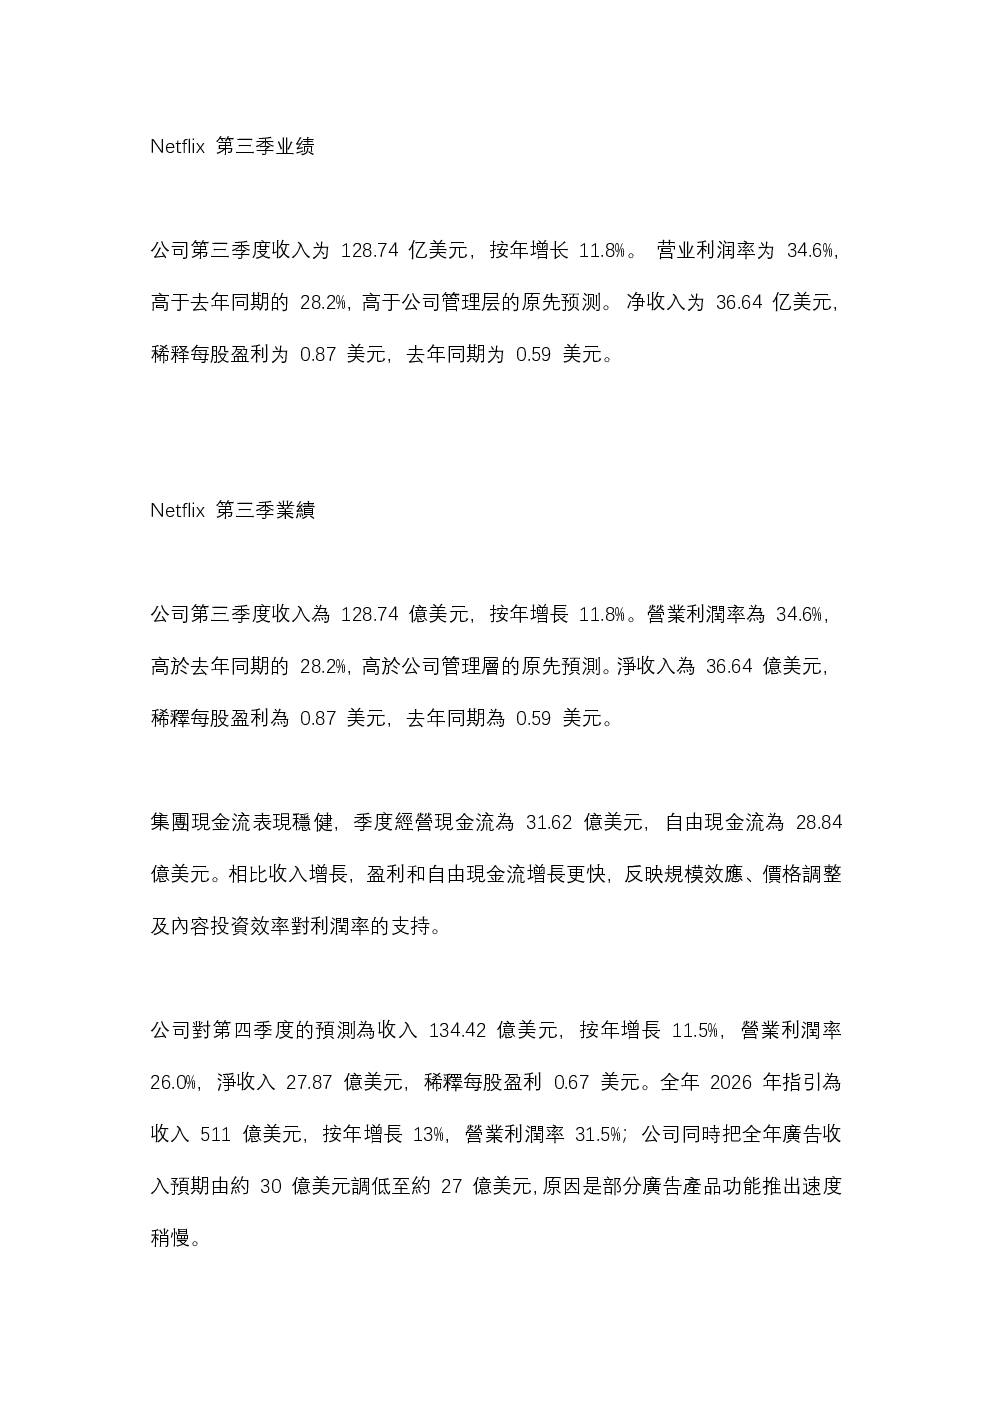
报告显示Netflix第三季度收入128.74亿美元,同比增长11.8%,主要来自订阅收入增长。营业利润率升至34.6%,但部分改善来自费用确认时点。净收入36.64亿美元,每股收益0.87美元。订阅与价格方面,会员数量增加、提价及广告收入增长驱动收入,流失率按年改善。广告业务短期执行低于预期,2026年预期收入27亿美元。报告还提到自由现金流近29亿美元,支持投资与回报。
流媒体赛道行业发展趋势如何?
流媒体行业正从单纯增加会员转向提升每位会员收入及留存。广告收入成为重要增长点,但执行仍需完善。Netflix计划拓展广告市场至15个国家,结合体育/现场内容及第三方授权推高ARPU。行业竞争激烈,内容成本持续投入,热门内容不足可能导致流失率下降。未来需关注广告推出速度、观看时数增长及多元化变现能力。
报告重点分析了哪些方向?
报告重点分析了Netflix的订阅与价格策略,提价未显著影响留存率。盈利能力方面,营业利润率升至34.6%,但第四季度预计回落至26.0%。广告业务短期执行低于预期,长期潜力仍存。战略上从增加会员转向提升ARPU,短期催化包括内容阵容、NFL及拳击活动、价格调整及广告技术提升。报告还关注了全球分发、定价权、现金流及多元化变现等优势。
当前市场对Netflix的判断是什么?
市场关注Netflix收入增速放缓,第三季度11.8%低于2025年同期17.2%,估值可能转向成熟媒体逻辑。广告收入预期下调至27亿美元,反映执行能力仍需完善。内容成本及竞争风险需持续关注,热门内容不足可能导致流失。第四季度利润率预计回落至26.0%,需多季度数据评估。汇率风险也需关注,美元走势影响收入及盈利比较。
报告提示了哪些风险?
报告提示短期风险包括收入增速放缓,若增长动力不足,估值可能转向成熟媒体逻辑。广告业务执行低于预期,产品、销售和测量能力仍需完善。内容成本持续投入,热门内容不足可能导致流失率及观看时数下降。季度利润率不可直接年化,第四季度预计回落至26.0%。汇率风险也需关注,美元走势影响收入及盈利比较。