猜你想问
这份研报的核心内容是什么?
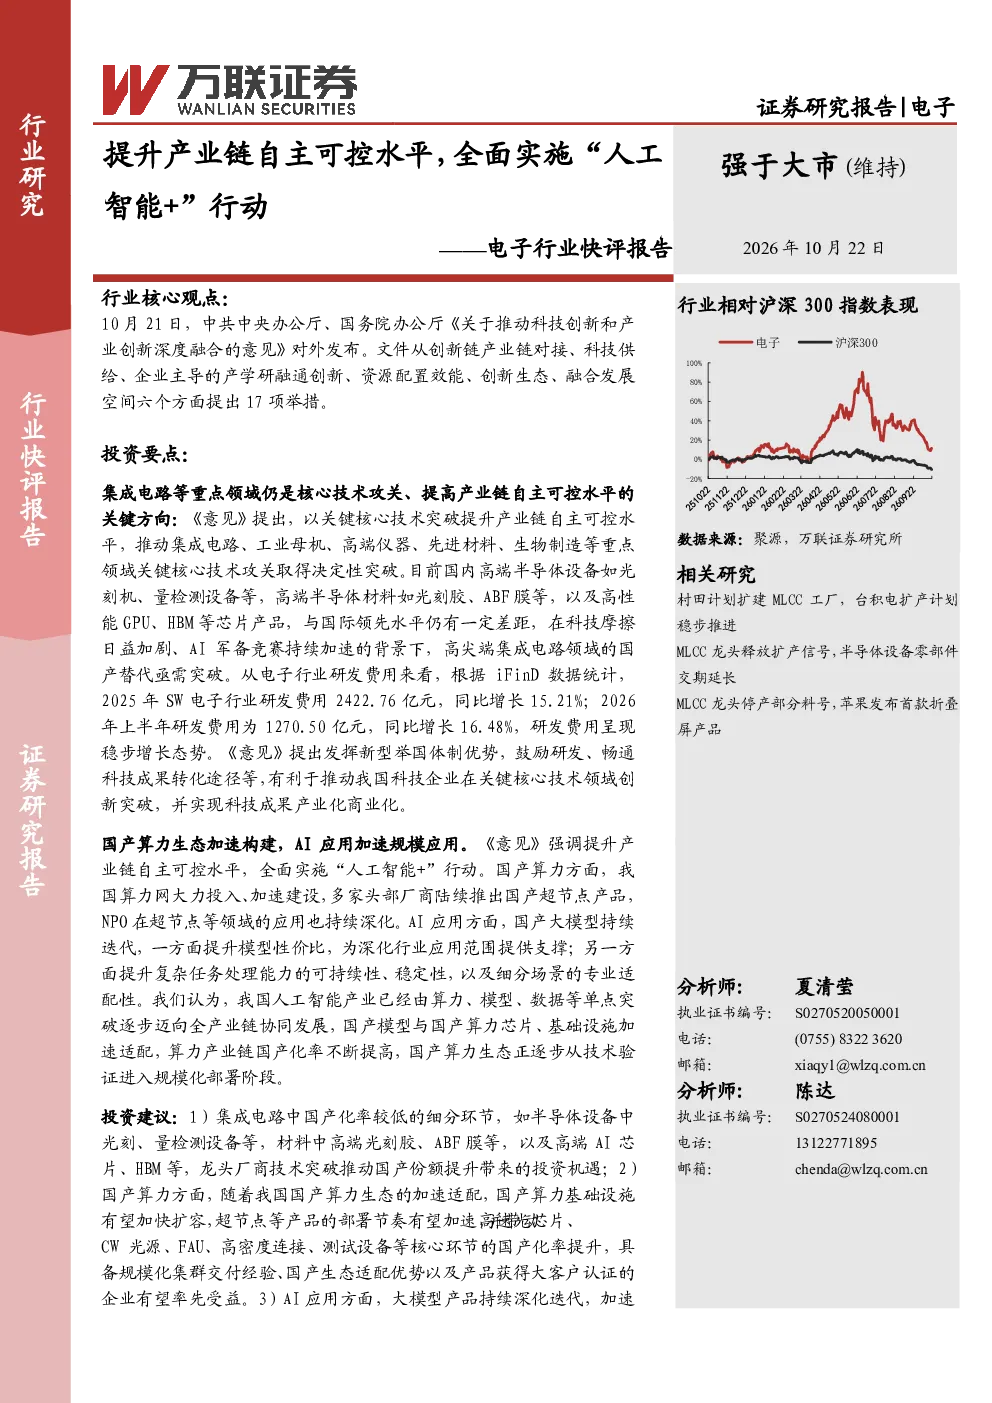
这份研报主要分析了电子行业在政策利好下,如何提升产业链自主可控水平,特别是全面实施“人工智能+”行动。报告重点解读了中共中央办公厅、国务院办公厅发布的《关于推动科技创新和产业创新深度融合的意见》,从创新链产业链对接、科技供给、产学研融通、资源配置、创新生态、融合发展空间六个方面提出17项举措,并特别关注了集成电路、工业母机、高端仪器、先进材料、生物制造等领域的核心技术研发。同时,报告也探讨了集成电路国产替代加速、国产算力生态构建等关键趋势。
电子行业未来的发展趋势如何?
电子行业未来的发展趋势主要集中在提升产业链自主可控水平和全面实施“人工智能+”行动上。政策层面,国家大力支持科技创新与产业融合,推动关键核心技术突破,预计研发投入将持续增长。技术层面,集成电路国产替代需求迫切,国产算力生态加速构建,AI应用持续迭代,模型性价比提升并增强复杂任务处理能力,推动AI产业从单点突破迈向全产业链协同发展。产业生态方面,国产算力生态逐步进入规模化部署阶段,AI应用场景不断丰富。
研报重点分析了哪些方向?
研报重点分析了集成电路国产化率提升和国产算力生态发展两个方向。在集成电路国产化方面,关注半导体设备(光刻、量检测)、材料(高端光刻胶、ABF膜)、高端AI芯片、HBM等领域的技术突破带来的投资机遇。在国产算力生态方面,关注超节点等产品的加速部署,以及高速光芯片、端侧AI、细分领域Agent产品的创新落地。同时,也关注大模型厂盈利能力优化、多模态能力升级对AI应用(如AI营销、AI游戏)的推动作用。
当前电子行业的市场现状如何?
当前电子行业的市场现状表现为政策支持力度加大,产业自主可控水平提升,AI应用加速落地。一方面,国家政策明确支持集成电路、工业母机、高端仪器等领域的核心技术研发,推动产学研融通和科技成果转化,为行业发展提供有力支撑。另一方面,国内高端半导体设备、材料及芯片与国际领先水平仍有差距,国产替代需求迫切,市场潜力巨大。同时,国产算力网加速建设,AI应用持续迭代,模型性价比提升,推动AI产业从单点突破迈向全产业链协同发展。
研报提示了哪些风险因素?
研报提示了电子行业面临的风险因素,包括中美科技摩擦加剧、AI应用发展不及预期、国产技术突破不及预期、算力网建设进度不及预期、下游终端需求不及预期、市场竞争加剧等。这些风险因素可能对电子行业的自主可控水平提升和AI应用规模化发展带来挑战。例如,中美科技摩擦可能影响关键技术和设备的获取,AI应用发展不及预期可能导致市场需求不足,国产技术突破不及预期可能延缓产业升级进程,算力网建设进度不及预期可能影响AI应用的落地效果,下游终端需求不及预期可能导致产业链供需失衡,市场竞争加剧可能压缩企业利润空间。