猜你想问
这份研报主要分析了什么内容?
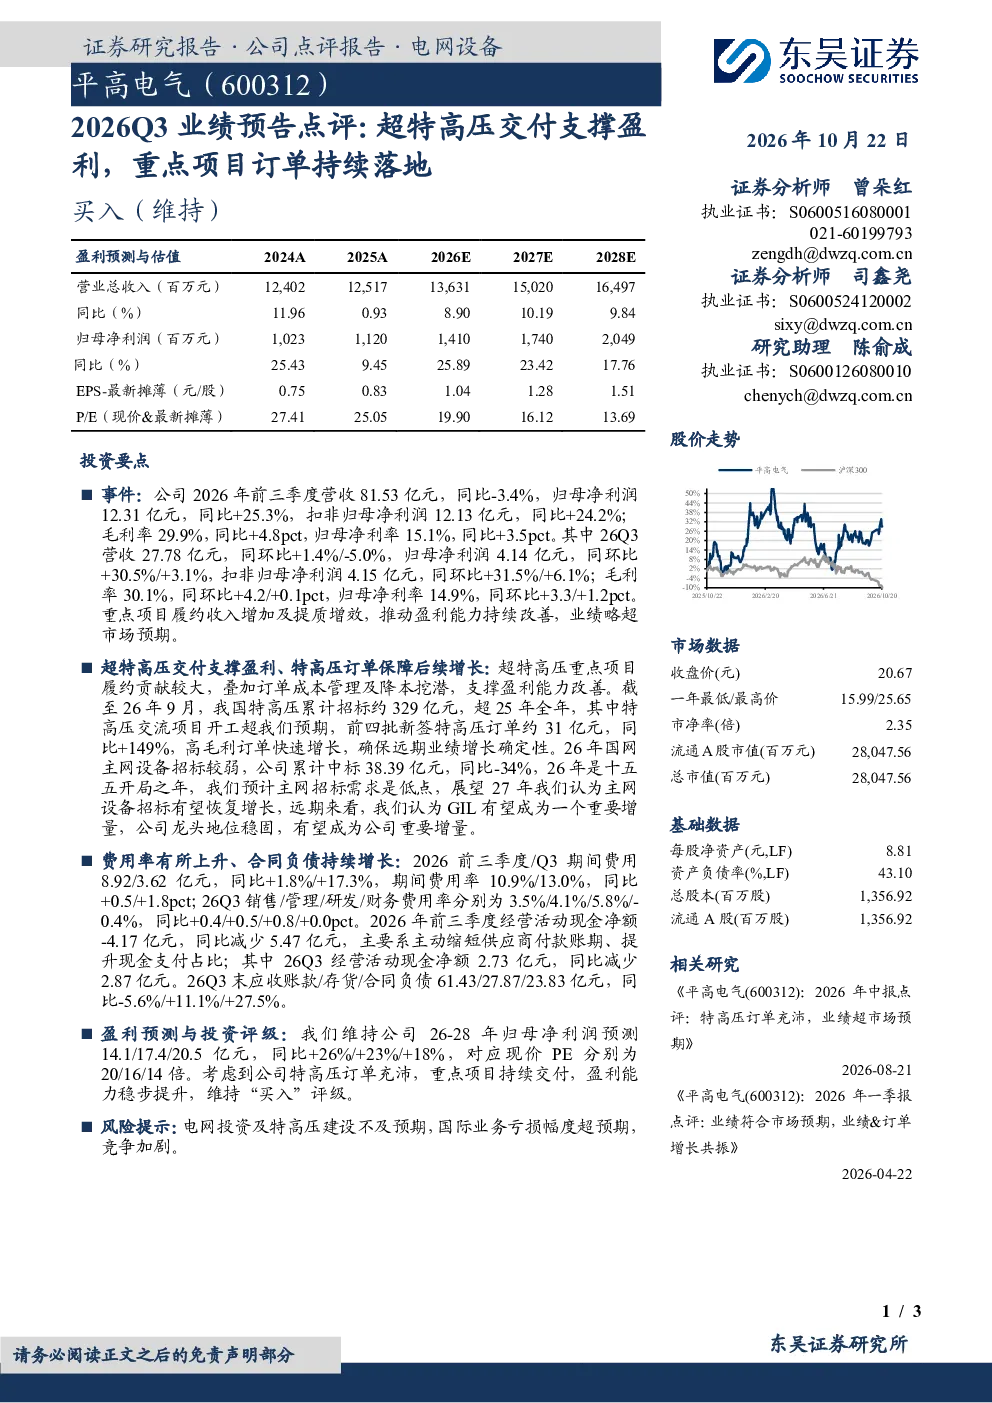
这份研报主要分析了平高电气2026年前三季度及Q3的业绩表现,指出公司营收略超市场预期,主要得益于重点项目履约收入增加及提质增效。报告重点解读了超特高压项目交付对盈利的支撑作用,以及未来特高压订单的增长潜力。同时,也分析了公司的费用率、合同负债、现金流情况,并维持了买入评级。
电气设备行业未来发展趋势如何?
电气设备行业未来发展趋势向好,特别是特高压领域。截至2026年9月,我国特高压累计招标约329亿元,超2025年全年,其中特高压交流项目开工超预期,前四批新签特高压订单约31亿元,同比+149%。高毛利订单快速增长,确保远期业绩增长确定性。GIL有望成为重要增量,行业龙头地位稳固。
研报对平高电气的重点分析方向是什么?
研报对平高电气的重点分析方向包括超特高压交付对盈利的支撑作用,以及重点项目订单的持续落地情况。报告指出,超特高压重点项目履约贡献较大,叠加订单成本管理及降本挖潜,支撑盈利能力改善。同时,报告也分析了公司费用率、合同负债、现金流情况,并预测了未来几年的盈利增长。
当前电气设备市场现状如何?
当前电气设备市场现状显示,特高压领域订单增长迅速,但国网主网设备招标在2026年有所减弱。公司累计中标38.39亿元,同比-34%,但预计2027年主网设备招标有望恢复增长。整体来看,电气设备行业特别是特高压领域发展前景广阔,但市场竞争也较为激烈。
研报提示了哪些风险?
研报提示了电网投资及特高压建设不及预期、国际业务亏损幅度超预期、竞争加剧等风险。这些风险可能对公司业绩和未来发展产生影响。例如,电网投资及特高压建设不及预期可能导致订单增长放缓,国际业务亏损幅度超预期可能影响公司整体盈利能力,竞争加剧可能压缩公司利润空间。
你可能感兴趣
2024年三季报点评:特高压交付显著修复报表盈利,业绩大超预期
电气设备东吴证券2024-10-31
重点项目交付提振业绩,订单结构持续升级
国信证券2025-10-29
2023年业绩预告点评:业绩超预期,特高压与主网设备订单饱满
西部证券2024-01-30
2023年三季报点评:业绩符合市场预期,特高压订单落地增厚未来盈利弹性
东吴证券2023-10-28
2025年半年度业绩预告点评:海外订单顺利交付,Q2利润高增超预期
华创证券2025-07-15
2022年业绩预告点评:订单加速交付,业绩超市场预期
东吴证券2023-01-31
超、特高压订单陆续交付,业绩符合市场预期
电气设备东吴证券2024-10-22
富春染织2026Q3业绩预告超市场预期,上调盈利预测
华西证券2026-10-13
长江电新平高电气2025年年报分析超特高压产品交付提升盈利能力持续增强
未知机构2026-04-13
年报点评:订单交付节奏放缓以及业务结构调整拖累业绩表现,关注特高压项目建设进度
电气设备中原证券2026-04-28