猜你想问
这份研报主要分析了什么内容?
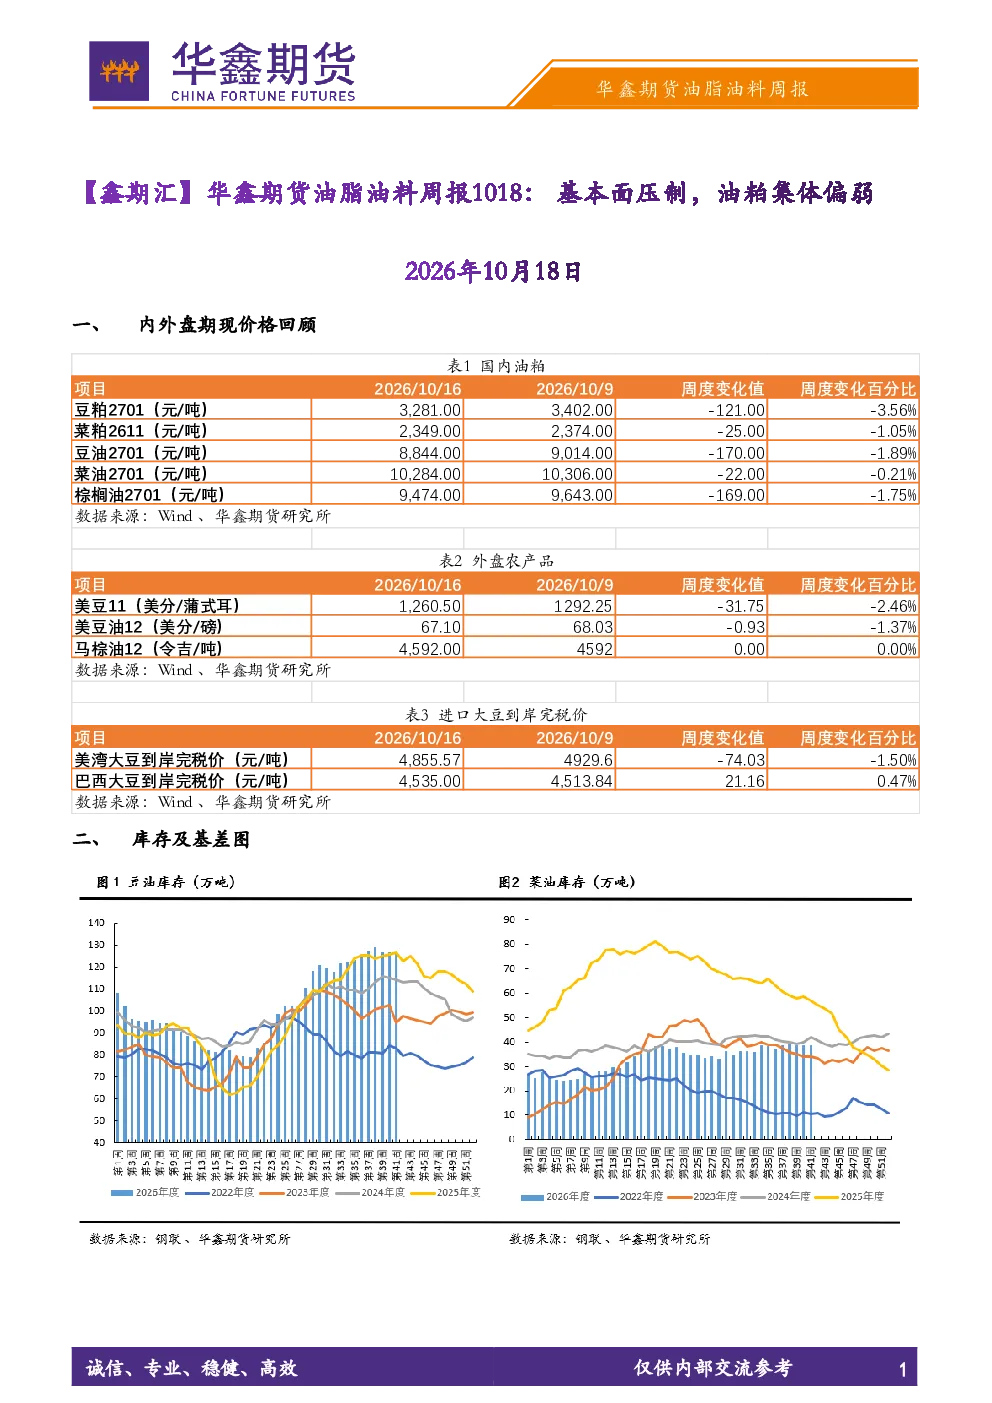
这份研报主要分析了本周油脂油料板块的整体表现,包括油脂和粕类的价格走势。油脂方面,分析了菜油、棕榈油和豆油的价格波动原因,指出周初受节后补库需求和原油高位支撑,菜油领涨并刷新近一月新高,棕榈油受马棕出口好转提振震荡偏强,豆油受美豆止跌反弹带动小幅回暖。然而,随着MPOB报告确认9月末马棕库存攀升至351万吨历史新高、产量环比大增16.48%而出口下降12.13%,产地偏空数据集中兑现,周四三大油脂集体重挫。双粕方面,USDA上调单产至53.1蒲式耳/英亩创历史新高,叠加国内油厂开机快速恢复、豆粕库存仍处高位,压制双粕价格上行。展望下周,油脂板块预计延续分化震荡格局,核心博弈仍在于近端高库存现实与远端减产及生柴预期的拉锯。棕榈油方面,10月上旬出口改善提供短期情绪支撑,但351万吨的历史高位库存及国内港口库存高位构成实质性压制,反弹高度受限,近弱远强结构或进一步强化;豆油受美豆丰产定调及国内库存高位拖累,预计仍相对偏弱;菜油因沿海菜籽库存偏低以及全国菜油库存同比降幅超三成的低库存格局,叠加坚挺基差,有望维持相对偏强。双粕方面,短期供应端压力尚未消退,9月大豆到港量仍高,油厂维持高压榨,豆粕库存去化节奏偏慢,而下游生猪养殖持续亏损抑制饲料企业补库意愿,双粕短期或延续偏弱震荡。
油脂油料行业下周发展趋势如何?
油脂油料行业下周预计延续分化震荡格局。核心博弈仍在于近端高库存现实与远端减产及生柴预期的拉锯。棕榈油方面,10月上旬出口改善提供短期情绪支撑,但351万吨的历史高位库存及国内港口库存高位构成实质性压制,反弹高度受限,近弱远强结构或进一步强化。豆油受美豆丰产定调及国内库存高位拖累,预计仍相对偏弱。菜油因沿海菜籽库存偏低以及全国菜油库存同比降幅超三成的低库存格局,叠加坚挺基差,有望维持相对偏强。双粕方面,短期供应端压力尚未消退,9月大豆到港量仍高,油厂维持高压榨,豆粕库存去化节奏偏慢,而下游生猪养殖持续亏损抑制饲料企业补库意愿,双粕短期或延续偏弱震荡。
报告中重点分析了哪些方向?
报告中重点分析了油脂油料板块的价格波动原因和未来趋势。油脂方面,分析了菜油、棕榈油和豆油的价格波动原因,指出周初受节后补库需求和原油高位支撑,菜油领涨并刷新近一月新高,棕榈油受马棕出口好转提振震荡偏强,豆油受美豆止跌反弹带动小幅回暖。然而,随着MPOB报告确认9月末马棕库存攀升至351万吨历史新高、产量环比大增16.48%而出口下降12.13%,产地偏空数据集中兑现,周四三大油脂集体重挫。双粕方面,USDA上调单产至53.1蒲式耳/英亩创历史新高,叠加国内油厂开机快速恢复、豆粕库存仍处高位,压制双粕价格上行。展望下周,油脂板块预计延续分化震荡格局,核心博弈仍在于近端高库存现实与远端减产及生柴预期的拉锯。棕榈油方面,10月上旬出口改善提供短期情绪支撑,但351万吨的历史高位库存及国内港口库存高位构成实质性压制,反弹高度受限,近弱远强结构或进一步强化;豆油受美豆丰产定调及国内库存高位拖累,预计仍相对偏弱;菜油因沿海菜籽库存偏低以及全国菜油库存同比降幅超三成的低库存格局,叠加坚挺基差,有望维持相对偏强。双粕方面,短期供应端压力尚未消退,9月大豆到港量仍高,油厂维持高压榨,豆粕库存去化节奏偏慢,而下游生猪养殖持续亏损抑制饲料企业补库意愿,双粕短期或延续偏弱震荡。
当前市场现状如何判断?
当前市场现状判断为油脂油料板块整体呈现油脂先扬后抑、粕类震荡走弱的格局。油脂方面,周初受节后补库需求释放及原油高位支撑,菜油领涨并刷新近一月新高,棕榈油受10月上旬马棕出口好转提振震荡偏强,豆油则受美豆止跌反弹带动小幅回暖。然而,随着MPOB报告确认9月末马棕库存攀升至351万吨历史新高、产量环比大增16.48%而出口下降12.13%,产地偏空数据集中兑现,周四三大油脂集体重挫。双粕方面,USDA上调单产至53.1蒲式耳/英亩创历史新高,叠加国内油厂开机快速恢复、豆粕库存仍处高位,压制双粕价格上行。展望下周,油脂板块预计延续分化震荡格局,核心博弈仍在于近端高库存现实与远端减产及生柴预期的拉锯。棕榈油方面,10月上旬出口改善提供短期情绪支撑,但351万吨的历史高位库存及国内港口库存高位构成实质性压制,反弹高度受限,近弱远强结构或进一步强化;豆油受美豆丰产定调及国内库存高位拖累,预计仍相对偏弱;菜油因沿海菜籽库存偏低以及全国菜油库存同比降幅超三成的低库存格局,叠加坚挺基差,有望维持相对偏强。双粕方面,短期供应端压力尚未消退,9月大豆到港量仍高,油厂维持高压榨,豆粕库存去化节奏偏慢,而下游生猪养殖持续亏损抑制饲料企业补库意愿,双粕短期或延续偏弱震荡。
研报中有哪些风险提示需要注意?
研报中提示的风险点包括:油脂油料板块整体呈现油脂先扬后抑、粕类震荡走弱的格局,市场波动较大。MPOB报告确认9月末马棕库存攀升至351万吨历史新高、产量环比大增16.48%而出口下降12.13%,产地偏空数据集中兑现,周四三大油脂集体重挫。双粕方面,USDA上调单产至53.1蒲式耳/英亩创历史新高,叠加国内油厂开机快速恢复、豆粕库存仍处高位,压制双粕价格上行。展望下周,油脂板块预计延续分化震荡格局,核心博弈仍在于近端高库存现实与远端减产及生柴预期的拉锯。棕榈油方面,10月上旬出口改善提供短期情绪支撑,但351万吨的历史高位库存及国内港口库存高位构成实质性压制,反弹高度受限,近弱远强结构或进一步强化;豆油受美豆丰产定调及国内库存高位拖累,预计仍相对偏弱;菜油因沿海菜籽库存偏低以及全国菜油库存同比降幅超三成的低库存格局,叠加坚挺基差,有望维持相对偏强。双粕方面,短期供应端压力尚未消退,9月大豆到港量仍高,油厂维持高压榨,豆粕库存去化节奏偏慢,而下游生猪养殖持续亏损抑制饲料企业补库意愿,双粕短期或延续偏弱震荡。此外,报告中的信息均来源于公开资料,华鑫期货研究所及相关研究人员力求准确可靠,但对这些信息的准确性及完整性不作任何保证。我们已力求文章内容客观、公正,但文章中的信息与所表达的观点不构成所述期货买卖的出价或询价的依据,该等信息、意见并未考虑到获取本文人员的具体投资目的、财务状况以及特定需求,在任何时候均不构成对任何人的个人推荐。对依据或者使用本文所造成的一切后果,华鑫期货及其关联人员均不承担任何法律责任。本文中的资料、意见、预测均只反映文章初次发布时的判断,可能会随时调整。该等意见、评估及预测无需通知即可随时更改。华鑫期货没有将此意见及建议向文章所有接收者进行更新的义务。本文仅供内部参考交流使用,不构成投资建议。如未经授权,私自转载或者转发本文,所引起的一切后果及法律责任由私自转载或转发者承担。华鑫期货将保留随时追究其法律责任的权利。