猜你想问
这份报告主要分析了哪些股指的分红情况?
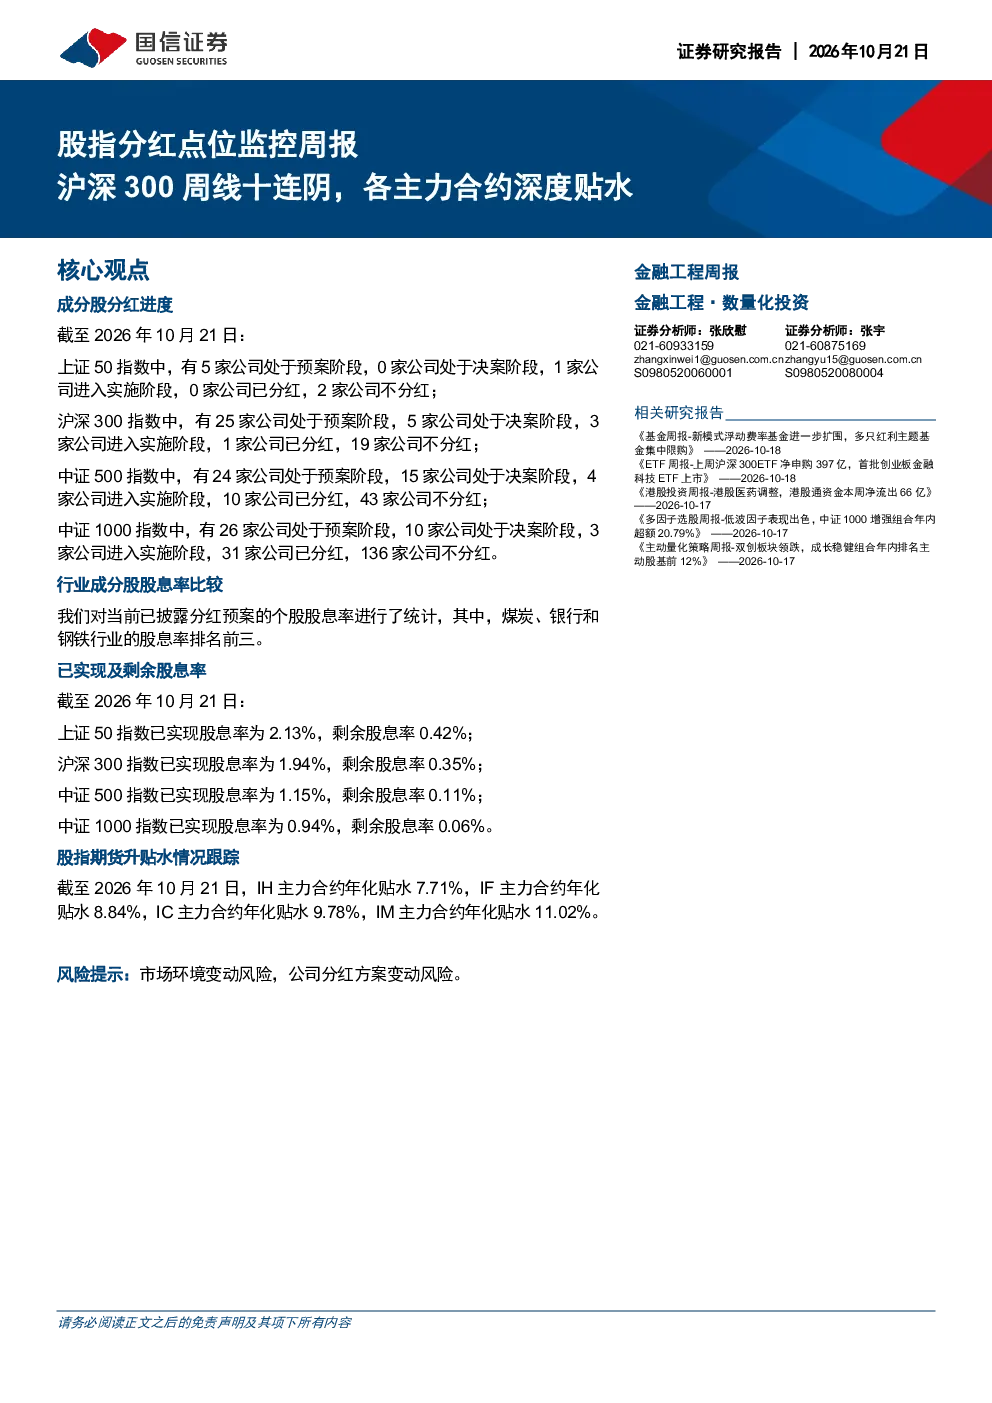
本报告重点分析了上证50、沪深300、中证500和中证1000四大指数的分红点位监控情况。截至2026年10月21日,上证50指数有5家公司预案阶段,沪深300指数有25家公司预案阶段,中证500指数有24家公司预案阶段,中证1000指数有26家公司预案阶段。报告还分析了各指数成分股的股息率,其中煤炭、银行和钢铁行业股息率排名前三。
报告中提到的股指期货升贴水情况如何?
报告显示,截至2026年10月21日,IH主力合约年化贴水7.71%,IF主力合约年化贴水8.84%,IC主力合约年化贴水9.78%,IM主力合约年化贴水11.02%。这表明各主力股指期货合约均处于深度贴水状态。
报告如何测算股指分红点位?
报告采用成分股权重、净利润预测、股息支付率预测和除息日预测四种方法测算股指分红点位。成分股权重采用中证指数公司每日披露的日度收盘权重数据,净利润预测基于历史净利润分布的动态预测法,股息支付率预测采用历史股息率代替,除息日预测基于历史间隔天数稳定性的线性外推法。
报告对股指分红点位预测的准确度如何?
报告指出,模型对上证50和沪深300指数的全年预测准确度较高,误差基本在5个点左右;对中证500和中证1000指数的预测误差稍大,基本稳定在10个点左右。模型对股指期货合约的股息点预测效果较好。
投资这份报告需要注意哪些风险?
投资股指分红点位需注意市场环境变动风险和公司分红方案变动风险。市场环境的变化可能影响股指期货合约的升贴水情况,而公司分红方案的调整可能影响指数成分股的股息率。投资者应密切关注市场动态和公司公告,以做出合理的投资决策。
你可能感兴趣
股指分红点位监控周报:各主力合约罕见持续升水
金融国信证券2026-01-28
股指分红点位监控周报:场情绪向好,各主力合约贴水幅度走阔
公用事业国信证券2026-05-07
股指分红点位监控周报:市场稳步上行,各主力合约对冲成本处于低位
公用事业国信证券2026-05-13
股指分红点位监控周报:市场稳步向好,IC及IM合约小幅贴水
金融国信证券2026-06-04
股指分红点位监控周报:微盘股稳健上涨,IC及IM主力合约持续深贴水
金融国信证券2025-07-30
股指分红点位监控周报:分红接近尾声,各主力合约悉数贴水
国信证券2024-08-15
股指分红点位监控周报:小微盘回撤,IH及IF合约齐升水
国信证券2024-04-11
股指分红点位监控周报:6月合约即将到期,IH升水,IC及IM均深贴水
金融国信证券2025-06-18
股指分红点位监控周报:各股指期货主力合约均贴水
金融国信证券2025-06-10
股指分红点位监控周报:IH升水、IM贴水,关注中报分红对指数点位影响
国信证券2022-09-22