猜你想问
联合水务2026年半年度经营业绩报告核心内容有哪些?
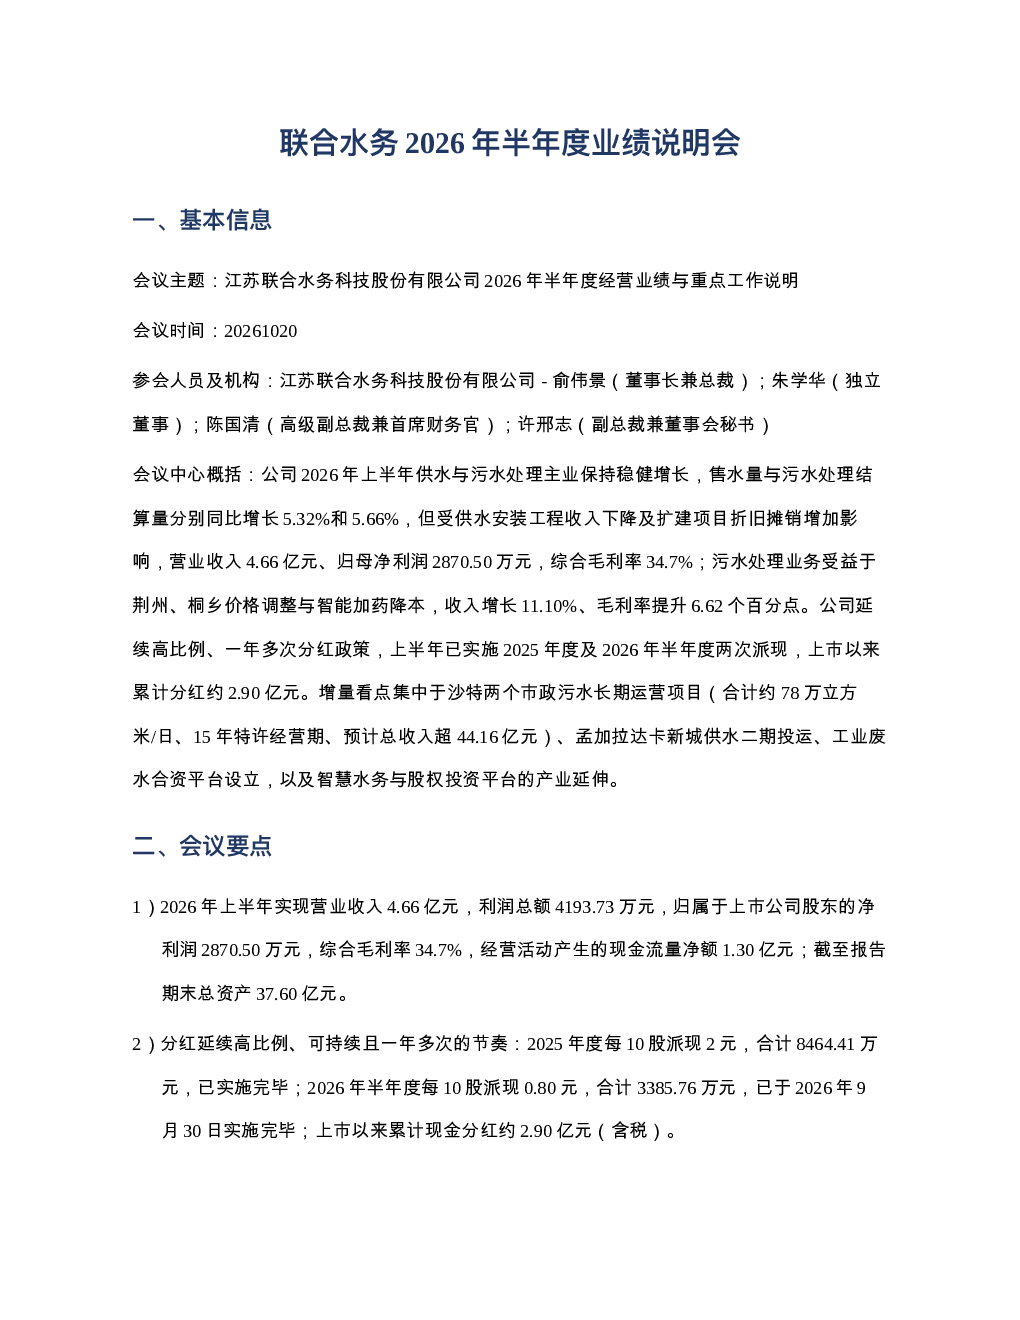
报告显示江苏联合水务2026年上半年供水与污水处理主业保持稳健增长,售水量和污水处理结算量分别同比增长5.32%和5.66%。但受供水安装工程收入下降及扩建项目折旧摊销增加影响,营业收入4.66亿元,归母净利润2870.50万元,综合毛利率34.7%。污水处理业务受益于荆州、桐乡价格调整与智能加药降本,收入增长11.10%,毛利率提升6.62个百分点。公司延续高比例、一年多次分红政策,上半年已实施2025年度及2026年半年度两次派现,上市以来累计分红约2.90亿元。增量看点集中于沙特市政污水长期运营项目、孟加拉达卡新城供水二期投运、工业废水合资平台设立,以及智慧水务与股权投资平台的产业延伸。
供水和污水处理行业发展趋势如何?
供水和污水处理行业正朝着智能化、资源化、绿色化方向发展。智能化方面,智慧水务技术如智能加药系统、无人船、机器人等设备的应用,提升运营效率并降低成本。资源化方面,工业废水资源化利用和海水淡化技术研发成为热点,如江苏联合水务设立控股合资公司布局相关领域。绿色化方面,双碳目标推动行业向环保、节能方向发展,ESG治理成效获认可,如江苏联合水务连续三年蝉联Wind ESG AA评级。国际化也是趋势,如江苏联合水务在沙特、孟加拉的布局。
研报重点分析了哪些方向?
研报重点分析了江苏联合水务的主营业务发展情况,包括供水与污水处理业务的营收、利润、毛利率变化及原因。特别关注了污水处理业务的收入增长和毛利率提升,归因于价格调整和智能加药降本。此外,报告还重点介绍了公司的国际化战略,如沙特市政污水长期运营项目、孟加拉达卡新城供水项目二期。同时,报告也提及了公司在工业废水、智慧水务和股权投资领域的布局,展现了多元化发展策略。
当前供水和污水处理市场现状如何?
当前供水和污水处理市场呈现稳健增长态势,但区域发展不均衡。供水业务受城镇化进程和人口增长驱动,但部分地区面临安装工程收入下降的挑战。污水处理业务受益于环保政策趋严和提标改造需求,收入和利润稳步增长。智能化、数字化成为行业竞争关键,智慧水务技术逐步落地应用。同时,ESG表现成为企业核心竞争力之一,如江苏联合水务连续三年蝉联Wind ESG AA评级。国际化拓展成为部分领先企业的战略选择。
研报提示了哪些风险?
研报提示的主要风险包括:供水安装工程收入下降的持续性,可能影响整体营收表现;扩建项目折旧摊销增加,短期内可能对利润产生压力;海外项目面临政治、经济、政策等不确定性;工业废水合资平台初期投入较大,回报周期不确定;智慧水务和股权投资平台的发展效果尚待观察。此外,行业竞争加剧和环保政策变化也可能带来经营风险。