猜你想问
ASML2026年第三季度财报会议有哪些核心要点?
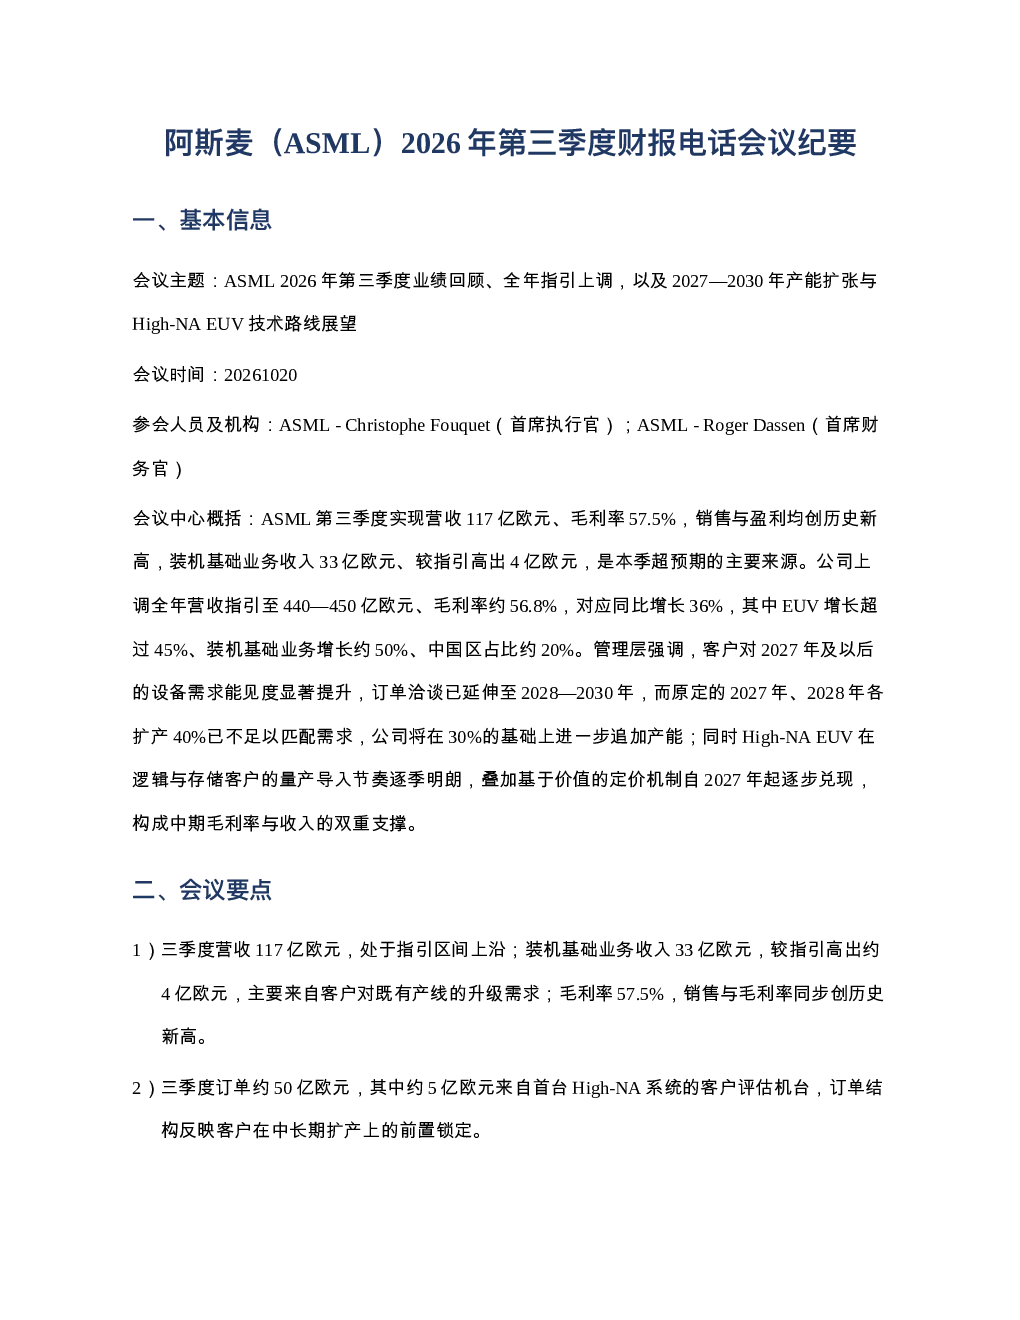
ASML2026年第三季度财报会议显示,公司营收117亿欧元创历史新高,毛利率57.5%。装机基础业务收入33亿欧元超预期,主要来自客户产线升级需求。公司上调全年营收至440-450亿欧元,同比增长约36%,其中EUV业务增长超45%,装机基础业务增长约50%,中国区占比约20%。管理层强调客户对2027年及以后设备需求能见度提升,订单洽谈延伸至2028-2030年,需扩产满足需求,High-NA EUV技术路线将支撑中期毛利率与收入。
ASML财报反映的半导体设备行业发展趋势是什么?
ASML财报显示半导体设备行业需求持续强劲,客户对EUV和High-NA EUV设备需求旺盛,订单洽谈周期显著延长至2028-2030年。行业面临2028年前供给不足的挑战,推动客户加速扩产。技术发展方面,High-NA EUV获量产导入确认,三星2028年量产,量测设备如YieldStar 550产能提升60%,NXT:3800平台产能提升至每小时260片,EUV设备2027年出货规格提升至每小时330片,显示行业技术快速迭代。
ASML财报重点关注哪些分析方向?
ASML财报重点关注营收与毛利率增长驱动因素、需求能见度、产能规划及技术进展。营收增长主要来自EUV、装机基础业务和中国区贡献,毛利率提升得益于销量增长、产品结构优化、高毛利业务占比提升及基于价值的定价机制落地。报告强调客户预期2028年前供给不足,需进一步扩产,尤其2028年及以后。技术进展方面,High-NA EUV量产导入、量测设备产能提升及EUV设备效率提升是关键看点。
ASML财报透露的市场现状有哪些重要判断?
ASML财报透露市场现状显示半导体设备需求旺盛,客户预期2028年前供给不足,推动行业加速扩产。公司订单洽谈周期延伸至2028-2030年,反映客户中长期扩产锁定。技术层面,High-NA EUV需求强劲,三星2028年量产计划明确,量测设备如YieldStar 550产能大幅提升,EUV设备效率持续改善,显示行业技术快速升级。中国区占比约20%,成为重要市场增长点。
ASML财报存在哪些风险提示?
ASML财报未直接提及具体风险,但隐含风险包括:客户资本开支不及预期可能影响需求;行业加速扩产可能导致产能过剩风险;技术快速迭代需持续高投入,High-NA EUV等新技术的量产导入存在不确定性;基于价值的定价机制落地可能影响短期利润率;全球半导体周期波动及地缘政治因素可能影响客户投资决策和供应链稳定性。需关注客户资本开支变化和行业竞争格局演变。