猜你想问
福耀玻璃前三季度业绩表现如何?
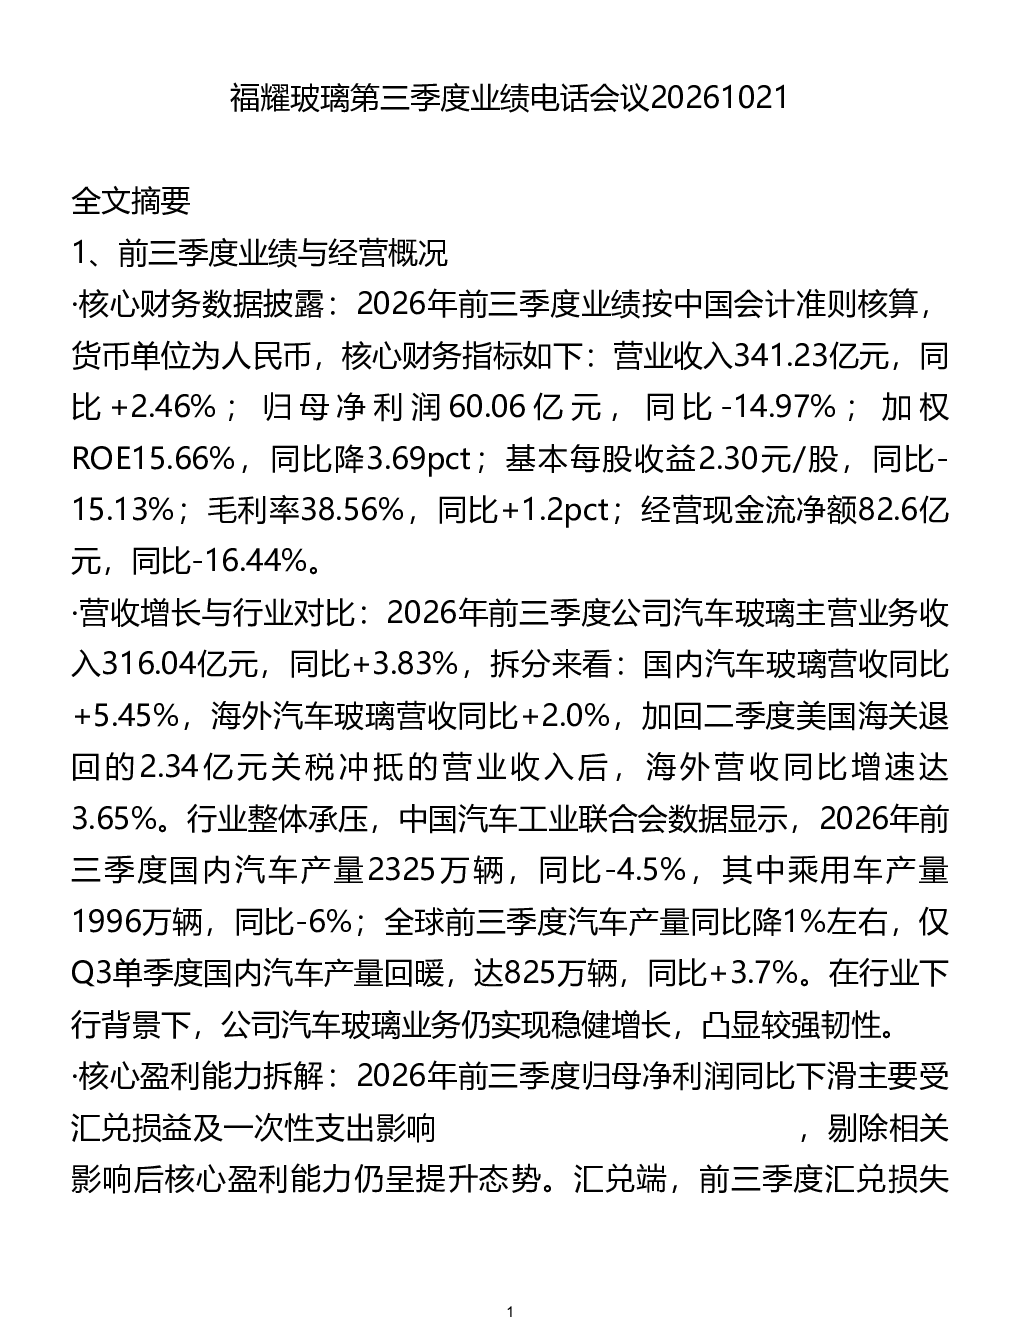
2026年前三季度,福耀玻璃营业收入341.23亿元,同比增长2.46%;归母净利润60.06亿元,同比下降14.97%。汽车玻璃业务收入316.04亿元,同比增长3.83%。核心利润率前三季度为22.43%,扣除质量赔付后可达22.66%。高附加值产品占收入比重59.95%,ASP同比+8.1%,主要增长来自调光、静音和HUD产品。剔除汇兑损益及一次性支出影响后,核心盈利能力有所提升。
汽车玻璃行业发展趋势如何?
汽车玻璃行业整体承压,国内汽车产量同比-4.5%,全球前三季度汽车产量同比降1%左右。福耀玻璃业务仍实现稳健增长,国内营收增速高于海外主要因新能源汽车智能化带动高附加值产品渗透率更高。预计2027年国内汽车产量略有回升,海外保持稳定,全球汽车工业持平略增。随着汽车智能化发展,行业集中度将持续向福耀玻璃倾斜。
福耀玻璃报告重点分析了哪些方面?
报告重点分析了福耀玻璃的核心财务数据、国内外营收差异、车市未来展望、费用变动、汇率影响与应对策略、美国业务与产品ASP、售后市场与新业务布局、竞争格局、分红与毛利率变动、美国市场盈利与套保策略等。特别关注了高附加值产品渗透、ASP增长、汇率风险管理、美国工厂修复及盈利能力提升等方面。
当前汽车玻璃市场现状如何?
当前汽车玻璃市场面临行业整体承压,国内汽车产量下滑,但福耀玻璃凭借高附加值产品渗透率提升及海外竞争力增强实现稳健增长。国内市场增速高于海外主要因新能源汽车智能化推动。全球前三季度汽车产量同比降1%左右,预计2027年国内汽车产量略有回升,海外保持稳定。福耀玻璃采用1+N模式强化海外布局,市占率将加速提升。
福耀玻璃报告提示了哪些风险?
报告提示的主要风险包括汇兑损益及一次性支出影响净利润下滑、美国工厂修复期间的一次性损失、红海事件导致海运费上升拖累毛利率、欧洲市场渗透进度较慢、汇率波动风险等。公司采取中性汇率策略,已开展10亿美元外汇套保,并推进出口业务人民币结算以对冲风险。