猜你想问
TA市场最新行情如何?
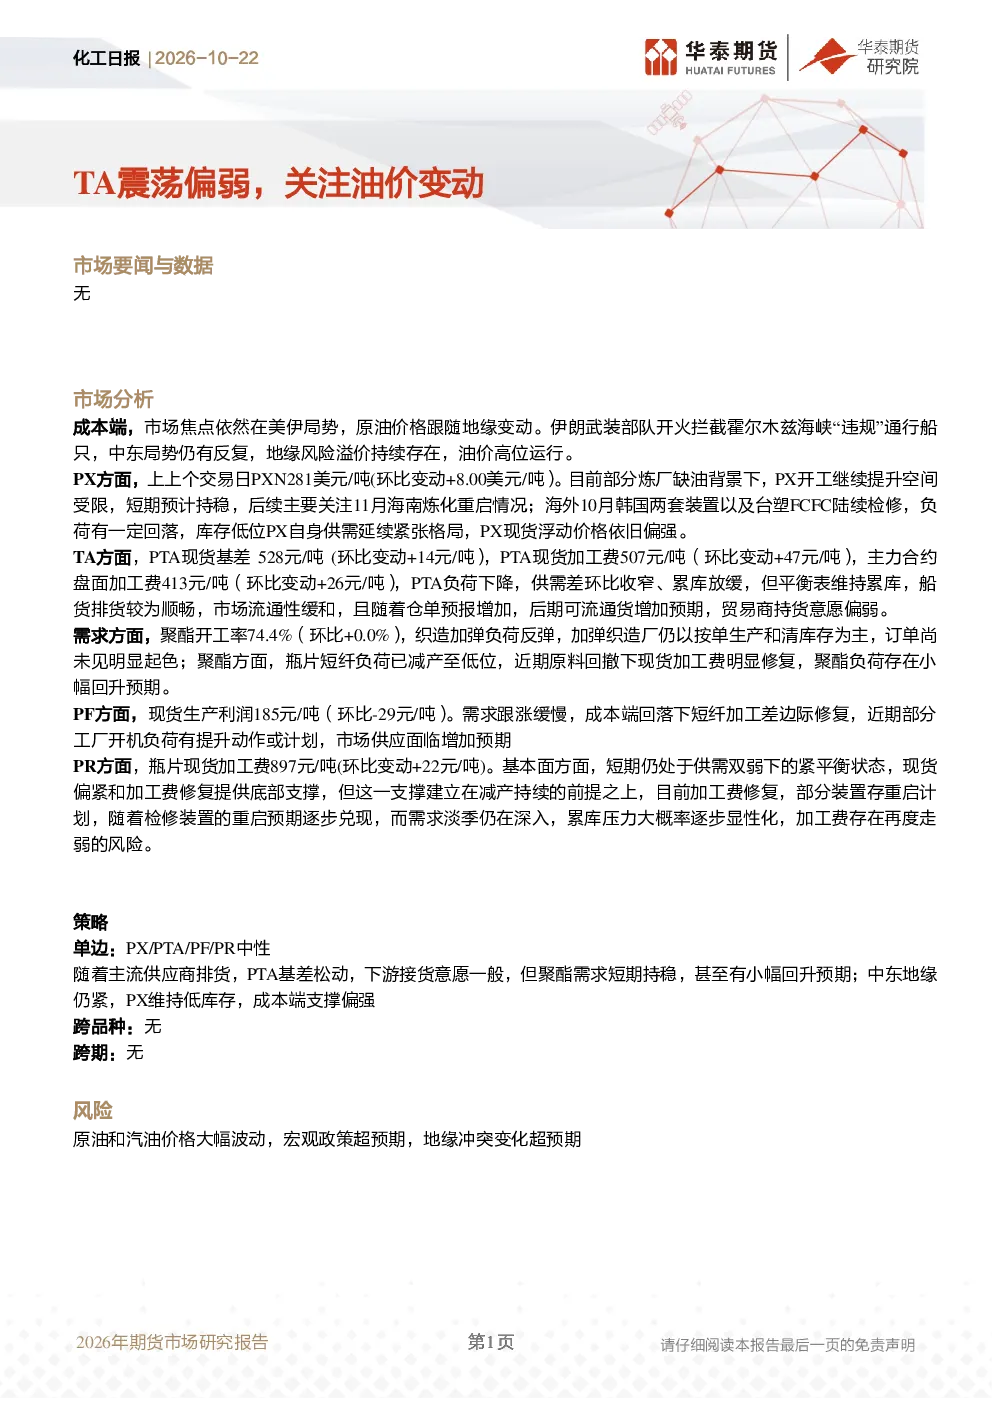
TA市场近期震荡偏弱,主要受成本端PX价格上扬影响。部分炼厂因缺油限制PX开工,短期预计持稳。海外装置检修导致PX库存低位,供需紧张,现货价格偏强。TA方面,现货基差和加工费环比上涨,但PTA负荷下降,供需差收窄。平衡表维持累库,船货排货顺畅,市场流通性缓和,仓单预报增加预期,贸易商持货意愿偏弱。
化工行业未来发展趋势是什么?
化工行业未来发展趋势需关注成本端支撑和需求端变化。原油价格高位运行的地缘风险溢价持续存在,PX价格上扬对TA成本形成支撑。聚酯开工率持稳,但订单未见明显起色,仍以按单生产和清库存为主。聚酯瓶片短纤负荷减产至低位,原料回撤下现货加工费明显修复。PF和PR市场基本面仍处于供需双弱下的紧平衡状态,现货偏紧和加工费修复提供底部支撑,但减产持续是前提。
本报告重点分析了哪些方面?
本报告重点分析了TA市场的成本端和需求端变化。成本端关注PX价格走势和供需关系,需求端关注聚酯开工率、瓶片短纤负荷以及PF和PR的市场状态。报告指出TA市场短期震荡偏弱,但成本端支撑偏强,聚酯需求短期持稳,甚至有小幅回升预期。
当前化工市场现状如何判断?
当前化工市场现状表现为成本端支撑较强,需求端疲软但短期持稳。原油价格高位运行,PX供需紧张,为TA市场提供支撑。聚酯行业开工率稳定,但订单表现不佳,主要进行按单生产和清库存。聚酯瓶片短纤负荷减产至低位,加工费明显修复。PF和PR市场处于紧平衡状态,现货偏紧和加工费修复提供底部支撑,但减产持续是前提。
本报告提示哪些风险?
本报告提示的主要风险包括原油和汽油价格大幅波动,可能影响化工品成本端价格。宏观政策超预期变化可能对化工行业需求产生影响。地缘冲突变化超预期,可能引发市场避险情绪,对化工品价格造成波动。这些风险因素需持续关注,以评估化工市场的未来走向。
你可能感兴趣
石油沥青日报:终端需求偏弱,关注油价变动
华泰期货2023-10-20
化工日报:聚酯产业链偏弱运行,关注宏观变动
华泰期货2025-10-21
铅日报:关注库存变动情况 铅价偏弱震荡
华泰期货2024-06-06
铅日报:关注库存变动情况 铅价偏弱震荡
华泰期货2024-01-16
乙二醇日报:乙二醇因累库预期震荡偏弱,关注装置意外变动情况
通惠期货2024-04-18
锌铝日报:关注年底消费变动情况 锌铝偏弱震荡
华泰期货2021-12-28
锌铝日报:关注社会库存变动情况 铝价偏弱震荡
华泰期货2022-07-07
聚酯早报:油价底部震荡偏弱,多EG空TA仍然可以继续持有
信达期货2024-11-14
PVC日报:油价震荡,化工受影响走势偏弱
信达期货2024-04-11
能源化工日报:油价高位反复,化工品震荡偏弱
华泰期货2018-02-01