猜你想问
这份研报的核心内容是什么?
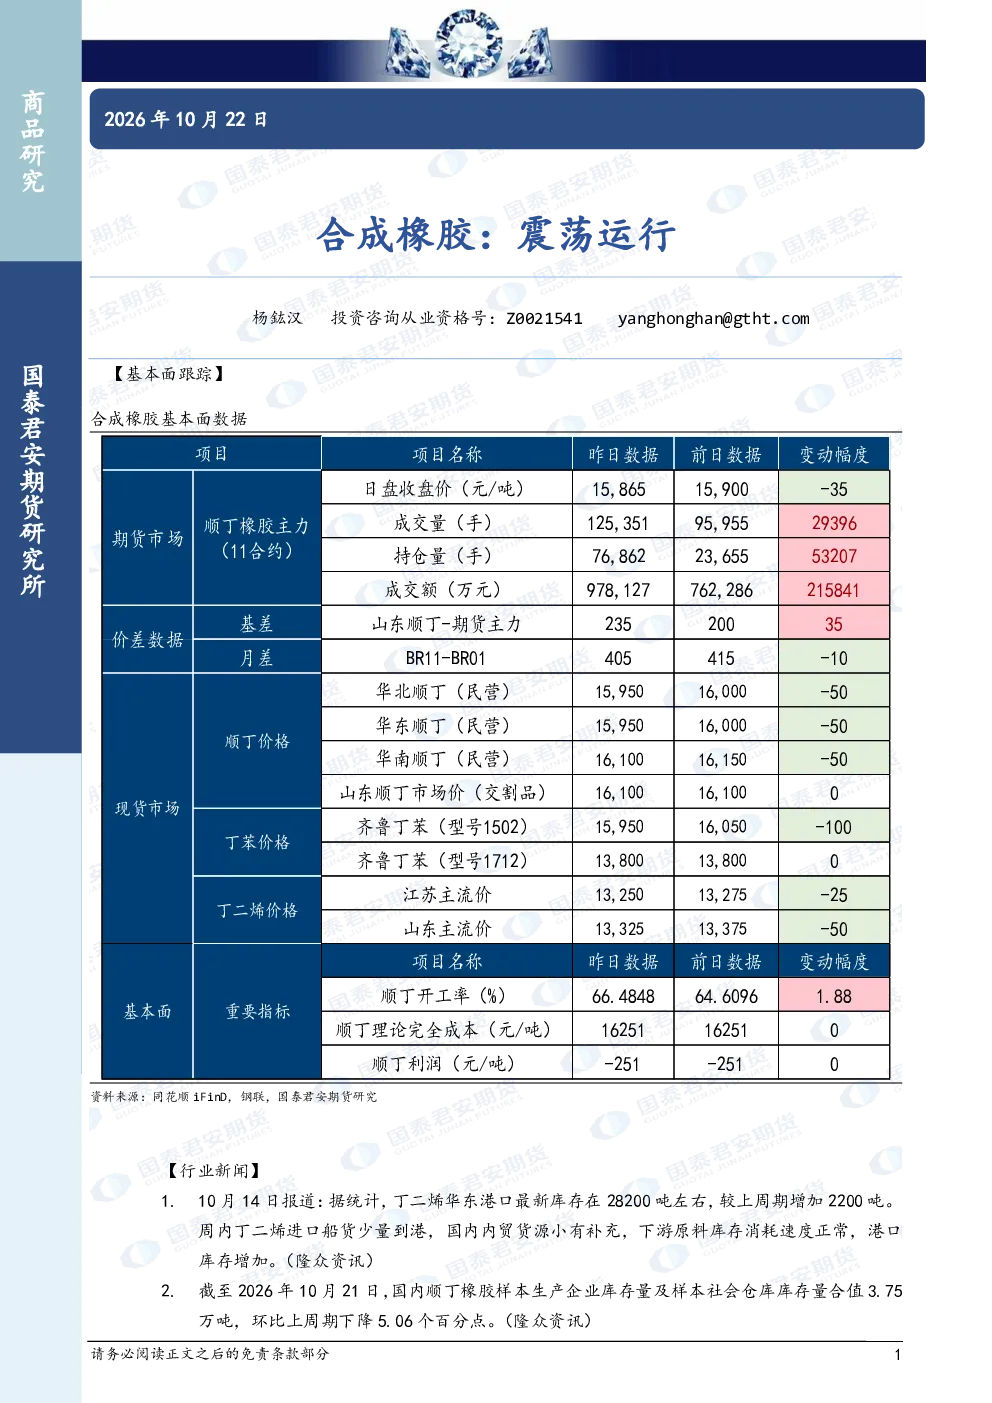
本报告主要分析了合成橡胶行业的基本面和趋势。报告指出,丁二烯华东港口库存增加,国内顺丁橡胶库存下降。短期来看,国际原油价格高位震荡带动天然橡胶中枢坚挺,合成橡胶价格随之波动,整体基本面仍有韧性但资金流决定价格进入宽幅震荡格局。丁二烯供应端变化有限,需求端因原料短缺及高价导致ABS、SBS开工率下滑,预计价格回落后进入震荡。顺丁橡胶供应环比上行,需求维持高位受替代需求支撑,现货流通货源仍有承接,加工利润合理。产业链价格进入宽幅震荡格局,地缘冲突变化可能加剧盘中波动率,交易逻辑需跟随消息面变化。
合成橡胶行业的发展趋势如何?
合成橡胶行业目前处于宽幅震荡格局。国际原油价格高位震荡影响天然橡胶中枢,进而带动合成橡胶价格波动。丁二烯和顺丁橡胶价格均呈现震荡态势,具体来看,丁二烯供应端开工率变化有限,需求端受原料短缺及高价影响开工率下滑,预计价格回落后将维持震荡。顺丁橡胶供应环比上行,但需求维持高位受替代需求支撑,现货流通货源仍有承接,加工利润合理。整体行业基本面仍有韧性,但资金流成为价格主导因素,未来需关注地缘冲突变化及消息面动态。
研报重点分析了哪些方向?
研报重点分析了合成橡胶行业的基本面和价格趋势。具体包括丁二烯和顺丁橡胶的库存变化、供应端开工率、需求端开工率及加工利润情况。报告指出,丁二烯华东港口库存增加,国内顺丁橡胶库存下降;丁二烯供应端变化有限,需求端受原料影响开工率下滑;顺丁橡胶供应环比上行,需求维持高位受替代需求支撑。报告强调,合成橡胶价格进入宽幅震荡格局,交易逻辑需跟随消息面变化。
当前合成橡胶市场的现状如何判断?
当前合成橡胶市场处于宽幅震荡格局。国际原油价格高位震荡带动天然橡胶中枢坚挺,合成橡胶价格随之波动。丁二烯和顺丁橡胶价格均呈现震荡态势,具体来看,丁二烯供应端开工率变化有限,需求端受原料短缺及高价影响开工率下滑;顺丁橡胶供应环比上行,但需求维持高位受替代需求支撑,现货流通货源仍有承接。整体行业基本面仍有韧性,但资金流成为价格主导因素,未来需关注地缘冲突变化及消息面动态。
研报中有哪些风险提示需要注意?
研报提示投资者关注合成橡胶市场的波动风险。由于国际原油价格高位震荡及地缘冲突反复,合成橡胶价格可能加剧盘中波动率。交易逻辑需跟随消息面变化,建议投资者做好风险管理。报告指出,产业链价格进入宽幅震荡格局,丁二烯偏弱,顺丁橡胶驱动中性,投资者需关注原料短缺、高价及供应需求变化等因素对价格的影响。地缘冲突变化可能进一步加剧市场波动,建议投资者谨慎操作。