猜你想问
这份研报主要分析了什么内容?
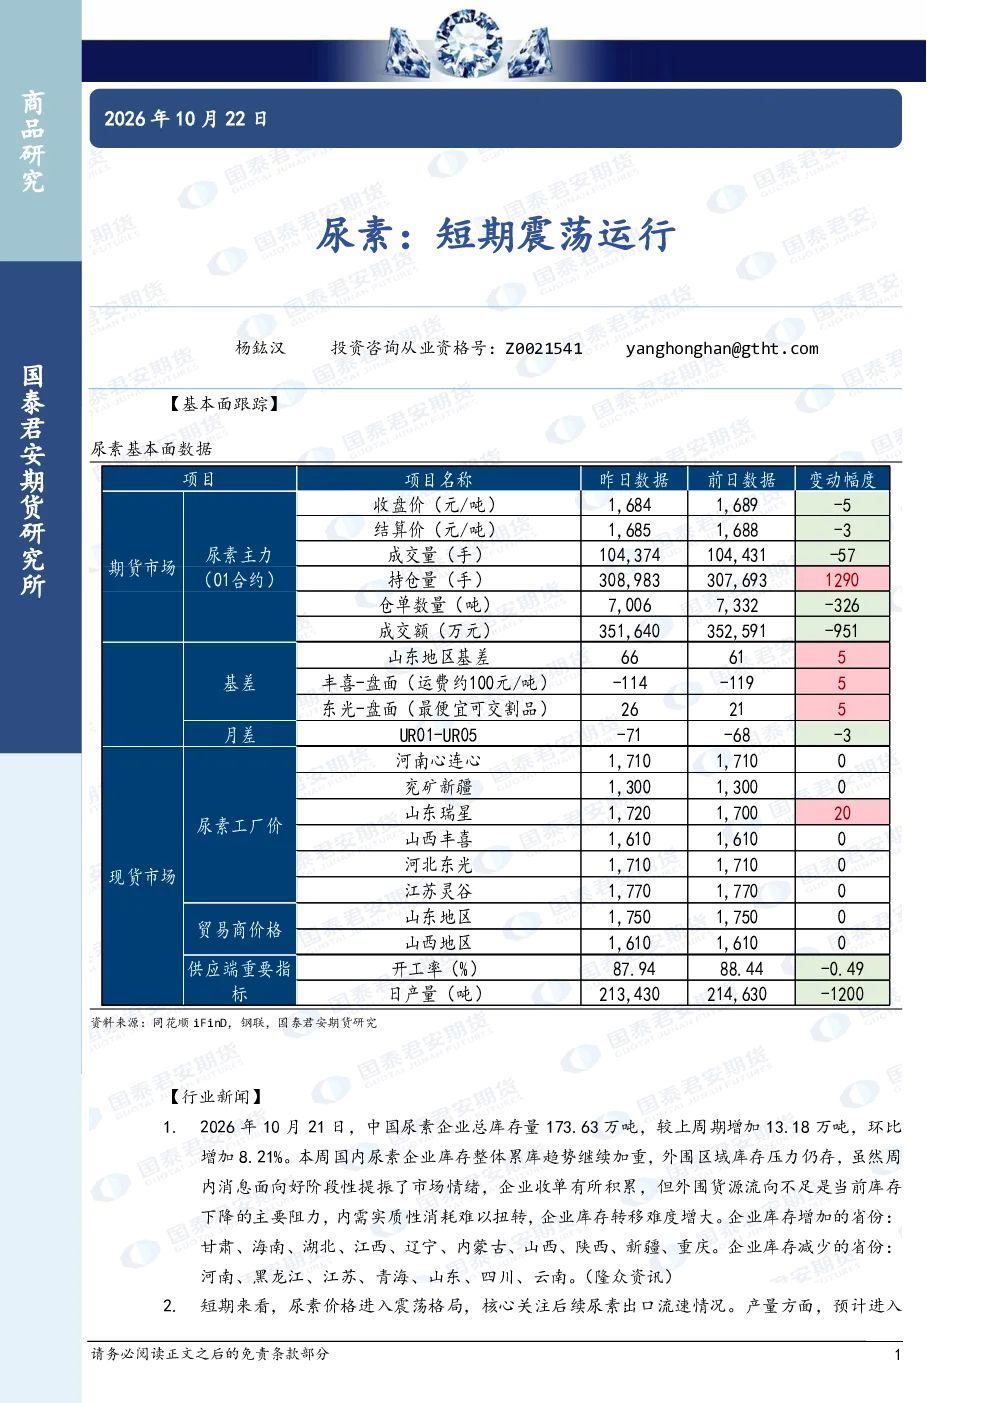
这份研报主要分析了尿素的短期震荡运行情况。报告指出,2026年10月21日中国尿素企业总库存量为173.63万吨,环比增加8.21%,库存累库趋势加重,主要累库省份包括甘肃、海南、湖北等,库存减少省份包括河南、山东等。供应方面,10月尿素日产快速提升,供应压力增加,但高成本或抑制企业检修量。需求方面,内需偏弱,10月进入储备高峰期,但社会库存高位或限制储备规模。出口方面,核心关注印度招标情况。报告认为尿素趋势强度为中性,短期价格震荡运行,核心关注出口流速(尤其是印度招标),中期价格震荡磨底,逐步底部反转,交易逻辑为农业需求旺季预期及价格估值低位。报告强调近期交易供应高压对价格压制,中期交易需求强预期底部反转,短期价格震荡,中期看涨,但需关注出口及库存变化。
尿素行业未来发展趋势如何?
尿素行业未来发展趋势呈现短期震荡运行与中长期底部反转的态势。短期内,尿素价格受库存高位压制,呈现震荡运行格局,核心关注点在于出口流速,尤其是印度招标情况。中期来看,随着农业需求旺季的预期以及价格估值处于低位,尿素价格有望逐步底部反转。报告指出,供应端虽然10月尿素日产提升导致供应压力增加,但高成本可能抑制企业检修量;需求端虽然内需偏弱且社会库存高位限制储备规模,但农业需求旺季的预期为中长期价格提供了支撑。因此,尿素行业中长期发展趋势向好,但短期内仍需关注出口及库存变化等因素的影响。
研报重点分析了哪些方向?
研报重点分析了尿素行业的库存情况、供需关系、出口情况以及短期与中长期价格趋势。在库存方面,报告指出2026年10月21日中国尿素企业总库存量为173.63万吨,环比增加8.21%,库存累库趋势加重,主要累库省份包括甘肃、海南、湖北等,库存减少省份包括河南、山东等。在供需关系方面,供应端10月尿素日产快速提升,供应压力增加,但高成本或抑制企业检修量;需求端内需偏弱,10月进入储备高峰期,但社会库存高位限制储备规模。在出口方面,报告强调核心关注印度招标情况。在价格趋势方面,报告认为尿素趋势强度为中性,短期价格震荡运行,核心关注出口流速,中长期价格震荡磨底,逐步底部反转,交易逻辑为农业需求旺季预期及价格估值低位。
当前尿素市场现状如何判断?
当前尿素市场现状呈现库存高位压制价格、供应压力增加但成本抑制检修、内需偏弱且储备规模受限的复杂局面。具体来看,2026年10月21日中国尿素企业总库存量为173.63万吨,环比增加8.21%,库存累库趋势加重,主要累库省份包括甘肃、海南、湖北等,库存减少省份包括河南、山东等,这直接压制了尿素价格。供应端,10月尿素日产快速提升,供应压力增加,但高成本或抑制企业检修量,导致供应端存在一定矛盾。需求端,内需偏弱,10月进入储备高峰期,但社会库存高位限制了储备规模,需求表现不强劲。出口方面,核心关注印度招标情况,这将直接影响尿素市场供需平衡。综合来看,当前尿素市场处于短期震荡运行阶段,价格受多重因素制约,需密切关注库存、供应、需求和出口等关键变量的变化。
研报提示哪些风险需要注意?
研报提示尿素市场需关注以下风险:一是库存高位风险,2026年10月21日中国尿素企业总库存量为173.63万吨,环比增加8.21%,库存累库趋势加重,主要累库省份包括甘肃、海南、湖北等,库存高位可能持续压制尿素价格。二是供应压力风险,10月尿素日产快速提升,供应压力增加,若成本持续高企可能抑制企业检修量,但若检修量不足仍可能导致供应过剩。三是需求不确定性风险,内需偏弱,10月进入储备高峰期,但社会库存高位限制储备规模,若农业需求旺季预期未能兑现,可能影响需求表现。四是出口不确定性风险,核心关注印度招标情况,若印度招标量不及预期,可能影响尿素出口流速,进而影响国内市场供需平衡。五是价格波动风险,短期价格震荡运行,中期底部反转仍需时间验证,市场参与者需警惕价格波动风险。综合来看,尿素市场短期震荡运行,中长期底部反转仍需关注多重风险因素的变化。