猜你想问
该模型的具体工作原理是什么?
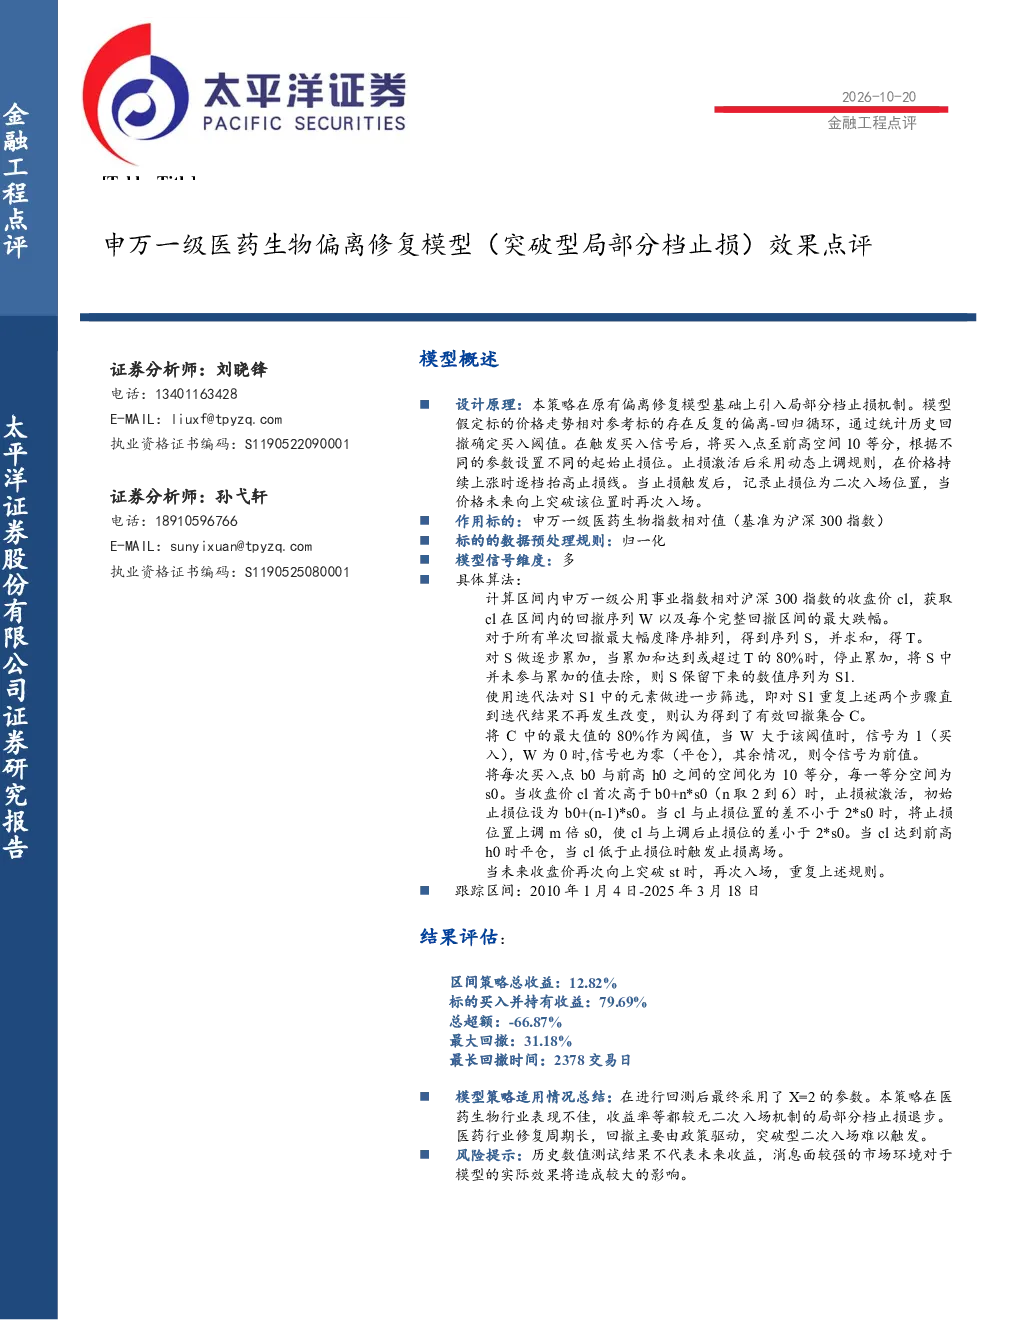
该模型基于偏离修复原理,结合局部分档止损机制。首先通过历史回撤确定买入阈值,即最大回撤的80%。买入后,将价格区间10等分,当价格首次突破买入点后2-6等分时激活止损,初始止损位设为前1等分。止损激活后,若价格与止损位差大于2等分,则动态上调止损位。价格触及前高或止损位时触发离场,突破止损位时再次入场。
医药生物行业目前的发展趋势如何?
医药生物行业修复周期较长,回撤主要由政策驱动。该模型在医药生物行业的应用显示收益率较无二次入场机制的局部分档止损有所退步,突破型二次入场难以有效触发。行业整体表现受政策影响较大,未来发展趋势需持续关注政策动向。
报告主要分析了哪些方面?
报告主要分析了申万一级医药生物指数相对沪深300指数的偏离修复模型效果。模型通过历史回撤确定买入阈值,并引入局部分档止损机制,包括动态止损位调整和二次入场规则。报告评估了模型在2010年1月4日至2025年3月18日跟踪区间的表现,包括总收益、超额收益、最大回撤等指标。
当前市场环境下该模型是否适用?
当前市场环境下,该模型的效果可能受消息面影响较大。历史测试结果不代表未来收益,模型在强消息面市场中的表现需谨慎评估。医药生物行业修复周期长,政策驱动明显,模型在该行业的适用性需结合实际情况分析。市场环境变化可能影响模型的信号生成和效果表现。
阅读这份报告需要注意哪些风险?
阅读这份报告需注意历史测试结果不代表未来收益的风险。模型在强消息面市场中的效果可能受影响较大。此外,医药生物行业修复周期长,回撤主要由政策驱动,突破型二次入场难以有效触发,需关注政策变化对模型效果的影响。投资者需自行承担风险,报告不构成投资建议。
你可能感兴趣
金融工程点评:申万一级有色金属偏离修复模型(突破型局部分档止损)效果点评
太平洋证券2026-10-15
申万一级综合偏离修复模型(突破型局部分档止损)效果点评
太平洋证券2026-10-14
申万一级银行偏离修复模型(突破型局部分档止损)效果点评
太平洋证券2026-10-16
申万一级食品饮料偏离修复模型(突破型局部分档止损)效果点评
太平洋证券2026-10-15
申万一级综合偏离修复模型(突破型局部分档止损)效果点评
太平洋证券2026-10-15
申万一级食品饮料偏离修复模型(突破型局部分档止损)效果点评
太平洋证券2026-10-14
金融工程点评:申万一级通信偏离修复模型(突破型局部分档止损)效果点评
太平洋证券2026-10-20
申万一级医药生物偏离修复模型(回调型分档止损)效果点评
太平洋证券2026-04-02
申万一级房地产偏离修复模型(回调型分档止损)效果点评
太平洋证券2026-03-20
申万一级电子偏离修复模型(回调型分档止损)效果点评
太平洋证券2026-03-19