猜你想问
申万一级通信偏离修复模型是什么?
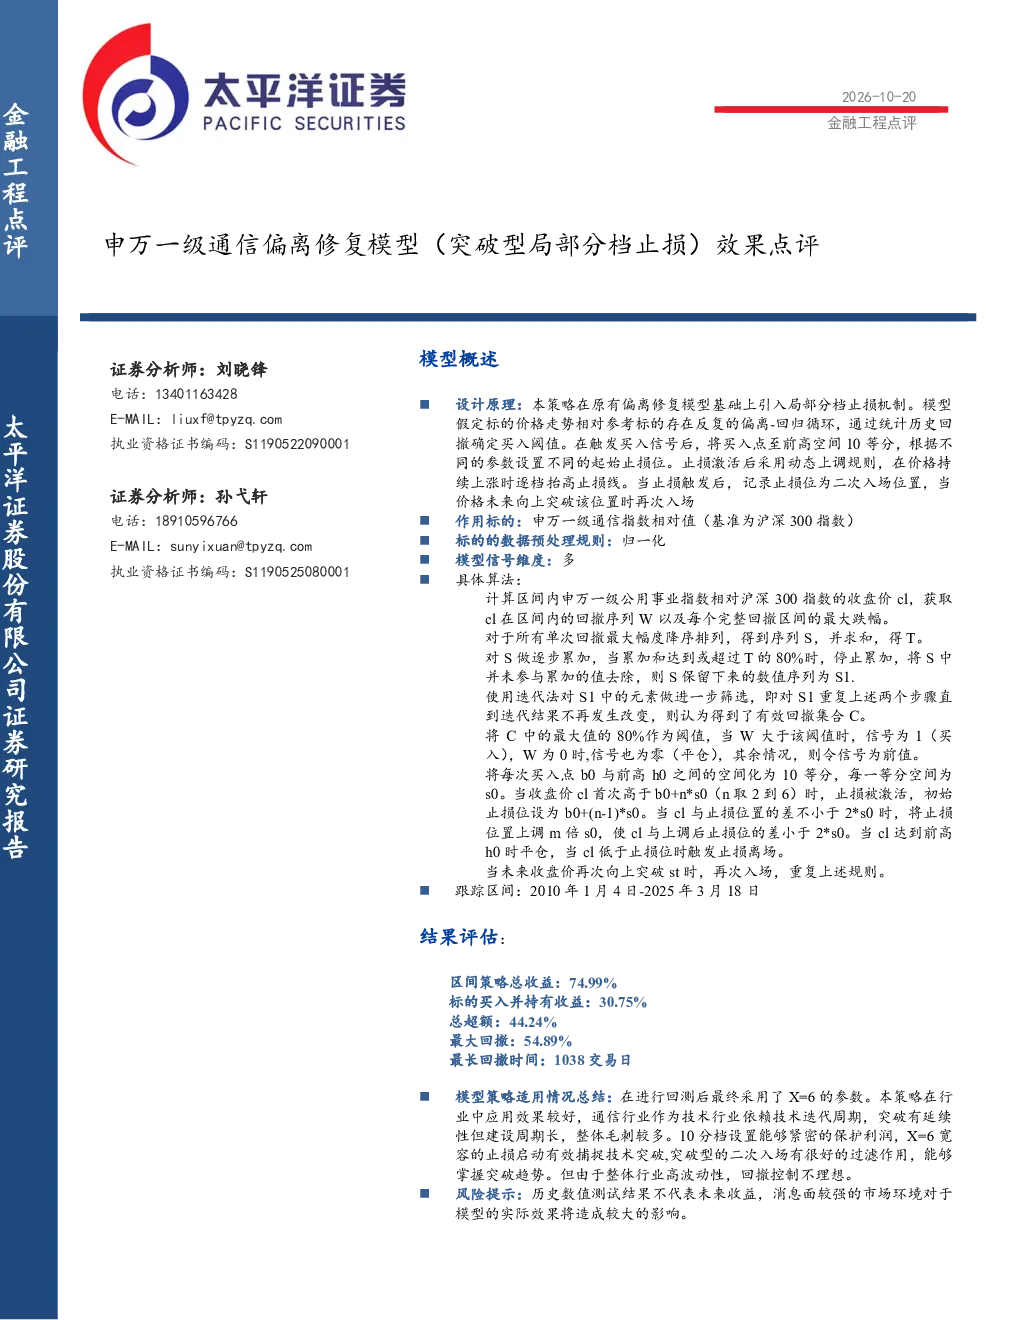
该模型基于偏离修复原理,结合局部分档止损机制。它通过历史回撤确定买入阈值,买入后对前高空间10等分,设置不同起始止损位,止损激活后动态上调止损线。模型作用标的为申万一级通信指数相对值(基准沪深300指数),数据预处理采用归一化,信号维度多。买入信号触发条件为回撤W大于阈值,平仓条件为价格达到前高或止损触发,止损触发后记录止损位为二次入场位置。跟踪区间为2010年1月4日至2025年3月18日,结果显示总收益74.99%,总超额44.24%,最大回撤54.89%。
通信行业发展趋势如何?
通信行业技术迭代周期长、波动性高,该模型通过10分档止损保护利润,最终采用X=6参数捕捉突破趋势,二次入场过滤作用显著。行业高波动性导致止损触发频繁,回撤控制不理想。但通信行业长期发展前景看好,技术持续创新驱动行业增长,未来可能受益于5G、物联网等新技术应用推广。
报告重点分析了什么?
报告重点分析了申万一级通信偏离修复模型的策略效果。模型通过历史回撤确定买入阈值,结合局部分档止损机制,动态调整止损线。模型在2010年1月4日至2025年3月18日跟踪区间内表现优异,总收益74.99%,总超额44.24%,但最大回撤达54.89%。报告还探讨了X=6参数的适用性,以及止损机制在通信行业高波动性环境下的作用。
当前市场现状如何?
当前市场环境复杂多变,通信行业技术迭代加速,市场竞争加剧。该模型通过引入局部分档止损机制,旨在应对市场波动,保护投资收益。但历史测试结果显示,行业高波动性导致止损触发频繁,回撤控制仍需优化。投资者需关注市场变化,结合模型策略合理配置资产,以应对市场风险。
报告有哪些风险提示?
报告提示历史测试结果不代表未来收益,消息面强市场环境影响较大。投资者需注意,模型策略在通信行业高波动性环境下可能面临止损触发频繁的问题,回撤控制不理想。此外,报告专供太平洋证券签约客户,不构成投资建议,投资者自主决策承担风险。报告信息来源于公开资料,准确性不保证,不构成买卖出价或询价。太平洋证券或关联机构可能持有报告提及公司证券头寸并进行交易。